
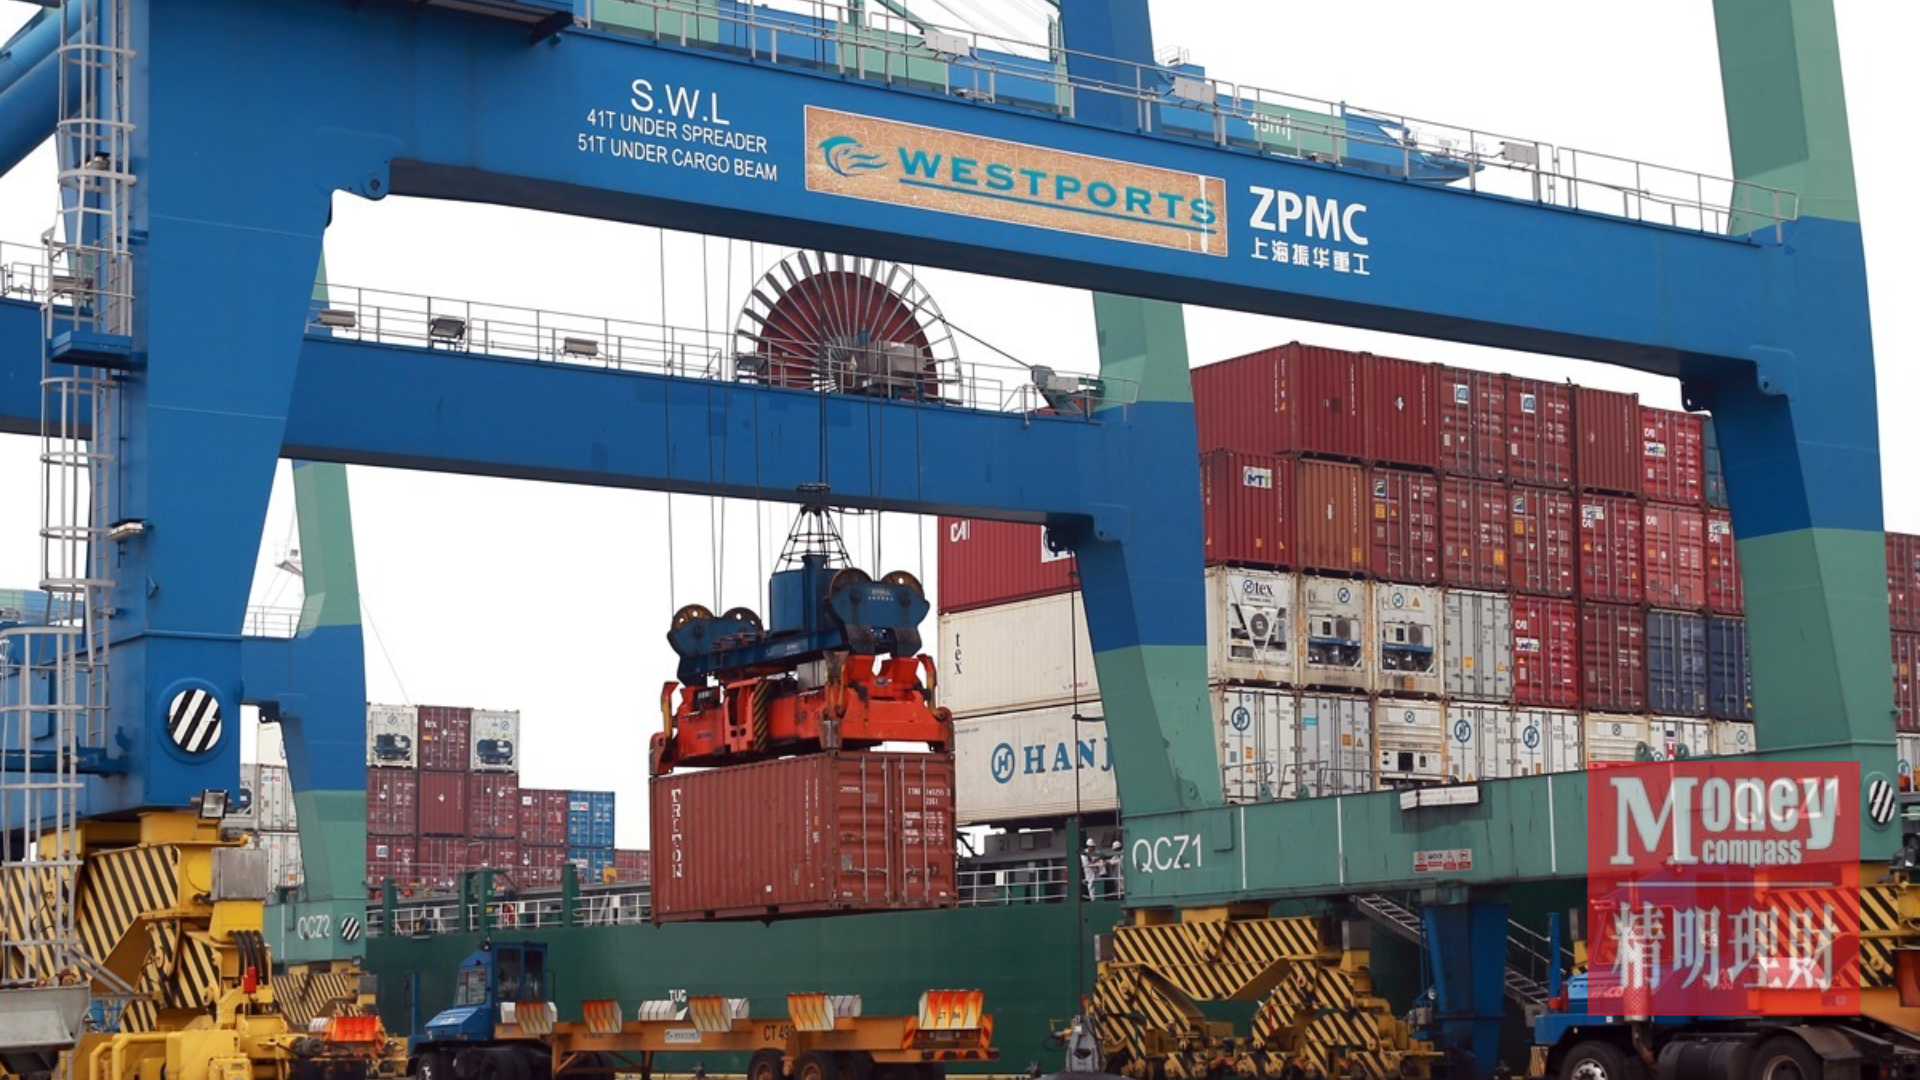
(吉隆坡21日讯)西港控股(WPRTS,5246,主板交通物流股)2026财政年第3季业绩表现亮眼,净利按年增长26.36%,至3亿4256万令吉;营收则按年大涨42.07%,达到10亿6839万令吉,反映港口收费调整及增值服务收入增长,为公司业绩注入动力。
根据西港控股公布的季度报告,截至2026年9月30日止第3季,公司营收突破10亿令吉,净利也录得双位数增长,显示港口营运收入提升对整体盈利表现带来正面贡献。
Related posts
港口费调升、增值服务增长 成业绩两大动力
西港控股指出,营运营收显著上升20%,主要受惠于港口费调升,以及增值服务收入强劲增长,进而推动第3季净利按年上扬26.36%。
港口收费调整有助于提高营运收入,而增值服务业务增长,则进一步扩大公司的收入来源。在这两项因素带动下,西港控股第3季营收与净利均取得增长。
首9个月净赚10.3亿令吉 营收增长37.17%
累计表现方面,西港控股2026财政年首9个月净赚10亿2996万令吉,按年增长42.02%;同期营收则按年上升37.17%,至28亿3157万令吉。
从季度及累计业绩来看,公司盈利和营收均保持增长,反映港口收费及相关服务收入的贡献。不过,后续业绩能否延续增长势头,仍需关注货柜吞吐量、国际贸易活动及整体营运环境的变化。
货柜吞吐量料至少持平 地缘局势仍添变数
展望未来,西港控股预计,整体货柜吞吐量将至少与去年持平。不过,公司也提醒,国际地缘政治局势变化迅速,仍可能对未来货柜货量带来重大影响。
对于港口及物流业而言,货柜吞吐量与国际贸易活动密切相关,外部局势变化可能影响货物流动及市场需求。因此,尽管西港控股目前取得稳健的业绩增长,未来仍需观察货柜吞吐量表现及外部风险的发展。
整体而言,港口费调升与增值服务收入增长,是推动西港控股第3季业绩上扬的主要因素。接下来,市场关注的焦点将落在公司能否维持收入增长,以及国际局势对货柜吞吐量的实际影响。

