Bursa News
You can add some category description here.
纳指再涨308点、晶片股劲扬3.6%!美股科技领跑 道指仅微升16点
(纽约28日讯)美国股市再现科技股领涨、传统蓝筹相对平淡的分化格局。10月27日交易日,纳斯达克综合指数收报26477.81点,上涨308.43点或1.18%;道琼斯工业指数仅增加15.99点,收报52377.57点,涨幅0.03%。标准普尔500指数上升45.83点或0.60%,报7722.60点。三大指数同日收高,但涨幅悬殊,反映投资者的风险偏好并未平均扩散至所有行业。 半导体板块是当天最突出的焦点。费城半导体指数上涨约3.6%,收报11482点,连续第二个交易日获得买盘支持。相较之下,反映在美上市中国概念股表现的金龙指数微跌0.11%,收报5501点。科技股内部也并非全面上涨,资金更集中于市场认为可能受惠于人工智能运算需求及资本开支的企业。 盘中波动显示,市场并非一路单边上扬。道指开盘下跌约84点,随后一度转涨116点,又回落至最多下跌129点,低见52231点,最后才勉强收红。标普500指数盘中最高升约0.77%,纳指一度上涨1.42%。这种先后反复的走势说明,投资者一面追逐成长股,一面仍在评估估值与盈利风险。 人工智能相关投资是科技板块的重要背景。大型云端与数据中心业者持续扩充运算设施,使晶片、服务器及相关设备的长期需求受到关注。不过,宣布资本开支与实际获得利润是两回事:新设施需要电力、冷却系统、土地、人才和持续融资,收入回收期也可能长于市场预期。 投资机构对这一轮行情的看法亦存在分歧。有基金经理观察到,过去两周趋于谨慎的科技买盘,近期重新活跃;另有市场人士提醒,指数上涨并不代表所有公司估值合理,投资者正在更加重视企业执行能力,以及股价已提前反映多少未来成长。两种判断可以同时成立,关键仍是财报能否兑现预期。 对于马来西亚投资者,纳指与半导体指数走强可能改善本地科技股情绪,但美国晶片设计公司、设备供应商与大马封装测试企业的业务结构不同,不能把美股升幅直接等同于本地企业盈利增长。汇率、客户订单、产能利用率及毛利率,仍须逐项观察。 接下来市场将聚焦科技巨头财报、人工智能相关资本开支及自由现金流表现。若营收增长足以支持投资,科技股反弹将更具基础;若投入继续扩大却未见相应回报,估值调整风险仍在。当天的指数表现是已经确认的收市数据,未来走势则属于不确定的市场判断。尤其指数受到少数大型科技企业权重影响,指数创新高不代表中小型股票同步受惠。观察上涨家数、行业轮动和成交量,才能判断反弹的广度。对长期投资者而言,分散配置与审视个股现金流,比追逐单日升幅更具参考价值。
华尔街反弹!道指涨360点 纳指升278点 科技股重获资金青睐
(纽约23日讯)美国股市在周三交易时段迎来反弹,投资者重新关注大型科技企业盈利表现与增长前景。道琼斯工业指数收市上涨约360点,升幅0.69%,报52856点;以科技股为主的纳斯达克指数上涨约278点或1.05%,报26702点;标准普尔500指数上升0.58%,报7757点。三大主要指数同步收高,为近期反复的市场情绪带来一定支持。 交易过程并非一路向上。道指开盘上涨约156点,其后一度倒跌103点,最低触及52392点,随后逐步回升,盘中最高曾升至52860点附近。标普500指数一度上涨0.75%,纳斯达克指数盘中升幅曾达到1.34%。这说明资金虽重新流入股票市场,但投资者仍在衡量估值、企业盈利和经济环境之间的关系。 市场关注焦点集中在科技与人工智能相关企业的业绩前景。过去一段时间,投资者对AI基础设施支出能否转化为可持续利润存在分歧;当市场看到较积极的企业表现或业务讯号时,科技股往往较容易出现反弹。不过,单日上涨不能直接证明所有AI投资都能取得理想回报,企业未来现金流和盈利能力仍是核心考验。 科技股在指数中的权重较高,因此大型科技企业股价变化,对纳斯达克及标普500指数的影响往往较为明显。投资者除了观察季度营收与净利,也会比较云端服务需求、资本开支、利润率及管理层对未来季度的指引。若企业持续投入巨额资金,却未能同步提高收入或盈利,市场可能重新调整估值。 另一方面,反映中国概念股表现的金龙指数当日下跌约2.35%,报5584点,与美国主要指数形成反差。这提醒投资者,华尔街整体反弹不代表所有板块同步受惠。不同市场面对的监管环境、增长预期、汇率及资金流向差异,仍可能造成明显分化。 对马来西亚投资者而言,美股科技板块走势可能影响亚洲半导体、电子制造服务及相关科技股的市场情绪,但这种影响并非机械式同步。马股个别公司的订单、成本结构及估值,仍须独立评估。接下来,投资者将继续关注美国企业财报、利率预期与科技企业的投资回报。值得注意的是,原报道以SpaceX业绩描述市场驱动因素,但该说法尚未从可核对的公司公开财报得到独立确认,因此不应将其当作已证实的上市公司财报事实。
马股综指止跌回升!逾700只股票下跌,科技板块成为重灾区
(吉隆坡21日讯)马来西亚股票市场在连续三个交易日下跌后,于10月20日出现小幅反弹,但市场内部的疲弱走势仍然明显。富时隆综合指数收报1599.58点,较前一交易日上涨3.83点或0.24%,然而全场下跌股票数量远远超过上涨股票,反映主要指数回升并不代表整体市场已经恢复买盘动力。 综指当天以1592.57点开盘,盘中一度升至1602.83点,随后快速回落,午后逐渐收复失地。全天成交量达到28亿6800万股,成交值约24亿2000万令吉。市场共有337只股票上涨、745只股票下跌,另有499只平盘,呈现指数小涨、个股普遍承压的分化局面。 科技板块是当日卖压最集中的领域之一。科技股指数下跌1.60点或2.16%,收报72.61点,在主要领域指数中跌幅居前。科技股占据当日十大下跌股的一半,显示投资者对相关企业的估值及短期前景仍抱持谨慎态度。 个别科技股跌幅显著。UWC下跌34仙或4.66%,报6.96令吉;马太平洋工业下跌30仙或0.74%,报40.02令吉;腾达科技下跌25仙或4.55%,报5.25令吉;科仪工业下跌23仙或4.90%,报4.46令吉;Stratus全球控股则下跌21仙或8.40%,报2.29令吉。这些走势说明,科技板块的调整并非由单一企业推动。 从市场结构观察,综合指数由部分大型成分股带动,因此即使大多数股票走低,指数仍可能收高。对投资者而言,单看综指涨跌容易忽略中小型股票的实际表现。上涨与下跌股数量、成交额、板块轮动以及资金集中程度,同样是评估市场健康状况的重要参考。 近期国际市场持续关注人工智能相关资本开支、融资成本及科技企业盈利表现。相关不确定性可能影响区域科技股风险偏好,但个别马股下跌的具体原因仍须结合企业基本面及交易资料分析,不宜一概归因于外围因素。 市场后续焦点将落在1600点附近的指数表现、科技股能否稳定,以及反弹是否扩散至更多行业。若指数上涨同时伴随更多股票参与,市场信心或有机会改善;反之,若仍由少数权重股支撑,短期波动风险便可能持续。投资者应结合企业盈利、估值与现金流审慎判断,而非单凭一天的指数反弹作出决定。
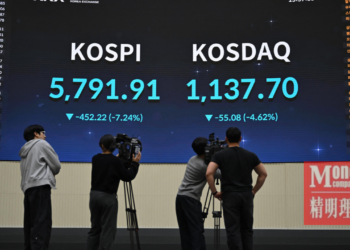
亚洲股市掀起新一轮抛售潮!韩国股市重挫近4% AI投资疑虑与油价高企双重施压
(吉隆坡20日讯)亚洲金融市场再度面临严峻考验。随着国际地缘政治局势持续紧张,加上人工智能产业庞大的投资成本引发市场疑虑,亚洲主要股票市场于周二普遍走低。其中,韩国股市跌势尤其明显,综合股价指数盘中一度下挫约3.9%,成为区域市场关注的焦点。与此同时,国际原油价格维持高位,进一步加重投资者对通货膨胀、企业经营成本及全球经济前景的担忧。 亚洲股市的疲弱表现,与美国科技股前一交易日出现的反弹形成鲜明对比。尽管华尔街部分人工智能及半导体相关股票重新获得买盘支持,但这股乐观情绪未能全面延续至亚洲市场。投资者开始重新审视科技企业的估值水平,并关注企业能否通过实际盈利证明巨额人工智能投资的经济价值。 韩国市场受到的冲击尤其明显。当地拥有多家全球重要的半导体及电子科技企业,其股票表现与国际科技产业的资本开支及市场需求密切相关。当投资者对人工智能基础设施投资回报产生疑虑时,相关科技股容易成为资金调整配置的主要对象,进而拖累整体股市表现。 衡量日本以外亚洲股市表现的MSCI亚太指数下跌约1.14%,反映区域市场普遍承受卖压。除了韩国,其他亚洲市场也受到国际风险情绪影响,显示投资者在全球经济及企业盈利前景尚未明朗之前,倾向降低部分高风险资产的持有比例。 与此同时,能源市场的变化进一步增加金融市场的不确定性。国际油价持续上涨,主要受到地缘政治风险、能源供应前景及国际贸易政策变化影响。油价长期处于高位,可能推高运输、制造及物流企业的营运成本,并对消费物价形成压力。 对于依赖能源进口的亚洲经济体而言,原油价格上涨可能加重企业成本负担,并影响家庭实际购买力。若能源价格持续攀升,部分国家的通胀压力也可能延长,使中央银行在制定货币政策时面对更复杂的权衡。 人工智能产业则成为另一个重要市场变量。过去数年,全球科技企业积极投入数据中心、先进芯片及云端运算设施,带动半导体及相关基础设施需求。然而,随着融资成本增加,市场开始更加重视投资回报,而不再单纯追逐人工智能概念所带来的增长预期。 韩国人工智能基础设施企业Elice Group上市首日股价一度下跌接近30%,进一步凸显投资者对新上市科技企业估值及盈利前景的审慎态度。这种市场反应说明,即使企业身处热门产业,仍须面对资本市场对经营表现、融资需求及长期盈利能力的严格检验。 未来数日,国际市场将陆续迎来大型科技企业及其他主要上市公司的财报。投资者将重点关注企业营业额增长、盈利表现、人工智能相关资本开支,以及管理层对未来需求的预测。相关数据可能影响市场对科技产业的估值判断,并进一步左右全球资金流向。
AI巨额投资引爆估值疑虑!亚洲股市承压 美股期货反弹等待企业财报验证
(国际财经19日讯)全球股市周一延续科技投资主题带来的剧烈波动。亚洲主要股市普遍走低,投资者担忧人工智能产业持续扩大的资本开支,未必能在短期内转化为足够利润。另一方面,国际油价回落与美国债券市场趋稳,带动美股期货出现反弹,显示不同资产之间的风险偏好正在重新调整。 10月19日亚洲市场交易期间,日本日经指数盘中下跌约0.7%,台湾股市下跌约1.1%,韩国股市则上涨约0.6%。印尼股市承受更明显压力,基准指数下跌约5%,市场持续评估国际指数编制机构可能调整印尼市场分类的风险。区域表现分化,说明当前抛售并非单纯由一个宏观因素造成。 科技股波动的核心问题在于人工智能投资回报。大型科技企业与数据中心运营商需要投入庞大资金购买芯片、兴建基础设施及采购电力。当融资成本较高,投资者便会更严格检视新增收入、现金流及资本支出之间的关系。若市场认为预期盈利无法及时兑现,原本享有高估值的股票便容易面对调整。 与此同时,投资者也在等待新一轮企业业绩,特别是大型科技公司如何解释人工智能相关开支和商业化进度。企业若能展示收入增长、利润率改善及合理的资金安排,有助减轻市场疑虑;反之,若资本开支持续攀升却缺乏相应现金回报,估值压力可能继续扩大。 虽然亚洲股市偏弱,美国股指期货却有所回升。报道时段内,标普500指数期货上涨约0.8%,纳斯达克指数期货上涨约1.3%。必须强调,期货上涨仅反映当时市场对未来交易的预期,并不等同美国现货股市已经收盘上涨,最终走势仍可能随着新消息改变。 油价下跌也是影响资产价格的重要变量。能源成本下降通常有助缓和部分企业的运输及生产压力,并可能减轻通胀担忧,进而支持债券价格与成长型股票估值。但地缘政治及能源供应风险尚未完全消失,因此油价短期回落不代表全球通胀压力已经解除。 与此同时,中国最新第三季经济增长数据达到4.5%,略高于市场预期,却未能全面扭转亚洲股市谨慎情绪。投资者正在同时评估经济增长、企业盈利与融资条件,而不是仅凭单一宏观数据作出决定。
外资持续撤离马股!净卖超70亿令吉 综指跌破1600点关口
(吉隆坡19日讯)马来西亚股市再度面对外国资金持续撤出的考验。根据马来西亚交易所买卖统计,截至10月16日,外国投资者今年累计净卖出70亿3000万令吉股票,正式跨越70亿令吉关口。与此同时,富时隆综合指数今日早盘跌破1600点,反映市场风险情绪仍然偏向谨慎。 最新交易数据显示,外资于10月16日单日净卖出5300万令吉马股。今年9月30日,外资累计撤资才突破60亿令吉;不到一个月,数字已进一步升至70亿令吉以上。进入10月后,截至16日的12个交易日,外资每天都处于净卖出状态,期间累计流出8亿8200万令吉,显示这并非单一交易日的偶发波动。 值得注意的是,外资卖出并不等于市场完全缺乏买盘。统计显示,本地机构投资者今年以来累计净买入52亿1000万令吉,本地散户则累计净买入18亿1000万令吉。国内资金持续承接部分卖盘,说明市场内部仍存在不同的估值判断和配置策略。不过,净买入并不保证股价马上回升,尤其当大型权重股持续遭抛售时,指数仍可能承压。 今日开市后,富时隆综合指数以1604.18点低开,并迅速跌破1600点心理关口。截至上午9时10分,指数报1598.69点,下跌9.07点或0.56%。当时市场成交量约1亿9421万股,成交值约1亿3141万令吉;下跌股达395只,上升股仅88只,显示卖压波及广泛板块。 领域表现方面,工业股与能源股指数各上涨约0.5%,但其余多数领域走低,其中科技股及房地产投资信托指数分别下跌约1.6%和1.2%。这表明资金不仅调整个别企业持仓,也在重新衡量不同产业的盈利前景、估值与融资成本。 分析资金流向时,需要区分短期交易压力与企业长期经营表现。外国投资者可能受到国际利率、汇率、全球风险偏好及区域资产配置变化影响;国内机构则可能从股息回报、企业现金流及长期估值寻找机会。单靠净买卖数据,不能断言所有上市公司的基本面同步转弱。 对于投资者而言,接下来更值得追踪的是外资连续卖出趋势是否出现逆转、综指能否重新站稳1600点,以及银行和科技等权重板块能否恢复稳定。上市公司的季度盈利、资本支出及派息能力,仍是判断个股价值的重要依据。若外资流出持续,市场波动可能延长;若企业业绩稳健并吸引资金回流,马股也有机会逐步改善信心。
华尔街震荡后逆转收高!道指涨556点,科技股仍受AI融资忧虑牵制
(纽约16日讯)美国股市在科技股抛售与避险买盘交错下,周四上演由弱转强的行情。道琼斯工业平均指数收市上涨556.21点,升幅1.08%,报52177.69点;标准普尔500指数上升25.12点或0.33%,报7744.06点;纳斯达克综合指数仅微升20.16点或0.08%,收报26713.03点。相关收市数据由《九点股票》于马来西亚时间16日刊登,并获国际通讯社报道支持。 当天走势并非全面乐观。道指早盘一度上升超过600点,科技股为主的纳指却曾下跌约1.44%,反映资金正在不同板块之间重新配置。最终三大指数虽然收高,但纳指涨幅明显落后,说明投资者对人工智能相关企业的盈利与融资前景仍有疑虑。 市场焦点之一,是部分人工智能基础设施公司投入庞大资本建设数据中心,营运资金及借贷需求随之上升。当融资成本处于较高水平,投资者会更严格检视这些项目何时产生现金流、客户合约能否转化为收入,以及企业能否承担长期债务。相关担忧已由股票市场延伸至部分企业债券价格。 美国9月生产者价格指数显著上升,也加深市场对通胀的警惕。较高的物价压力可能限制联邦储备局短期降息空间,甚至改变市场对未来利率路径的判断。不过,单一月份的数据并不足以确认下一次议息结果,投资者仍须结合消费、就业和官员讲话综合评估。 另一方面,美国国债收益率回落,为部分股票估值提供喘息空间,医疗保健及消费类股份获得资金青睐。路透社指出,当天标普500指数11个主要板块中有8个上涨,医疗保健板块表现突出。这种分化显示,市场并非全面撤离股票,而是更倾向选择现金流及盈利前景较清晰的企业。 值得留意的是,费城半导体指数继续走弱,反映晶片及相关科技股尚未摆脱调整压力。虽然人工智能长期需求仍受到关注,但市场开始区分技术趋势与企业估值:行业成长潜力巨大,不代表所有参与者都能在高资本开支下取得合理回报。
外资连续16个交易日抛售马股!累计撤资逼近70亿令吉 本地资金能否稳住市场?
(吉隆坡16日讯)马来西亚股票市场正面对持续的外国资金流出压力。根据《东方日报》10月15日的报道,截至10月14日,外国投资者今年以来已累计净卖出69亿6000万令吉马股,距离70亿令吉关口仅一步之遥。更值得关注的是,外资自9月23日起连续16个交易日成为净卖家,期间累计撤资18亿3000万令吉,显示国际资金对马股的态度依然谨慎。 外资持续撤离,成为近期大马资本市场的重要焦点。外国投资者的买卖活动不仅影响大型上市公司的股价,也可能改变整体市场的资金流向与投资情绪。当外资连续卖出股票时,部分权重股可能面对更大的价格压力,进而拖累富时隆综合指数的表现。 不过,外资卖盘并不意味着所有投资者都选择离场。统计数据显示,截至10月14日,本地机构投资者今年累计净买入53亿令吉股票,本地散户则累计净买入16亿6000万令吉。两者合计净买入69亿6000万令吉,正好抵消同期外资的累计净卖出额。 这一资金结构反映,马股正出现明显的投资者分歧。外国资金持续撤退,但国内机构及个人投资者仍然愿意承接部分卖盘,使市场在面对资金外流时保有一定支撑。 10月15日早盘,马股继续受到外围市场疲弱影响。富时隆综合指数以1625.10点低开,随后跌破1620点水平。截至上午9时10分,指数报1619.76点,下跌7.96点或0.49%。同一时段,全场只有73只股票上涨,402只股票下跌,显示卖压并非集中在少数大型股,而是扩散至更广泛的市场。 从行业表现观察,科技股成为主要受压领域,早盘指数下跌约3.3%。工业、医疗保健及公用事业股指数也分别下滑约1.3%、1.2%及1.1%,反映投资者在多个行业同步采取谨慎策略。 外资撤离的原因可能涉及全球资金配置、利率预期、汇率变化及国际市场风险偏好,但不能仅凭资金流向数据,将卖盘归因于单一因素。对于国际机构投资者而言,不同国家股市的相对估值、企业盈利前景及货币风险,都会影响资金配置决定。 从投资角度来看,持续净卖出通常容易削弱短期市场信心,但资金外流本身并不等于所有上市公司的基本面恶化。部分具备稳定现金流、合理估值及持续派息能力的企业,仍可能吸引长期投资者关注。 与此同时,本地机构持续净买入,也不能直接解释为马股已经触底。倘若外国资金继续流出,市场仍可能面对进一步调整。投资者需要结合企业财报、盈利预测及市场成交情况,才能更全面评估股票价值。
813只股齐跌!马股卖压全面爆发 科技股重挫2.1%领跌
(吉隆坡9日讯)区域股市卖压升温,马股今日也难以独善其身。亚洲主要股市普遍下跌,富时综合指数全天承压,最终下跌10.77点或0.67%,收报1601.01点。 亚洲主要市场同样跌势明显,其中新加坡海峡指数重挫3.31%,成为区内跌幅最大的股市;菲律宾综合指数、香港恒生指数及韩国综合指数也分别下跌超过2%。 综指盘中失守1600点 马股今早以1613.45点开市后一路走低,先后跌破1610点及1600点心理关口,盘中最低一度下探1597.94点,随后才收复部分失地。 全日成交量达到35亿1141万股,成交值为34亿6338万令吉。市场跌势占据绝对上风,共有813只下跌股,远高于378只上升股,另有482只股票持平。 12大领域收低 科技股成重灾区 领域指数几乎全面失守。马股13个领域指数中,共有12个领域收低,只有能源股指数微升0.37点,勉强守住涨势。 科技股指数成为全场跌幅最大的领域,重挫2.1%;通讯媒体股指数下跌1.8%,建筑股指数下滑1.4%,种植股指数则跌1.2%。金融股指数和产托股指数也分别下跌1.0%。 林上海资本首日挂牌逆市上涨 大市一片低迷之际,今日正式在马股主板挂牌交易的林上海资本(LSH,0351,主板建筑股)却逆市走高,首日收市上涨5仙或2.9%,报1.80令吉。 前进控股推进绿色能源合作 另一方面,前进控股(ADVCON,5281,主板建筑股)宣布,旗下银谷科技园(SVTP)已与ACEN C&I MY控股公司签署谅解备忘录,双方将合作开发再生能源方案。 合作内容包括屋顶太阳能,以及透过企业再生能源供应计划(CRESS)取得绿电,协助园区企业降低能源成本及实现ESG目标。 双方也将研究电动车充电、电池储能、智能能源管理及私人配电网络(PDN)等方案,以打造具弹性及可扩展的能源平台,并进一步提高银谷科技园对制造业及工业数据基础设施投资者的吸引力。 不过,相关企业消息未能带动股价。前进控股今日微跌0.5仙或2.8%,收报17.5仙。
813只股齐跌!马股卖压全面爆发 科技股重挫2.1%领跌
(吉隆坡9日讯)区域股市卖压升温,马股今日也难以独善其身。亚洲主要股市普遍下跌,富时综合指数全天承压,最终下跌10.77点或0.67%,收报1601.01点。 亚洲主要市场同样跌势明显,其中新加坡海峡指数重挫3.31%,成为区内跌幅最大的股市;菲律宾综合指数、香港恒生指数及韩国综合指数也分别下跌超过2%。 综指盘中失守1600点 马股今早以1613.45点开市后一路走低,先后跌破1610点及1600点心理关口,盘中最低一度下探1597.94点,随后才收复部分失地。 全日成交量达到35亿1141万股,成交值为34亿6338万令吉。市场跌势占据绝对上风,共有813只下跌股,远高于378只上升股,另有482只股票持平。 12大领域收低 科技股成重灾区 领域指数几乎全面失守。马股13个领域指数中,共有12个领域收低,只有能源股指数微升0.37点,勉强守住涨势。 科技股指数成为全场跌幅最大的领域,重挫2.1%;通讯媒体股指数下跌1.8%,建筑股指数下滑1.4%,种植股指数则跌1.2%。金融股指数和产托股指数也分别下跌1.0%。 林上海资本首日挂牌逆市上涨 大市一片低迷之际,今日正式在马股主板挂牌交易的林上海资本(LSH,0351,主板建筑股)却逆市走高,首日收市上涨5仙或2.9%,报1.80令吉。 前进控股推进绿色能源合作 另一方面,前进控股(ADVCON,5281,主板建筑股)宣布,旗下银谷科技园(SVTP)已与ACEN C&I MY控股公司签署谅解备忘录,双方将合作开发再生能源方案。 合作内容包括屋顶太阳能,以及透过企业再生能源供应计划(CRESS)取得绿电,协助园区企业降低能源成本及实现ESG目标。 双方也将研究电动车充电、电池储能、智能能源管理及私人配电网络(PDN)等方案,以打造具弹性及可扩展的能源平台,并进一步提高银谷科技园对制造业及工业数据基础设施投资者的吸引力。 不过,相关企业消息未能带动股价。前进控股今日微跌0.5仙或2.8%,收报17.5仙。