
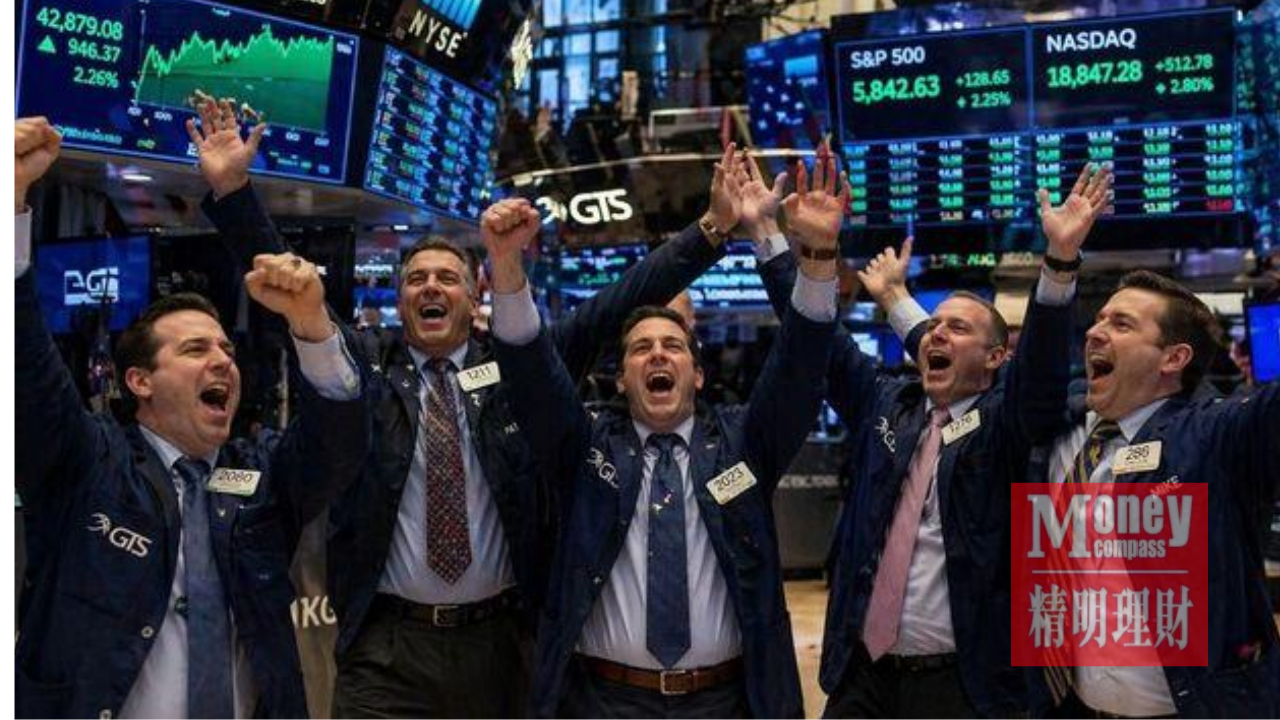
(纽约10日讯)经历上周剧烈震荡后,华尔街迎来强劲反攻。国际油价明显回落,缓解市场对能源成本及通胀压力的担忧,资金重新流入美国股市,道琼斯工业平均指数一举大涨超过1100点,纳斯达克综合指数劲升逾670点,半导体板块更成为当天最强劲的反弹力量。
美国股市周一开盘后迅速走高。道指高开约357点,随后买盘持续增强,盘中一度上涨最多1288点,最高触及52,574点;标准普尔500指数盘中升幅一度达到2.72%,以科技股为主的纳指则最多上涨约3.15%。
截至收市,道琼斯工业平均指数上涨1,104.02点或2.15%,报52,389.75点;纳斯达克综合指数劲升673.71点或2.74%,收报25,253.14点;标准普尔500指数则上涨173.08点或2.35%,报7,549.94点。
三大指数全面走高,显示经历前一轮剧烈调整后,市场风险偏好出现明显回升。
半导体成为反弹主力
科技及半导体板块成为本轮反弹的重要推动力量。费城半导体指数单日大涨**6.85%**至约10,033点,升幅明显高于三大主要指数,反映此前遭遇猛烈抛售的晶片股重新获得资金关注。
AI服务器、数据中心以及高性能运算持续带动市场对先进晶片的长期需求预期,因此半导体板块在经历大幅调整后,也成为资金重新部署的主要领域之一。不过,并非所有AI相关股票都同步上涨。辉达(NVIDIA)当天股价逆势下跌约4%,显示市场资金虽然重新进入科技板块,但个股表现仍然存在明显差异。
与此同时,反映在美国上市中国概念股表现的金龙指数下跌约1.32%至5,766点,也没有跟随美国主要指数反弹。这意味着当天行情并不是所有风险资产全面上涨,而是资金明显集中在部分美国大型股及半导体板块。
油价下降缓解通胀忧虑
国际油价下跌成为市场情绪改善的重要背景之一。能源价格是影响通胀的重要因素,当油价明显回落时,投资者通常会重新评估未来整体物价压力,以及美联储是否需要维持较长时间的紧缩货币政策。
如果能源成本持续下降,理论上有助降低企业运输及生产成本,同时减轻部分消费者生活成本压力。
不过,单日油价下跌并不足以确定未来通胀走势。工资、住房、服务价格以及其他商品成本,同样会影响美国通胀,因此市场仍将持续观察后续经济数据及美联储政策讯号。
上周暴跌后资金重新进场
这一轮上涨也必须放在上周剧烈震荡的背景下观察。美国科技股此前经历明显调整,部分高估值AI及半导体股票遭到资金减持,使投资者对AI资本开支、数据中心建设成本以及企业能否把庞大投资转化成实际盈利产生更多疑问。
摩根大通策略员 Dubravko Lakos-Bujas 认为,上周市场下跌主要受到去杠杆化影响,而投资者悲观情绪可能已经接近极端水平。他维持标普500指数今年底8,000点的目标。若以此前收市水平计算,相当于仍存在进一步上涨空间。
不过,他同时提醒,短期市场仍面对多项不确定因素,包括大量新股融资、数据中心建设前景、地缘政治局势以及国际油价变化,这些因素都有可能影响美联储12月的利率决定。
AI投资周期未结束 但波动可能加剧
瑞银投资总监办公室策略师 Ulrike Hoffmann-Burchardi 则认为,上周科技股急跌更接近投资者重新调整仓位,而不是AI投资周期已经结束。
AI基础设施仍需要大量晶片、服务器、网络设备、电力和数据中心投资,因此相关产业的长期需求逻辑并未因为几天的市场下跌而完全改变。
不过,市场资金高度集中于少数大型科技股,加上投资者此前给予AI企业较高增长预期,也意味着一旦盈利、资本开支或政策环境不符合预期,股价波动可能被进一步放大。因此,周一的大幅反弹虽然显示资金重新进场,却不能单凭一个交易日判断新一轮长期升势已经确立。
华尔街进入高波动阶段
经历连续数日大涨大跌后,美国股市正在进入更加敏感的阶段。一方面,油价回落、科技股估值调整以及AI长期投资需求,为市场提供反弹基础;另一方面,数据中心资本开支、地缘政治、美联储政策及企业盈利仍可能随时改变资金方向。
对于投资者而言,道指单日上涨超过1100点固然抢眼,但真正值得观察的是半导体与科技企业接下来的订单、盈利及现金流能否支撑市场给予的估值。
华尔街这场强势反攻显示恐慌情绪有所缓和,但经历近期剧烈波动之后,市场接下来真正需要证明的,不只是股价能否反弹,而是企业基本面能否接得住重新升温的投资热情。

