
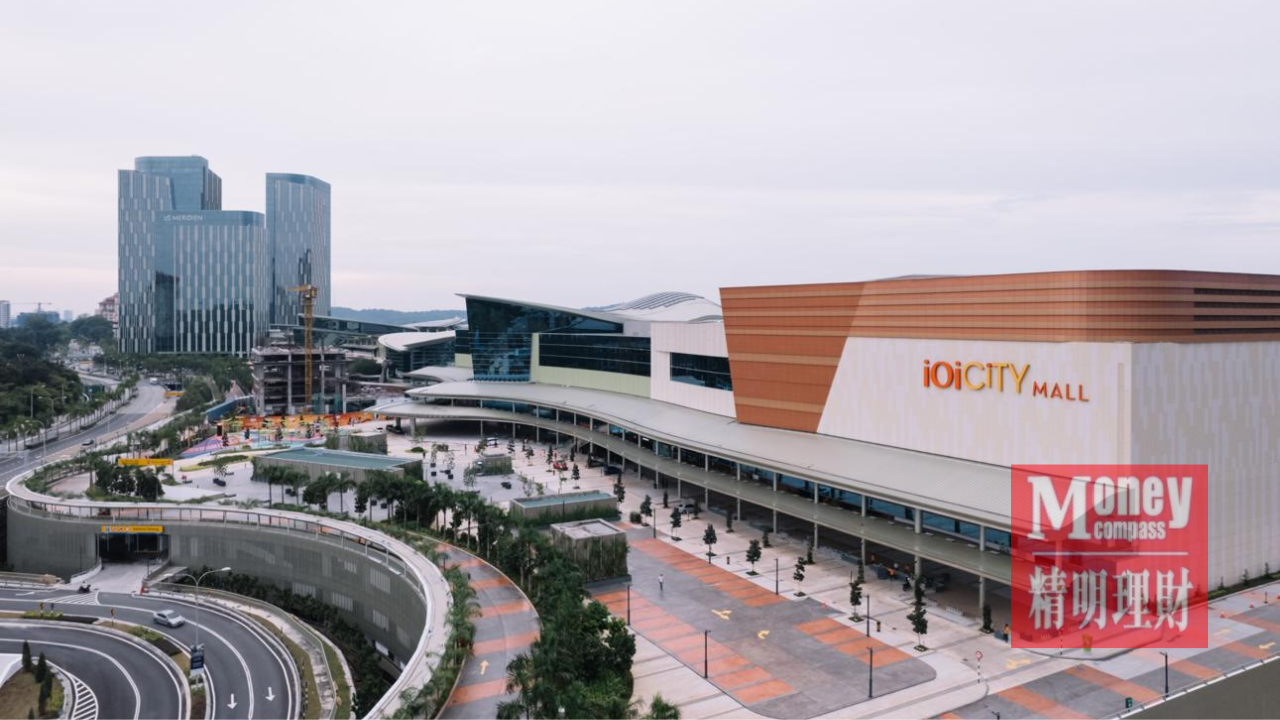
(吉隆坡4日讯)马来西亚房地产投资信托市场迎来重量级新股。IOI置业集团旗下的IOIPG Malaysia REIT于11月3日正式推介招股书,相关财经报道于11月4日刊登。该信托计划以每单位96仙的零售发售价,公开发售最多22亿个单位,预计为发起人筹集约21亿令吉,并以11月25日为马股主板挂牌目标。它被定位为本地历来规模最大的产托首次公开售股,上市仍须依程序推进。
这次交易的看点不只是集资额。初始资产组合包含九项永久地契产业,截至今年5月31日的估值约76亿6000万令吉。核心是IOI City Mall,净可出租面积超过250万平方尺,同期承诺出租率达97.9%。其余资产包括六家万豪旗下品牌酒店,共提供1920间客房,以及IOI City Towers和PFCC Towers两组办公楼。商场、酒店及办公室形成不同租金来源,但也各自面临消费、旅游与办公需求的周期变化。
发行结构分为零售及机构两部分,分别最多约7亿1561万个和14亿8439万个单位。合资格的IOI置业集团股东可按持有十股普通股认购一个产托单位的比例参与;另有1亿1000万个单位向马来西亚公众开放申请,其中一半保留予土著公众。投资者必须核实自身资格及最终配售安排,不能把优先认购比例理解为必然获配。
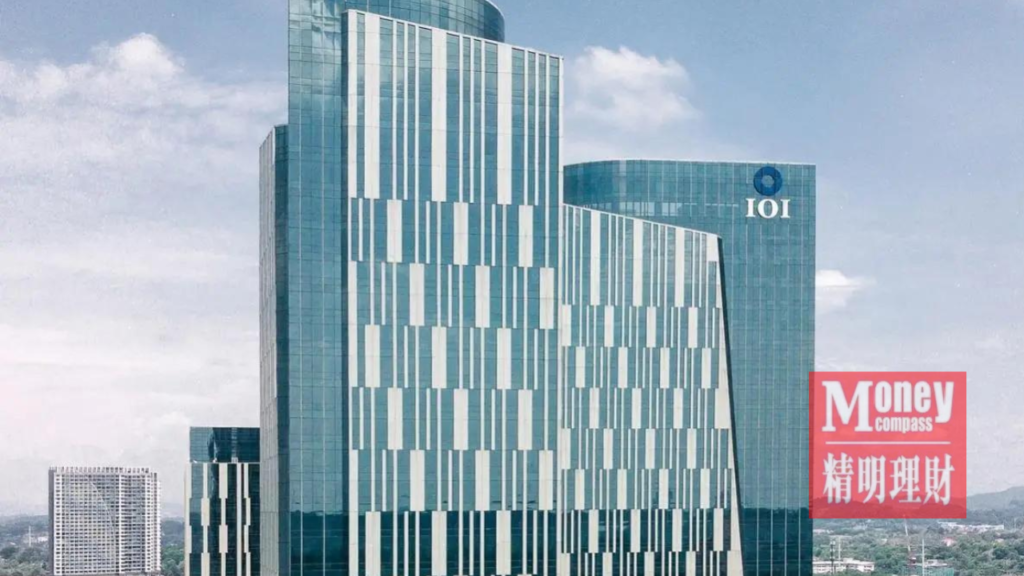
以96仙计算,上市后55亿个单位对应的预期市值约53亿令吉。IOI置业集团拟保留最多六成单位,意味着成熟资产转移至上市信托后,发起人仍保持重大权益。资料亦显示,信托上市后预计负债约26亿5000万令吉,相当于预期总资产的34.1%。债务能否在可控成本下服务,关系到日后可分派收入。
招股资料估算,截至2027年底财政年度的分派收益率为6.60%,管理公司计划派发全部可分派收入。这两个数字均须谨慎解读:收益率属于预测,不是固定利息,更不是资本保本承诺;实际派息将受租金收取、维修开支、利息费用及租户经营状况影响。高出租率代表资产具一定吸引力,却不能保证未来没有空置或租金调整。
此次招股认购期在11月3日开放,预定于11月10日下午5时截止;随后还须完成定价、分配及上市程序。市场应观察最终发行价格、机构认购需求和上市后的成交深度。对于重视现金流的投资者,关键是核对资产估值、融资安排及每单位实际分派,而非单凭“史上最大”或预测收益率作决定。
在商业模式上,产托的收入主要来自持有物业并收取租金,和依赖出售开发项目获利的产业发展商不完全相同。租约届满后的续租能力、租户集中程度,以及大型商场与酒店的日常资本维护支出,都可能影响实际可分派现金。投资者还需要留意管理费、关联方交易及未来是否通过再融资或发售新单位扩大组合,因为规模增加不必然等于每单位收益同步增加。

