
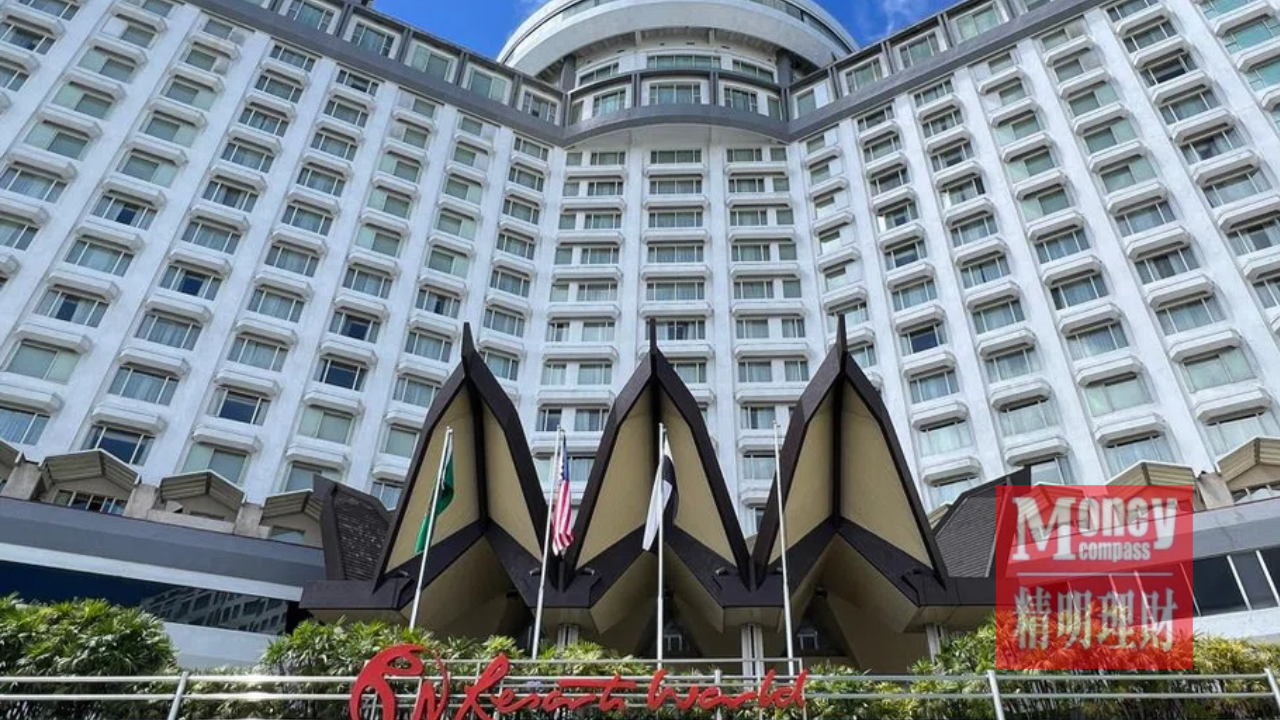
(吉隆坡15日讯)云顶集团一项规模达12亿5000万令吉的附加股筹资计划,出现值得投资者重新审视的细节。集团在10月14日回复大马交易所询问时披露,原先列作营运资本的款项中,将有2亿8000万令吉用于支付贷款利息及其他融资成本。有关说明让市场焦点从“筹集多少资金”,进一步转向“资金如何运用”及现有股东可能承受的摊薄影响。
根据最新说明,拟筹资金中约8亿令吉计划用于偿还贷款,4亿2950万令吉划作营运资本,另外2050万令吉预计用作发行费用。而营运资本项目内,扣除用于利息及融资成本的2亿8000万令吉后,剩余约1亿4950万令吉将用于员工、专业服务、监管合规、税务及日常行政开销。集团保留按实际业务和融资需要调整分配的空间。
另一项受到关注的安排,是附加股拟较理论除权价折让25%至30%。理论除权价将参考定价前五个交易日的成交量加权平均股价计算。交易所要求解释折价依据后,云顶表示,定价考量包括集资规模、市场环境、历史股价、股票流动性及包销商承接未获认购股份的意愿。折价旨在提升股东认购意愿,增加完成集资的把握。
对现有股东而言,附加股不是一般的现金派息,而是一次需要作出选择的融资安排。愿意投入新资金的合资格股东,可按最终公布的条件考虑认购;若不参与,则须关注持股比例及每股指标可能受到的影响。由于发行价、配额及最终时间安排仍应以正式公告为准,投资者不能单凭指示性价格计算个人成本。
云顶此前表示,若以8亿令吉偿还借款,并按截至今年6月底短期借款加权平均利率5.16%估算,每年可节省约4130万令吉利息开支。这是公司试图减轻融资负担的一面;另一面则是筹资额中仍有相当部分要支付融资成本,显示企业面对的资金管理压力不能只从现金余额判断。
市场评价这项计划时,需要同时比较几个因素:还债能否持续减少利息支出、营运现金流是否足以支撑各项业务,以及折价发行后的股本变化会如何影响每股盈利。筹得资金本身不等于新增利润,节省利息也不代表集团所有经营挑战已获解决。尤其在资本开支和债务规模均较大的情况下,财务纪律与执行速度同样重要。
接下来最关键的观察点,是最终发行价、股东认购比例、实际募集金额和款项运用进度。若集资顺利,集团可改善部分债务期限与资金灵活度;若市场认购反应欠佳,则可能增加承销安排的重要性。对普通投资者来说,理解融资结构及其代价,比单纯判断股价短期涨跌更有参考价值。

