
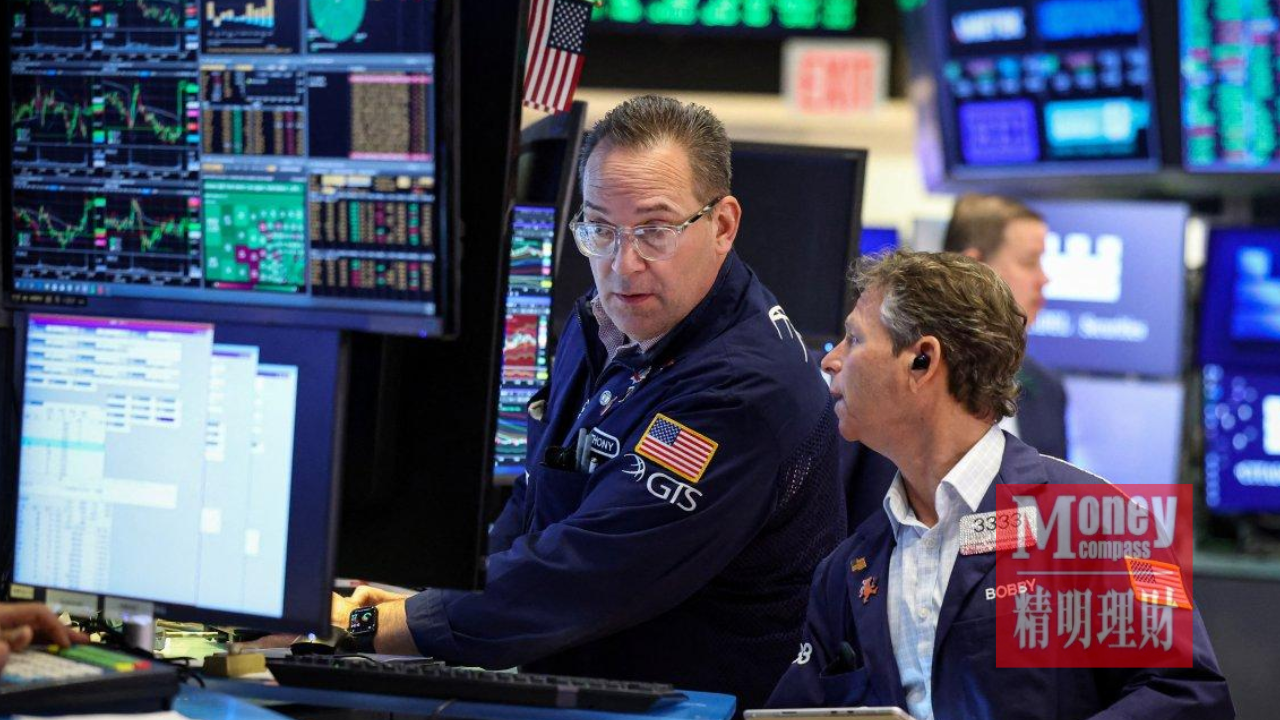
(纽约16日讯)美国股市在科技股抛售与避险买盘交错下,周四上演由弱转强的行情。道琼斯工业平均指数收市上涨556.21点,升幅1.08%,报52177.69点;标准普尔500指数上升25.12点或0.33%,报7744.06点;纳斯达克综合指数仅微升20.16点或0.08%,收报26713.03点。相关收市数据由《九点股票》于马来西亚时间16日刊登,并获国际通讯社报道支持。
当天走势并非全面乐观。道指早盘一度上升超过600点,科技股为主的纳指却曾下跌约1.44%,反映资金正在不同板块之间重新配置。最终三大指数虽然收高,但纳指涨幅明显落后,说明投资者对人工智能相关企业的盈利与融资前景仍有疑虑。
市场焦点之一,是部分人工智能基础设施公司投入庞大资本建设数据中心,营运资金及借贷需求随之上升。当融资成本处于较高水平,投资者会更严格检视这些项目何时产生现金流、客户合约能否转化为收入,以及企业能否承担长期债务。相关担忧已由股票市场延伸至部分企业债券价格。
美国9月生产者价格指数显著上升,也加深市场对通胀的警惕。较高的物价压力可能限制联邦储备局短期降息空间,甚至改变市场对未来利率路径的判断。不过,单一月份的数据并不足以确认下一次议息结果,投资者仍须结合消费、就业和官员讲话综合评估。
另一方面,美国国债收益率回落,为部分股票估值提供喘息空间,医疗保健及消费类股份获得资金青睐。路透社指出,当天标普500指数11个主要板块中有8个上涨,医疗保健板块表现突出。这种分化显示,市场并非全面撤离股票,而是更倾向选择现金流及盈利前景较清晰的企业。
值得留意的是,费城半导体指数继续走弱,反映晶片及相关科技股尚未摆脱调整压力。虽然人工智能长期需求仍受到关注,但市场开始区分技术趋势与企业估值:行业成长潜力巨大,不代表所有参与者都能在高资本开支下取得合理回报。

