

(吉隆坡6日讯)马来西亚半导体自动化检测设备制造商伟特机构(ViTrox,0097)交出一份受市场关注的成绩单。截至2026年9月30日止首九个月,集团累计净利达到2亿5482万令吉,明显高于去年同期的8701万令吉,增幅接近193%。同一期间,营业额由5亿5273万令吉增至约11亿3000万令吉,规模超过翻倍。盈利增长速度高于营收增速,说明本期业务组合和经营效率值得进一步观察,但也不能仅凭这一项数据推断未来每季都能维持相同增幅。
第三季的表现尤其突出。该季净利为1亿1858万令吉,去年同期为3472万令吉,同比增长约242%;季度营收则从2亿2857万令吉上升至4亿8510万令吉,增长约112%。这些数字说明集团在最新季度的订单交付和收入确认表现强劲,但财报反映的是截至9月底的已完成业绩,并非11月的即时销售额。
推动增长的主要业务包括自动化电路板检测系统(ABI)和机器视觉系统(MVS)。随着人工智能服务器、数据中心交换设备及电子产品内部组件复杂度提高,制造商更依赖自动化视觉识别、缺陷检测和质量追踪,以降低生产线上的返工及品质风险。对设备供应商而言,客户生产线升级通常意味着新的检测需求,不过订单转化为收入仍受客户扩产计划、交货进度与验收时间影响。
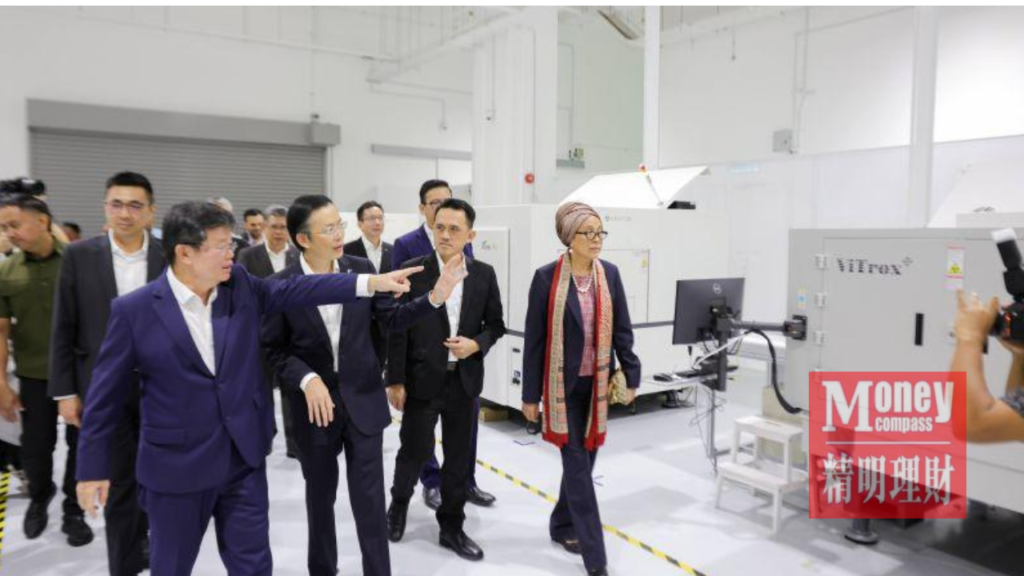
伟特机构的业绩也折射出马来西亚半导体生态系统的另一种竞争方式:企业未必直接生产最先进芯片,却可以通过检测、自动化及机器视觉技术,参与全球高端制造价值链。相较于仅追逐芯片价格,设备公司的长期竞争力更依赖研发投入、产品精度、售后服务,以及能否持续获得国际电子制造客户认可。
集团管理层对未来营运环境保持积极看法,认为全球半导体产业扩张、AI数据中心投资和边缘人工智能设备发展,有机会使相关设备需求延续至2027年。但这属于管理层的展望,不等于已签订的订单保证,也不是确定的盈利预测。特别是AI资本开支可能受融资成本和科技企业投资回报考核影响,强劲需求也可能出现季度间的起伏。尤其在主要经济体产业政策变化、客户资本支出调整时,设备采购可能出现延后。
需要警惕的另一面是外汇和成本风险。伟特机构已指出,将继续加强成本管理、维持营运纪律并投入研发,应对汇率波动与地缘政治不确定性。对于投资者来说,下一步应留意新订单与未交付订单、毛利率、研发费用和现金回收情况,以判断高速成长是否具备持续性。本次财报的亮点是真实的营收与盈利跃升;它是否能成为未来数季的新常态,仍须等待后续披露验证。

