
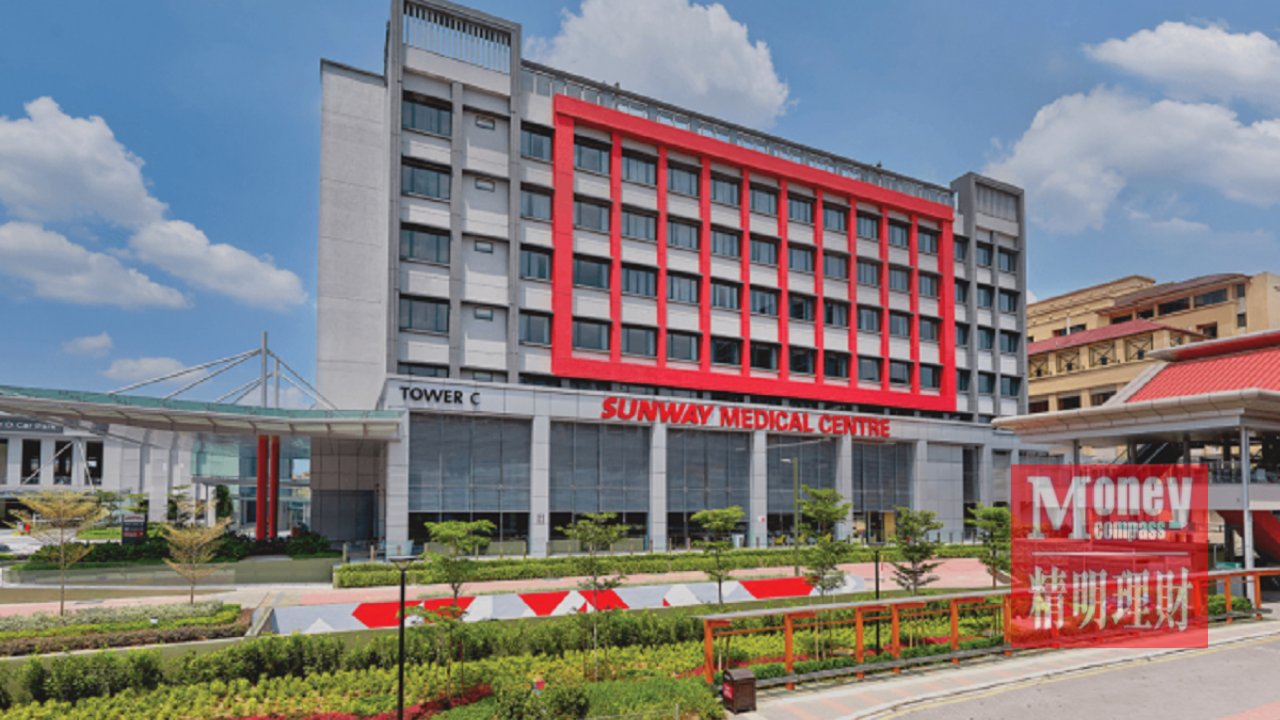
(吉隆坡20日讯)马来西亚私人医疗集团的增长,不再只看新医院开了多少间,也要看病床能否获得有效使用。双威医疗控股(SUNMED,5555)截至2026年9月30日第三季取得9517万令吉净利,按年上升59.43%;营业额达到7亿3744万令吉,增长24.33%。利润增速显著快过收入增长,反映集团医疗网络的经营效率与业务规模正在产生较强的盈利贡献。
把时间拉长至首九个月,集团累计净利为2亿零666万令吉,较去年同期上升47.79%;同期营业额为19亿9974万令吉,增幅25.96%。这些数据意味着增长不完全来自某一个季度,但利润快于营业额增长,仍有必要继续留意医疗人力、药品、耗材、设备折旧及融资成本等因素。医疗业务投资金额大,单季盈利表现强劲并不代表未来每季都能维持同样增速。
医院网络的营运指标更能解释财报。集团截至9月底获批准床位总数达到1994张,较去年同期增长20%,其中双威城医疗中心新增108张床位。当季病床使用率从去年同期的70.6%升至76.7%,意味着现有医疗设施的利用程度提高。入住病患人数增加21%至3万6541名,每名病患平均贡献上升5%至1万2339令吉,数量与平均收费贡献同时增长。

但须注意,获批准床位数、已投入运作床位数及实际入住人数不是同一个概念。批准床位增长代表未来可提供的服务容量,使用率则体现已运作资源的利用情况。如果新床位开放速度快于病患增长,使用率可能短暂受到压力;如果病患需求持续稳健,较高使用率则有机会改善固定成本分摊,并支撑医院利润。管理层必须在扩张与医疗品质之间保持平衡。
财务结构亦出现变化。集团披露,负债率由去年12月底的42%下降至今年9月底的9%,与今年完成上市后的资本结构调整有关。较低的负债率通常意味着利息负担及融资弹性有所改善,不过不能据此断言后续扩院项目完全没有资金压力。未来仍可能需要持续投入医生团队、专科设备、病房、信息系统及新的医疗设施。
从市场需求分析,人口老龄化、慢性疾病治疗、专科服务与跨境医疗可能为私营医院带来长期空间,但这些因素属于行业发展趋势,而非公司已经实现的收入。竞争也会来自其他医院集团、保险支付制度变化及患者可负担能力。扩充床位只是成长的起点;能够吸引医生、维持护理质量、减少等待时间,才有机会把潜在需求转为可持续收益。
对于投资者,接下来应重点比较病患增长、床位使用率、平均病患贡献与净利率是否同步改善,也要检查医疗设备投资后的现金流。双威医疗这一季度显示网络成熟度有所提高,且上市后财务杠杆明显下降;但预测未来盈利时,仍需把新增设施爬坡期与人员成本计入。已经公布的是本季业绩和营运数据,未来成长属于展望,不能简单把59.43%的升幅线性外推。

