
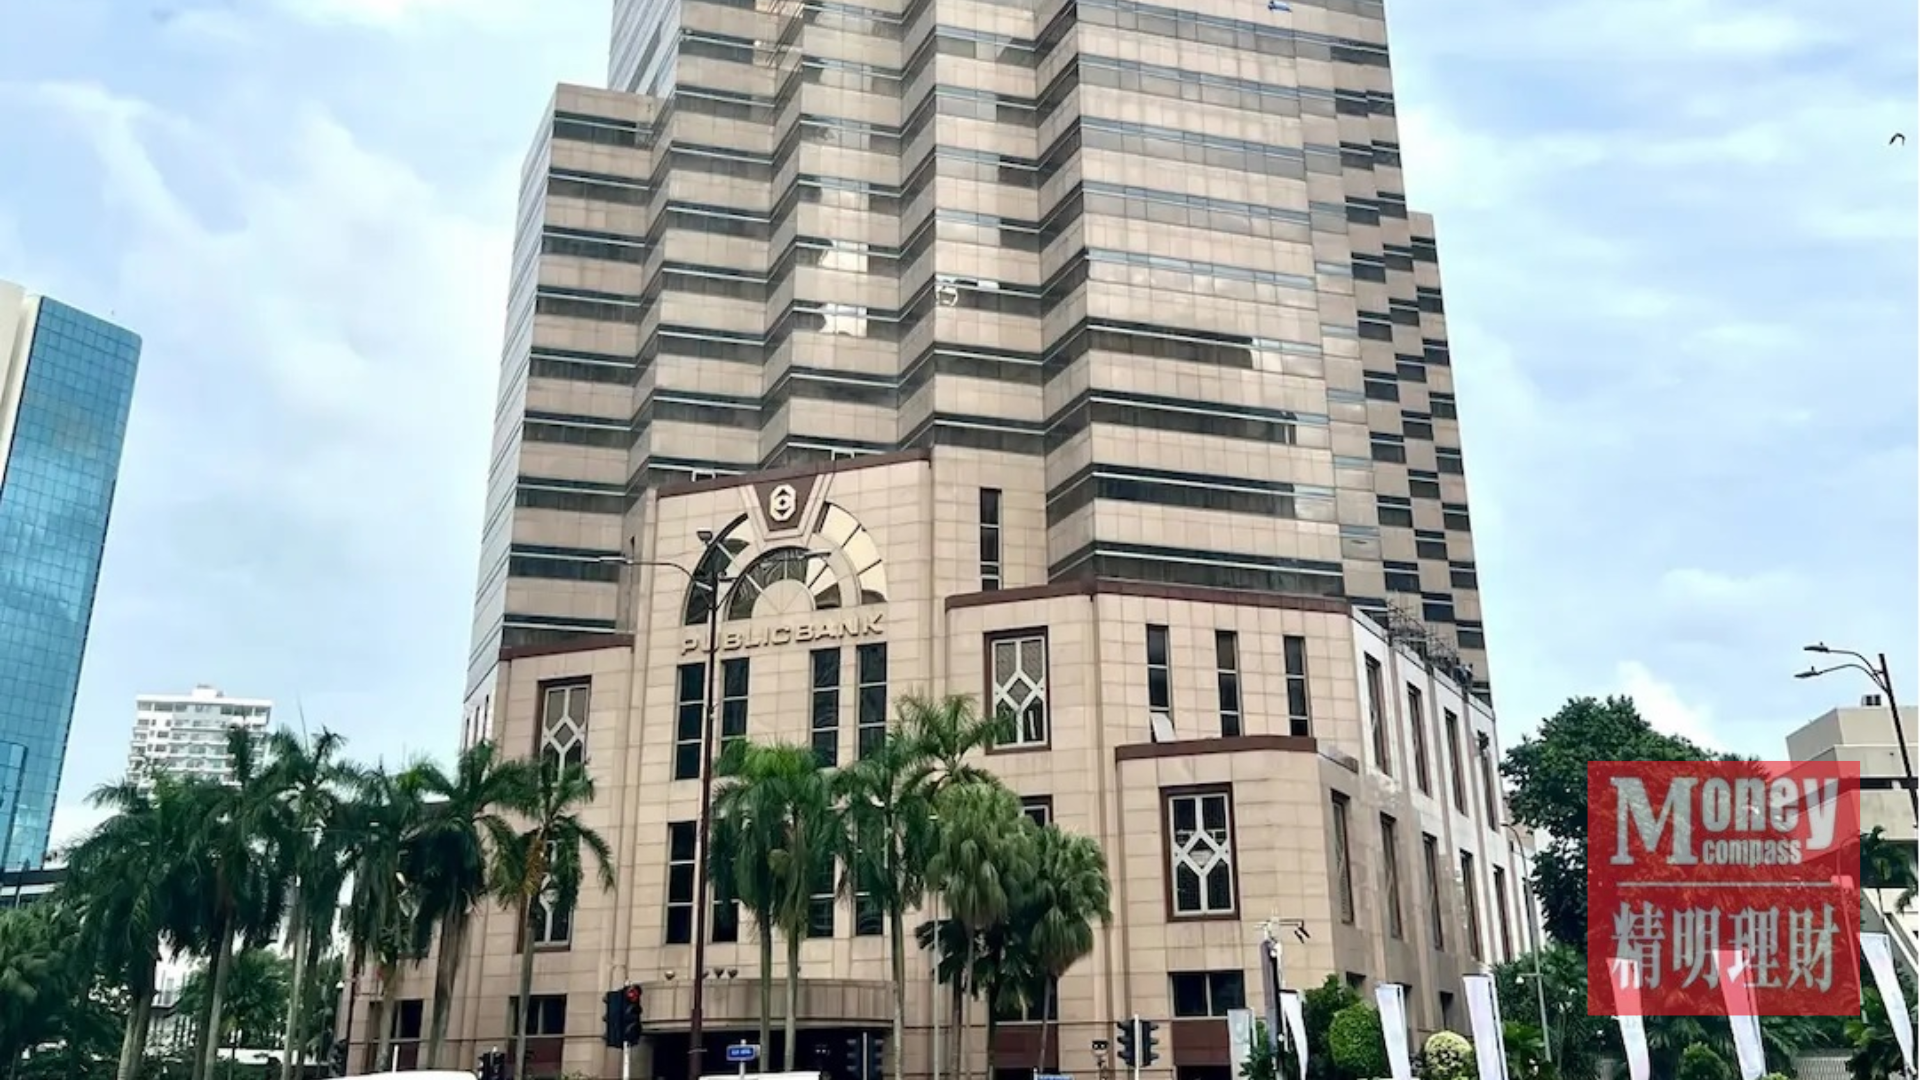
(吉隆坡20日讯)日本保险巨头传出有意收购伦平资本(LPI,8621,主板金融股),大众银行(PBBANK,1295,主板金融股)也因此迎来潜在套现机会。分析员估计,若大众银行脱售所持有的44.15%股权,可能释放约5亿2100万令吉的未实现收益,但是否出售仍须权衡长期保险业务收入与一次性获利之间的利弊。
据外媒报道,日本MS&AD保险集团正探讨收购伦平资本的可能性,以扩大海外业务版图。不过,相关计划仍处于初步评估阶段,交易最终能否落实仍存在不确定性。
联昌国际证券指出,大众银行若以伦平资本目前的股价估值出售股权,预计可释放约5亿2100万令吉的未实现收益。
大众银行于2024年12月以每股9.80令吉、总值17亿2000万令吉收购伦平资本股权。以伦平资本目前每股12.76令吉计算,这批股权的估值已升至约22亿4000万令吉。
不过,潜在收益并不代表交易已经完成,也不意味着大众银行必然会选择出售。
日本保险巨头扩张版图 合并后市占率料达16%
MS&AD保险集团目前已通过大马MSIG保险在我国经营业务。若成功收购伦平资本,并进一步整合MSIG与伦平保险(Lonpac)的业务,合并后的普通保险业务将有望成为我国市场的主要参与者之一。
联昌国际证券估计,两家业务合计市占率约16%,高于大马安联普通保险约15%的市占率。
不过,分析员提醒,大众银行需要评估出售股权所带来的财务与策略效益,是否足以弥补失去伦平资本控制权,以及放弃稳定保险业务收入的代价。
换言之,即使出售股权能够带来可观的账面收益,大众银行仍须考虑保险业务对集团长期盈利的贡献,不能只看一次性的获利金额。
3年净利料达18.5亿令吉 目标价却遭下调
另一方面,联昌国际证券预计,大众银行2026财政年3年核心净利将达到18亿5000万令吉,在财富管理及外汇业务带动非利息收入的支持下,按年料仅录得温和增长。
该行维持大众银行“买进”评级,但将目标价从5.50令吉下调至5.35令吉。
与此同时,分析员也下调大众银行2026至2028财政年的盈利预测,降幅分别为12.5%、2.1%及2.5%。
这意味着,大众银行一方面可能因潜在股权交易释放可观收益,另一方面仍面对未来盈利预测遭下调的压力。对投资者而言,后续除了关注MS&AD收购计划是否取得进展,也需留意大众银行如何平衡资产套现、保险业务控制权及长期盈利能力。

