
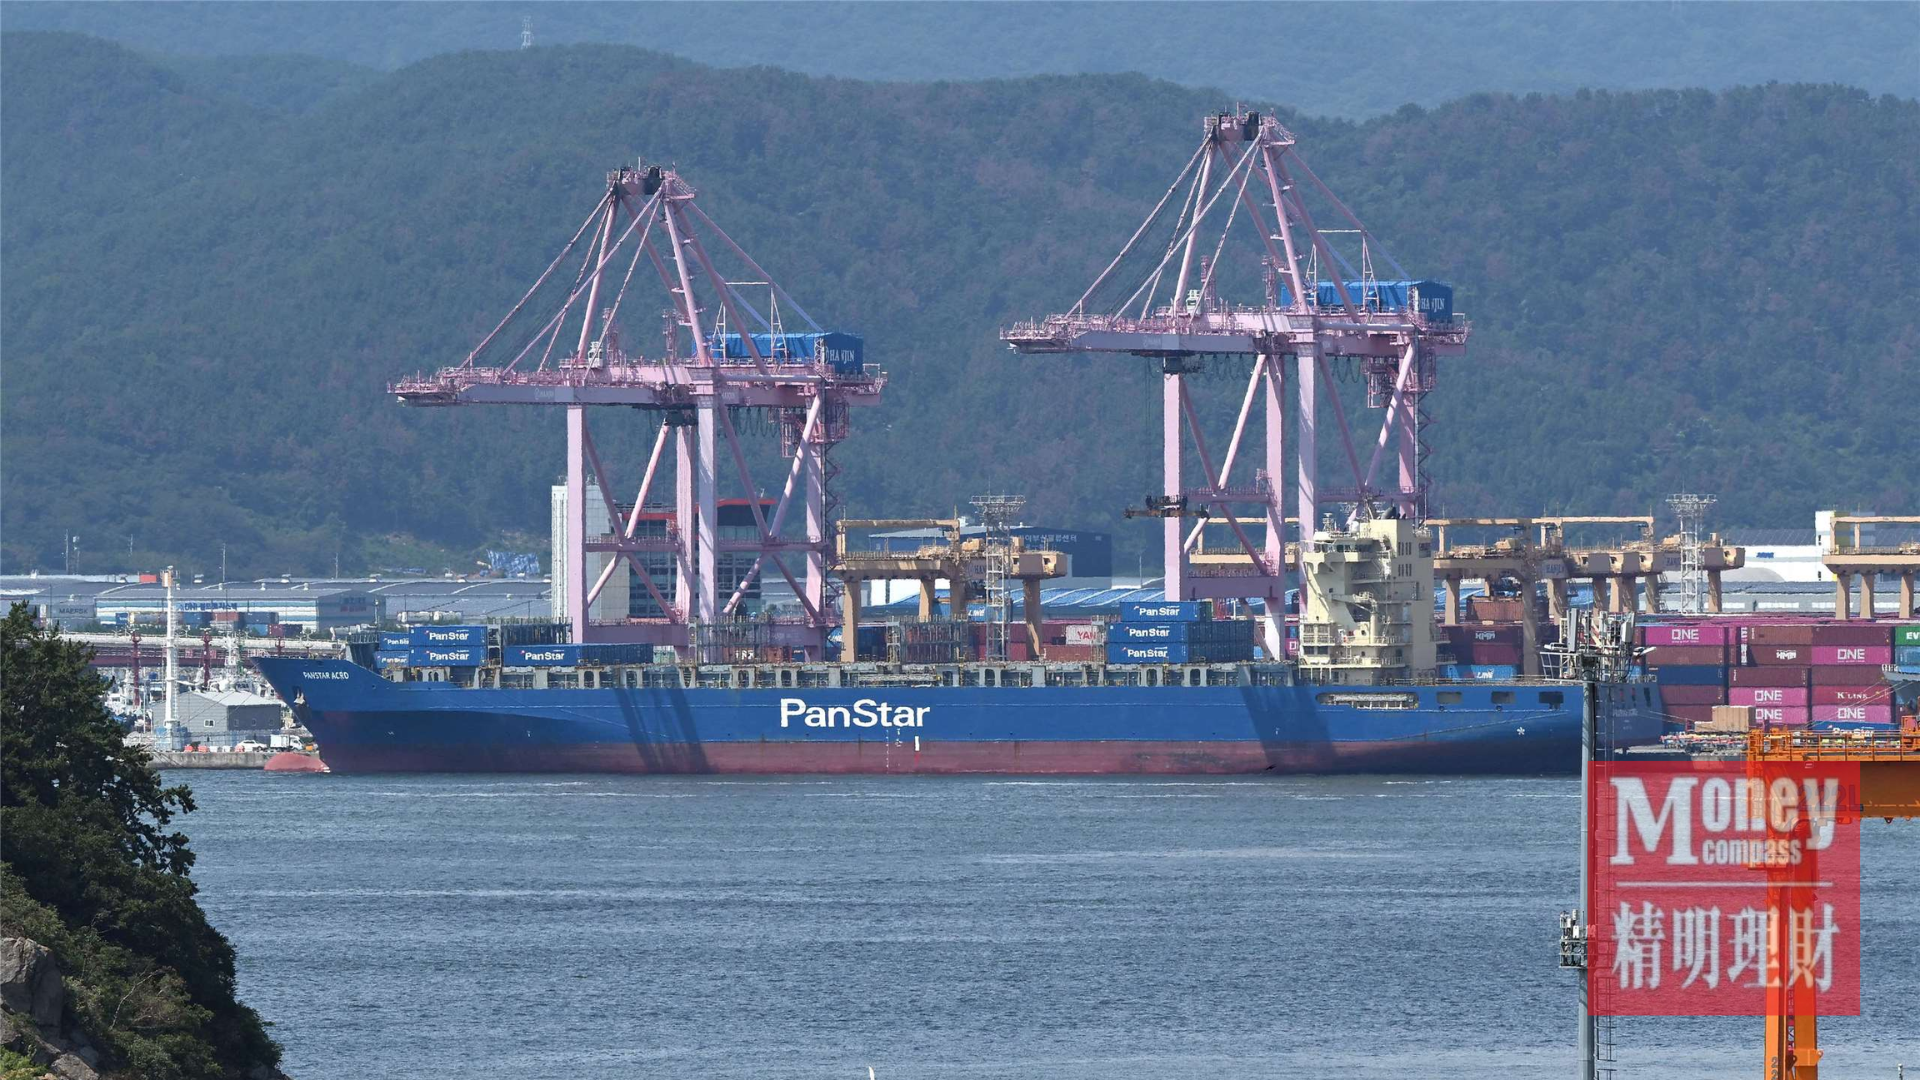
(伦敦、奥斯陆16日讯)全球货柜航运市场明年恐迎来运价下跌压力!英国航运研究机构德鲁里(Drewry)及挪威航运数据分析机构Xeneta指出,随着全球货柜运输需求增长放缓、船队运力持续扩张,加上红海航线逐步恢复通行,市场供过于求的情况可能进一步加剧。
Xeneta预测,明年全球货柜即期运价平均可能比今年第3季度下跌30%,长期合约运价也可能下滑5%。
Related posts

德鲁里同样看淡明年市场表现,预测全球货柜航运市场的长期合约及即期运价,均将低于今年水平。
两家机构指出,全球货柜航运市场主要面对4大压力,包括运输需求与船队运力增长失衡、红海航线恢复通行、空班及拆船等运力调节措施效果有限,以及大型航商持续订造新船。
需求增长追不上船队扩张
首先,全球货柜运输需求与船队运力增长速度出现落差,可能进一步加重市场供需失衡。
Xeneta预估,明年全球货柜运输需求增长率不超过4%,但船队运力增长率预计达到6.8%。
德鲁里的预测则更为保守,估计全球货柜船队净运力明年将增长8.8%,2028年进一步增至12.1%,2029年仍将增长10%。
在货运需求增长有限、船队规模持续扩大的情况下,市场可用运力可能明显超过实际需求,进而压低运价。
红海航线复航释放运力
其次,红海航线恢复通行,也可能为市场带来更多有效运力。
德鲁里预测,苏伊士运河(Suez Canal)至明年2月的通行量,有望恢复至正常水平的80%。若红海航线在明年逐步恢复正常通行,市场可能释放约160万个集装箱运力。
随着船舶重新经由苏伊士运河航行,航程缩短将提高船队周转效率,让更多船舶投入市场,进一步增加运力供应。
空班拆船难抵供给压力
第三,传统运力调节措施的效果可能逐渐减弱。
虽然航商可通过取消航班、拆解旧船及让部分船舶闲置等方式,控制市场运力,但德鲁里发现,近期空班数量异常偏低,未出现以往明显的季节性变化。
与此同时,老旧船舶拆解及闲置船舶数量也没有明显增加,租船与二手船交易活动同样未见放缓。
德鲁里认为,若市场供应持续增加,单靠空班、拆船及船舶闲置等措施,恐怕难以有效支撑明年运价。
大型航商持续订造新船
第四,大型航商持续扩大船队规模,也可能进一步加剧行业竞争。
德鲁里指出,近期新船订单增加,部分原因来自大型货柜航运公司之间的竞争。
航商之间的竞争不只体现在运价,也涉及航线网络规模及单位营运成本。为了争取未来市场份额,主要航商近期积极订造大型货柜船。
分析员指出,扩大船队及提升运能虽然有助航商强化航线布局和竞争力,但若各家企业同步扩张,而货柜运输需求未能跟上,整体市场运力将进一步增加。
综合来看,随着红海航线恢复通行、船队持续扩张及货运需求增长放缓,全球货柜航运市场明年可能面对更严重的供过于求问题,运价也将承受更大的下行压力。