
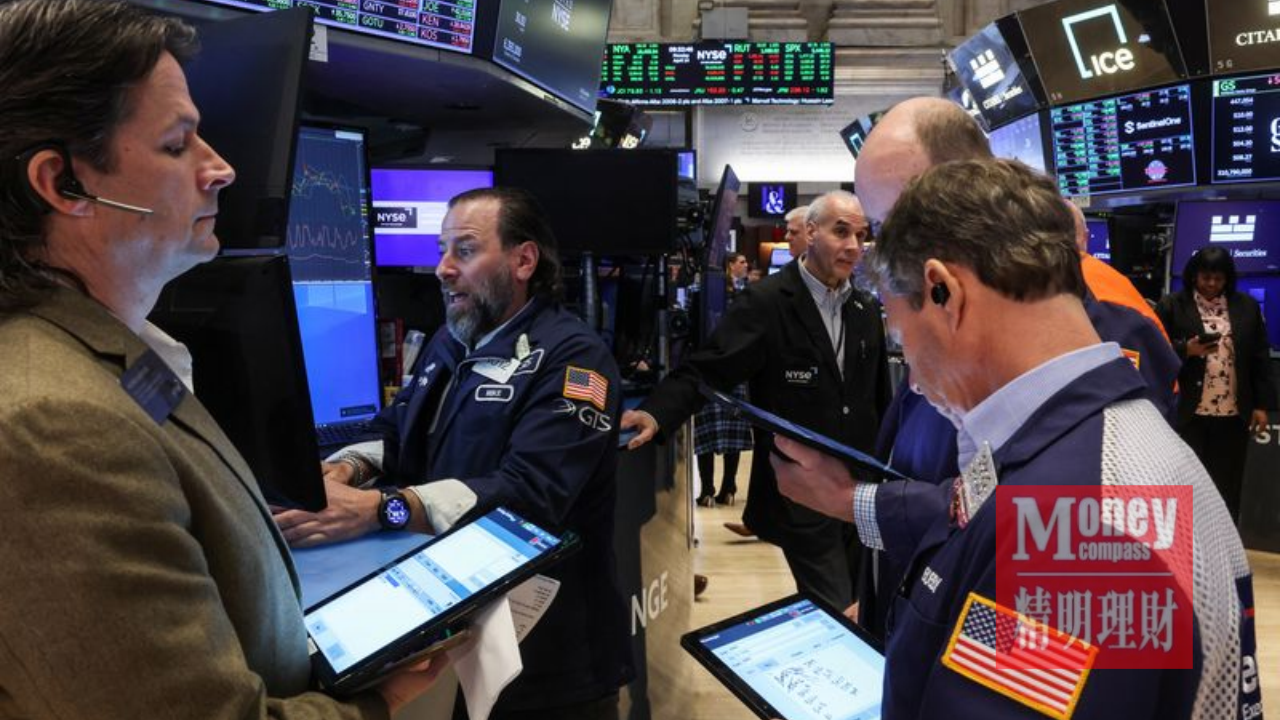
(纽约15日讯)美国9月通胀数据高于市场预期,华尔街科技股在10月14日交易日遭遇明显抛售。纳斯达克综合指数收跌511.51点或1.88%,报26692.87点;标准普尔500指数跌86.51点或1.11%,报7718.94点;道琼斯工业平均指数则跌48.62点或0.09%,收于51621.48点。三大指数同步走弱,但科技股跌幅更深,成为当日市场的主要压力来源。
最新公布的美国消费者物价指数显示,9月整体通胀率按年升至3.7%,高于8月的3.4%,也超过市场原先估计的3.6%。剔除食品和能源的核心通胀率按年为2.6%,同样高于预期。能源价格上涨是整体物价加速的重要因素,而核心数据偏强,则使投资者担忧价格压力并未局限于燃料。

通胀升温改变了市场对美国联邦储备局政策的判断。投资者原本期待利率能够逐步回落,如今必须重新衡量继续维持高利率,甚至再度加息的可能性。利率预期上升时,未来才可能兑现大量盈利的成长型企业,往往面对更大的估值压力;人工智能与科技股因先前涨幅较大,更容易成为资金调整的目标。
科技板块的压力并不完全来自单一经济数字。人工智能基础设施投资需要庞大资金,市场也开始更加仔细评估相关企业的融资成本、设备采购和现金流回报。路透社报道指出,部分AI相关股票跌幅显著,半导体板块亦持续承压。市场关注的重点正在从“未来需求有多大”,逐渐转向“投入的资本何时产生足够收益”。
道指当天一度上升,最后仍以轻微跌幅收市,反映不同板块的抗跌能力存在差别。相较之下,纳指下跌超过五百点,显示资金对高估值科技企业更为敏感。美国国债收益率在数据公布后出现明显波动,也说明股票、债券及货币政策预期正互相影响,单凭一项指数的涨跌,未必足以判断整体金融环境。
对亚洲市场而言,美国科技股调整可能影响半导体供应链、数据中心相关企业及高成长股票的短期情绪。马来西亚市场也可能受到外围风险偏好变化影响,但本地企业的盈利、订单与估值仍须分别判断。国际科技股下跌不代表所有相关企业基本面同时恶化,更不能直接推导出个别马股的未来走势。
接下来,市场将观察新的通胀数据、联储局官员发言、企业季度业绩和国际油价走势。若通胀压力持续,利率可能在更长时间内维持高位;若企业盈利足以支持资本开支,部分科技股仍可能展现韧性。对投资者而言,这次下跌最重要的提醒,是在追逐人工智能成长故事的同时,必须重视资金成本、盈利兑现能力与风险分散。