
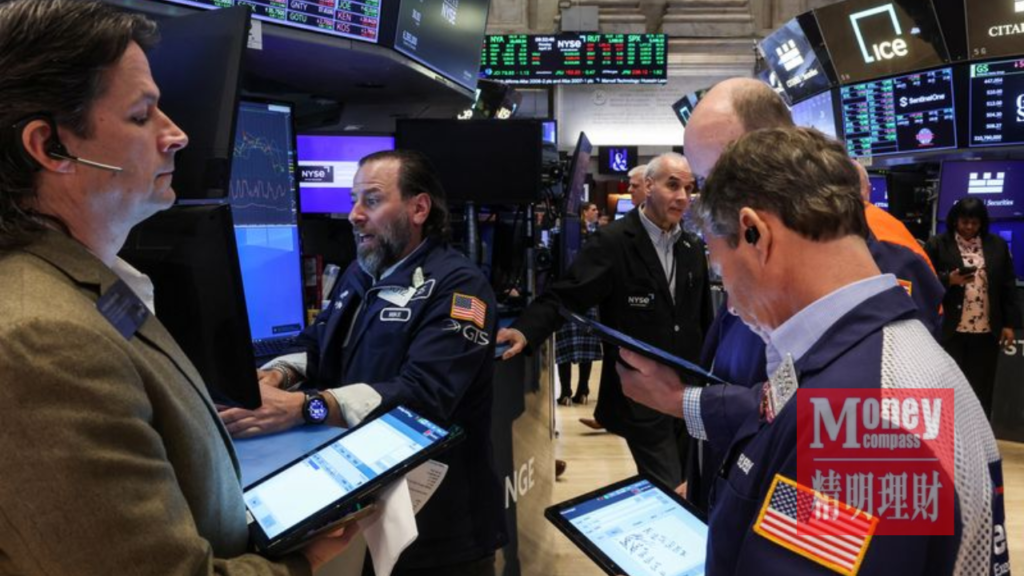
(纽约11日讯)美国股市在前一交易日大幅反弹后,再次受到通胀与利率前景牵动。美国当地时间11月10日(星期二),道琼斯工业平均指数收报52231.89点,下跌157.86点或0.30%;纳斯达克综合指数报25065.87点,下跌187.26点或0.74%;标普500指数报7520.93点,下跌29.01点或0.38%。这组数据反映市场从迅速反弹转向谨慎,并不意味着新一轮全面下跌已经确立。
盘中波动比收市数字更明显。道指低开约226点,跌幅一度扩大至约412点,最低触及51977点;标普500指数曾下探约1.05%,以科技股为主的纳斯达克指数盘中最大跌幅约1.73%。此后买盘部分回流,三大指数收窄跌幅。投资者在利率消息改变时迅速调整仓位,短线价格因而容易出现大幅摆动。
科技板块仍是市场观察重点。费城半导体指数收报约9998点,回落0.35%,与前一交易日的强劲反弹形成对照。反映美国上市中国概念股表现的金龙指数下跌1.21%至约5696点,显示不同科技与成长资产承受的压力并不完全相同。单日走势不能直接推断企业盈利转差,但估值较依赖未来增长的股票,对折现率变化通常更敏感。
本轮行情的核心变量,是市场重新评估美国联邦储备局下一步政策。高盛资产管理的Lindsay Rosner认为,12月加息仍是基本情景;如果通胀持续偏强,紧缩可能加快,并延伸至2027年。贝莱德的Rick Rieder则指出,市场正从是否加息,转向讨论加息幅度可能是一档还是两档。上述均为市场人士判断,尚不是联储局已经作出的正式决定。
对投资者而言,利率可能影响企业融资成本、债券收益率与股票估值。在其他条件不变时,无风险利率提高,往往令远期利润的现值承压;另一方面,若经济活动维持韧性,部分金融或具稳定现金流的公司未必与科技股同步下跌。因此,单以指数升跌推断所有行业前景,容易忽略板块间分化。
本周美国股市尚处在剧烈波动后的修复阶段,尤其需要把“交易日反弹”与“趋势反转”分开看待。前一日道指劲升逾千点,星期二的回吐则提醒市场:风险偏好仍然脆弱。较稳妥的观察指标包括后续美国通胀与就业数据、联储局官员讲话、债券收益率及企业盈利指引,而不是凭一次收市表现断言牛熊已定。
对马来西亚投资者来说,美股变化也可能通过外资资金流向、美元汇率与半导体供应链情绪影响本地股市。不过,相关传导并非即时或必然,个别上市公司的业绩及估值仍须独立分析。在政策会议前,控制仓位集中度、留意风险承受能力,比追逐隔夜涨跌更值得重视。

