
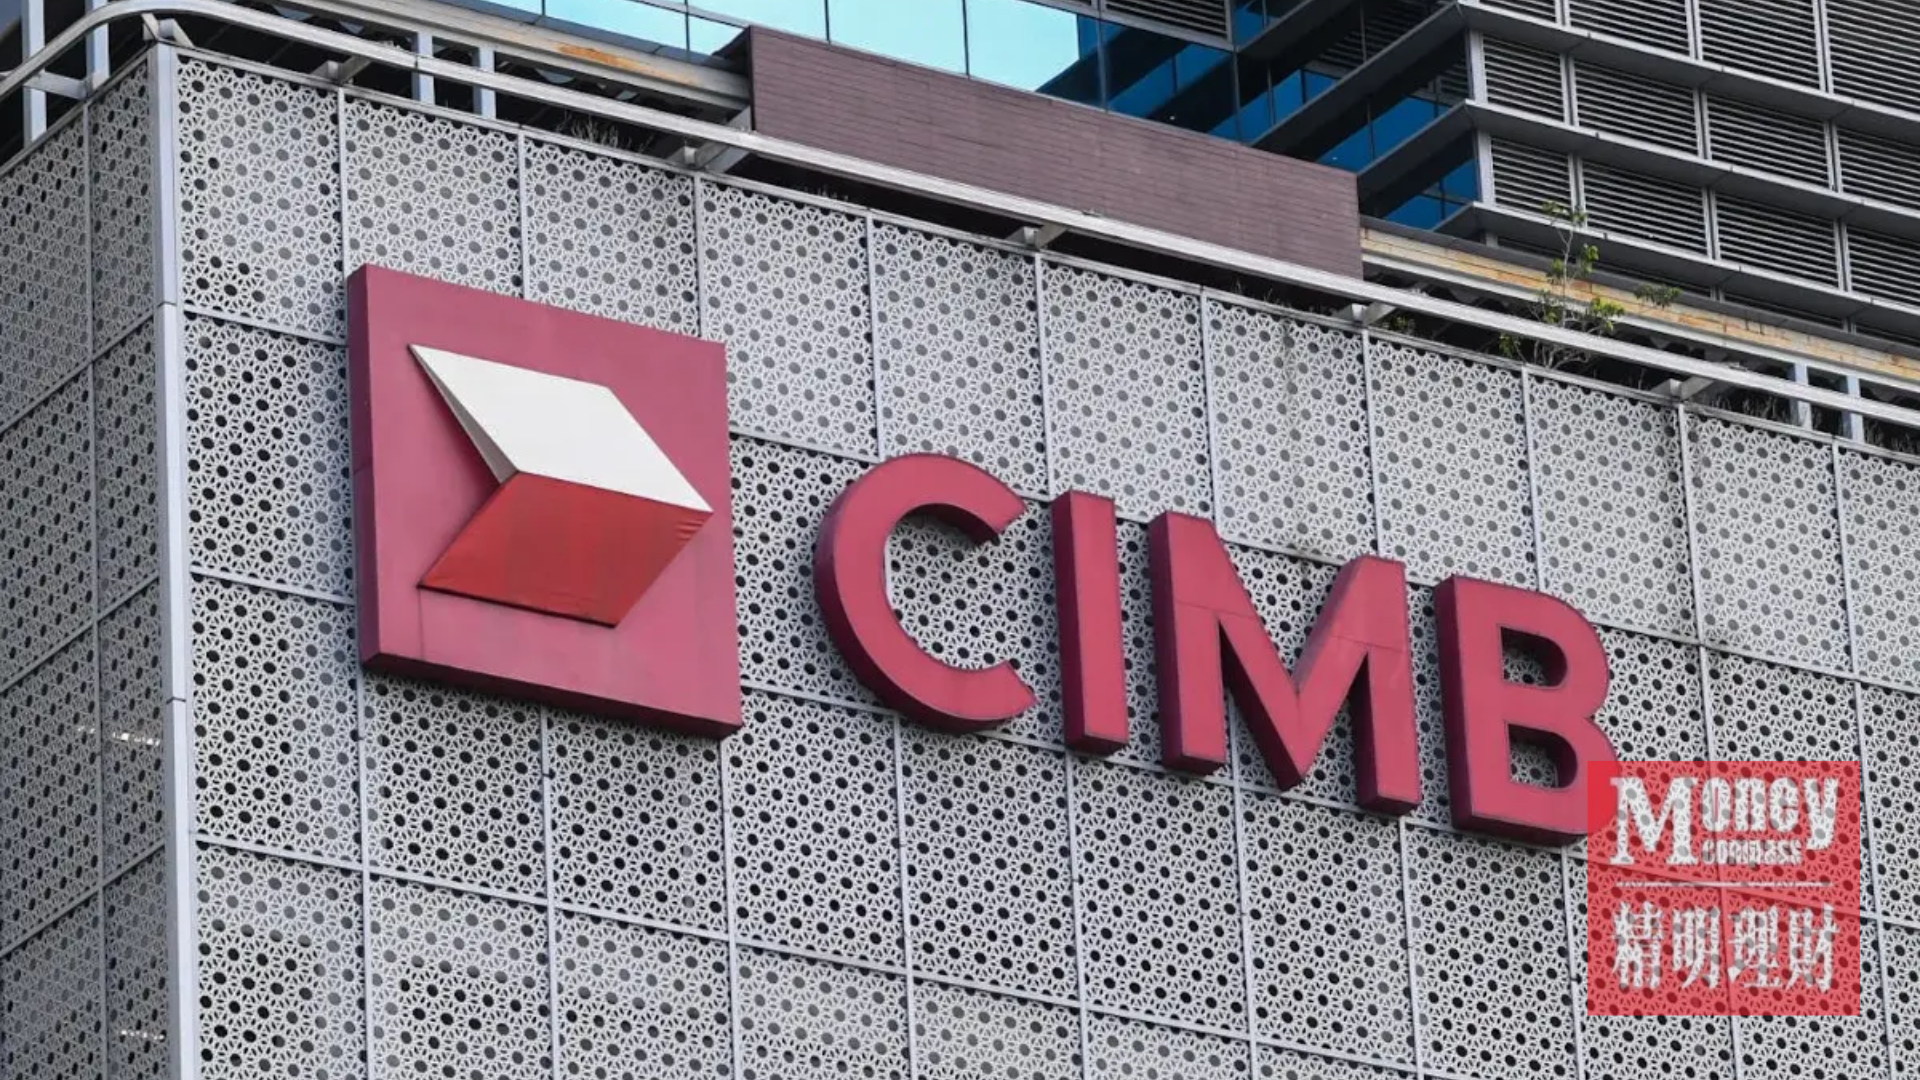
(吉隆坡21日讯)联昌国际(CIMB,1023,主板金融股)正加紧研究旗下印尼子公司印尼联昌国际银行(CIMB Niaga)的潜在除牌计划,并计划与监管机构商讨相关安排。若最终选择私有化,交易成本预计最高可达8亿7100万令吉。
联昌国际证券分析员在最新报告中指出,集团考虑推动除牌,主要是认为印尼联昌国际银行目前的估值偏低,同时看好印尼市场的长期发展前景。该银行在财富管理、企业银行、东盟业务联通、中高收入客户服务及伊斯兰银行业务等领域具备优势,也是集团评估未来发展策略的重要考量。
自由流通股比例成关键 联昌国际考虑3大方案
目前,联昌国际正评估3种方案,以应对印尼联昌国际银行的自由流通股比例要求,包括以合理估值向策略投资者配售股票、重新进行首次公开募股(IPO),以及私有化。
不过,分析员认为,考虑到印尼当前的市场环境,重新上市的可行性相对较低,因此私有化被视为目前较具策略性及可行性的选择。
根据《The Edge Malaysia》报道,印尼修订后的最低自由流通股规定,要求联昌国际逐步降低对印尼联昌国际银行的持股比例。在市场环境不利于发行新股的情况下,如何符合相关要求,成为集团需要处理的问题。
私有化成本最高8.71亿令吉 溢价推高收购代价
马健屋投行分析员指出,联昌国际目前持有印尼联昌国际银行92.5%的股权。
若以该银行每股1550印尼盾的股价计算,私有化所需代价预计约为2兆9500亿印尼盾,相当于约6亿7000万令吉。
若收购价格较现有股价溢价30%,交易成本则可能增至3兆8400亿印尼盾,约8亿7100万令吉。
这意味着,若联昌国际选择以更高价格收购少数股东持有的股份,所需资金将进一步增加。不过,上述金额属于分析员根据不同价格假设作出的估算,并非已经敲定的收购价格。
除牌后仍可能保留少数股权安排
分析员也指出,联昌国际正在研究不同的除牌安排,其中包括让部分少数股东在除牌后继续持有一定股权,并参考联昌泰国银行及马来西亚联昌银行过去的少数股权安排。
此外,印尼联昌国际银行能否继续向母公司派发股息,也是集团评估相关计划时的重要因素。
换言之,联昌国际除了考虑如何满足印尼市场的监管要求,也需要兼顾子公司的长期盈利能力、股息贡献,以及少数股东的权益。
资本比率仍有调整空间 并购维持审慎
在资本管理方面,联昌国际的普通股权一级资本比率(CET1)达到23%。集团认为,资本结构仍有优化空间,并可能朝20%的水平调整,但目前尚未设定正式目标。
至于并购计划,联昌国际继续采取审慎策略,主要考虑财富管理、中小企业银行业务及印尼联昌伊斯兰银行业务等领域的小型补强型收购,并排除大型交易。
整体而言,印尼联昌国际银行的潜在除牌计划仍处于评估阶段,后续还涉及监管沟通、交易估值及具体安排等因素。私有化能否落实,以及最终所需成本,将取决于集团接下来的决策与相关审批进展。

