
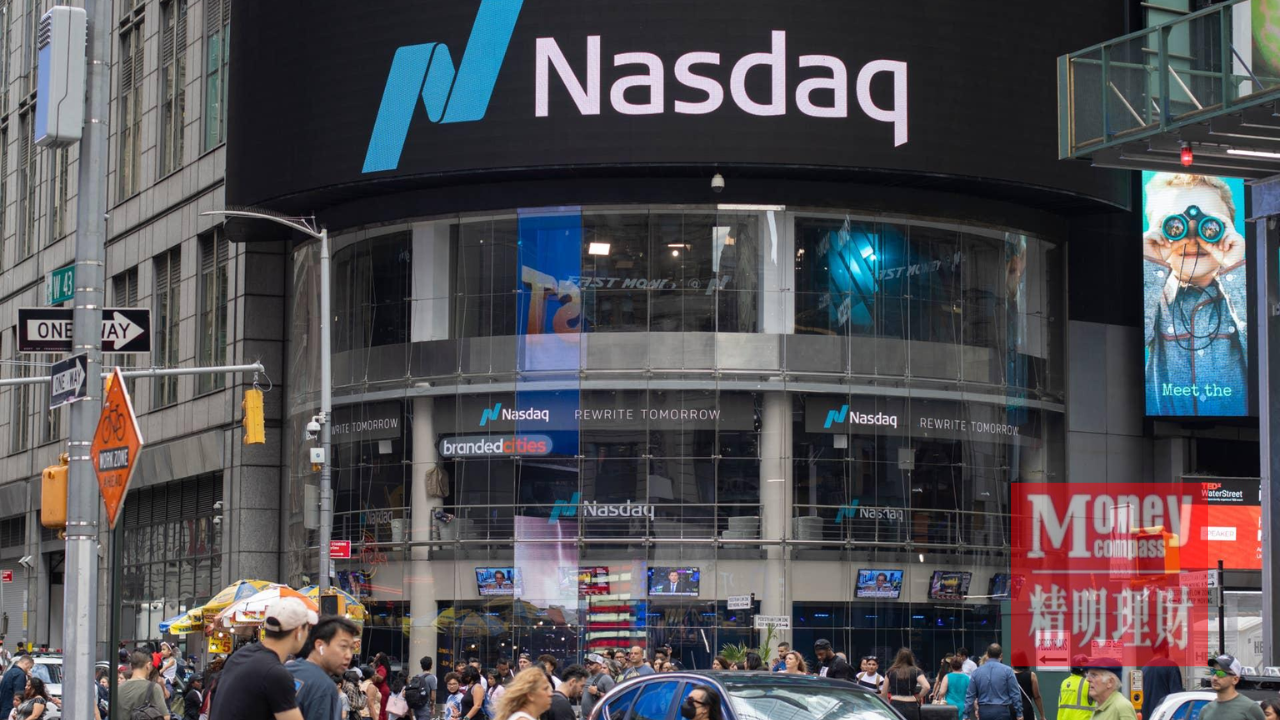
(纽约4日讯)美国股市在11月3日收市时出现鲜明分化。道琼斯工业平均指数下跌197.26点或0.38%,收于51786.72点;纳斯达克综合指数却上涨207.65点或0.83%,报25372.01点。标准普尔500指数增加27.52点或0.36%,收于7568.92点。同一交易日里,传统蓝筹与科技成长股走势不同,反映资金对板块前景的判断并不一致。
交易过程比终场数字更能说明波动。道指开盘后曾扩大跌势,盘中一度低见51593点;纳指则曾上扬约1.23%,最后保留部分涨幅。科技相关股票的反弹尤其明显,费城半导体指数上涨2.63%至约10600点。反观追踪在美上市中国概念股的金龙指数仅反弹0.21%,显示科技板块内部也存在差异,不能将所有成长股视为同步回升。
前期科技股承压,是理解这次反弹的重要背景。市场关注人工智能建设带来的资本支出、融资需求及最终商业回报。企业若持续增加数据中心、晶片和算力投资,短期费用与债务压力可能先于利润改善出现;而当股价先前调整较深,部分投资者也可能开始寻找被低估的机会。这些因素能够解释买盘兴趣,但不足以证明一轮新的长期升市已经确立。
美国中期选举在当日成为另一项市场观察焦点。选举结果涉及政策预期与风险偏好,投资者或暂时降低某些持仓,也可能在不确定因素逐渐消退后回补。不过,政治事件与股价波动之间并非简单的一对一关系;利率、企业盈利预测和估值水平同样可能推动行情,不能把指数升跌完全归因于选举。
投资组合层面,道指与纳指所覆盖的公司结构不同。道指是价格加权指数,成份股的股价高低会影响权重;纳指则包含更多科技及成长企业,因此半导体走强时较容易受惠。标普500同时上涨,说明反弹并非仅局限于一家企业,但其0.36%的涨幅仍弱于纳指,提醒投资者区分“整体市场回升”与“少数热门板块领涨”。
对马来西亚投资者而言,这项差异会影响美国指数基金、科技主题基金及美元资产的短期表现;换算成令吉后的实际回报,还会受到汇率改变影响。只依据一日涨幅追入,可能忽略估值、基金集中度和之后的波动。尤其是半导体企业,订单与利润周期并非完全同步,投资时应检查实际业绩而不是只跟随板块热度。
后续焦点将落在企业公布的资本开支与盈利指引、美联储政策讯号,以及选举结果如何影响财政及产业政策。若盈利兑现,科技股反弹可能获得基本面支持;若融资成本持续偏高或营收不及预期,反弹也可能反复。11月3日的走势证明市场出现短线分化,却不能独立构成未来行情的保证。

