
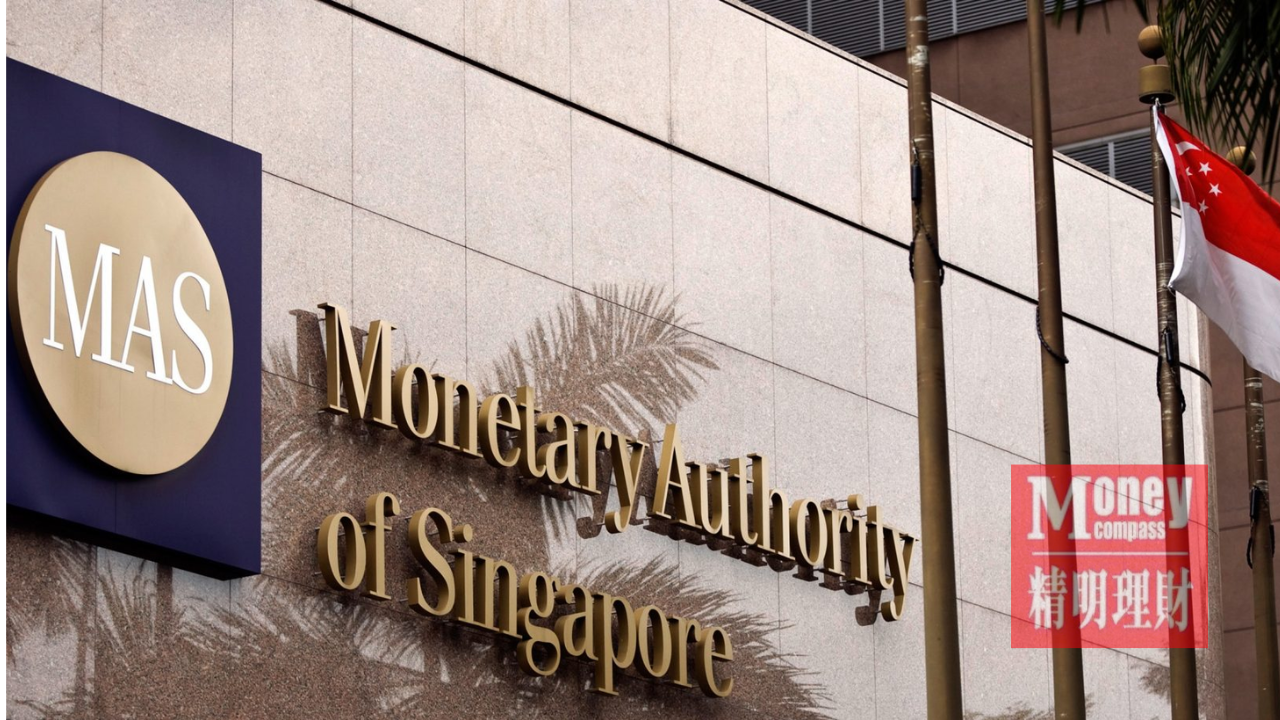
(新加坡12日讯)黄金不仅是价格不断波动的投资资产,也牵涉各国央行如何存放储备。新加坡金融管理局宣布向外国中央银行、国际金融机构及主权实体提供黄金托管服务,计划把本地既有金融基础设施进一步延伸至实物黄金。此举所争取的是国际机构的长期信任、保管业务与相关交易流量,而非短期买卖金条的热潮。
这项安排的核心设施为新加坡国家货币金库,公布可容纳最多五百公吨黄金,且可按未来需要扩大容量。必须厘清,五百吨指设施现有容纳能力,并不代表金管局新增购买五百吨黄金,更不代表已有同等数量的外国央行黄金存入。储备所有权、保管容量及实际存放量,是三项性质不同的数据。

金管局表示,已有海外央行对服务表达兴趣,但未公布机构名称、预约数量或签署合约情况。对主权持有者而言,选择存放地通常涉及政治风险、司法环境、保安要求及紧急调拨能力。黄金本身不提供固定利息,却可作为储备组合的多元化工具,因此保管服务的可信度往往比一时的价格涨跌更加重要。
除了实体保管,新加坡也准备加强黄金交易后台基础设施。相关场外黄金清算系统预计于2027年第一季度开始运作,目标是改善交易双方结算及交割过程。这里所说的“预计”是时间表而非已经上线的事实;具体推出时间仍取决于市场及营运准备。托管与清算如能衔接,可减少机构在不同时区安排交易时的操作摩擦。
新加坡副总理兼金管局主席颜金勇指出,国际环境不确定,外国投资者与中央银行日益重视资产配置多元化,增加了对黄金的兴趣。对新加坡来说,发展黄金服务也与原有银行、外汇及财富管理网络相互配合,试图在亚洲交易时间提供更完整的服务链。相关需求趋势是政策背景,并非金价必然上涨的证据。
从区域竞争观察,传统黄金中心累积的是规模、制度与市场参与者网络。一个新托管设施能否形成吸引力,仍有赖实际收费、保险责任、提取效率、交易深度和各方接受度。即使保管仓位充裕,若缺少清算银行和活跃买卖盘,也未必立即带来庞大交易量。反过来,一旦机构愿意持续使用,便可能衍生检验、运输、融资及风险管理等周边需求。
对马来西亚企业和个人投资者,这项消息更适合从区域金融竞争角度理解,而不是当作黄金即时买卖讯号。金价仍主要受美元、实际利率、国际风险及买卖需求共同影响,托管服务推出无法单独决定走势。未来应追踪正式启用日期、实际参与机构以及实物黄金交易量;在这些指标出现前,五百吨只能被审慎解读为设施容量,而不是新增黄金需求已经兑现。

