
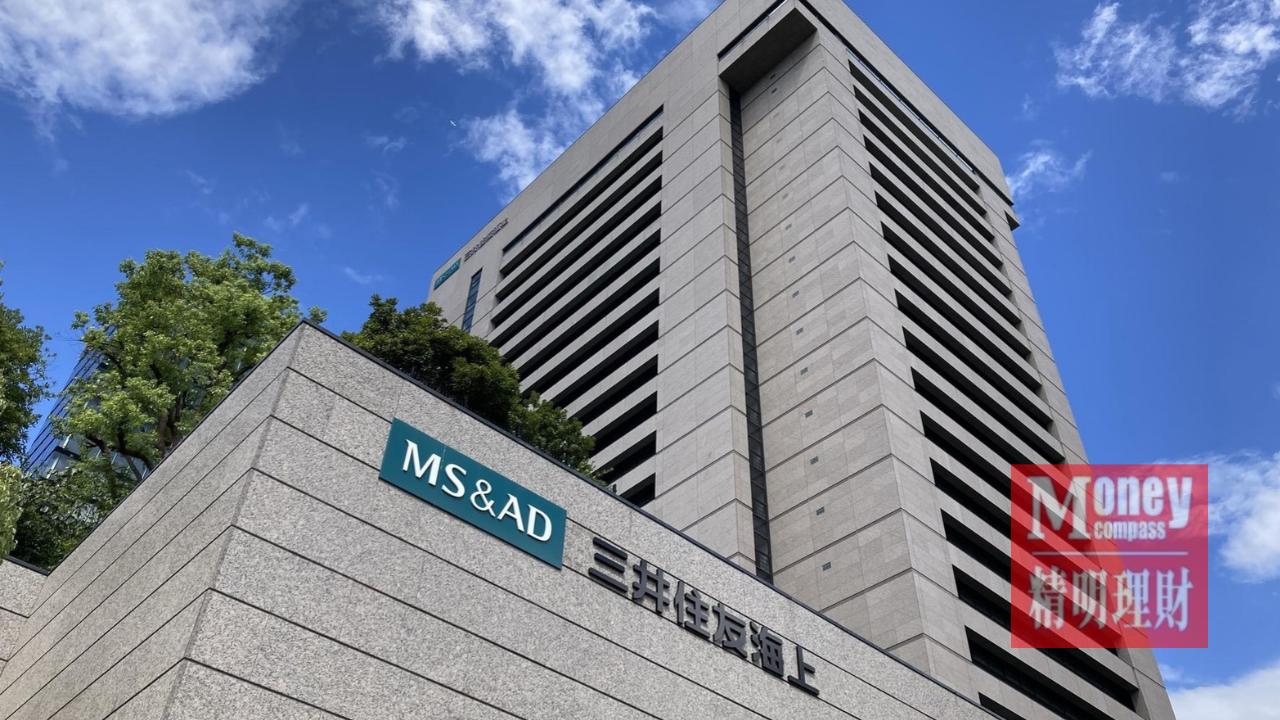
(吉隆坡21日讯)马来西亚保险与银行业再传潜在并购消息。日本MS&AD保险集团正被市场视为伦平资本可能的收购方,而持有伦平资本44.15%股权的大众银行,若选择出售相关持股,可能释放约5亿2100万令吉的未实现收益。有关交易仍属市场探讨阶段,尚不能视为已经达成的收购协议。
伦平资本是马来西亚普通保险市场的重要参与者,其旗下伦平保险拥有稳定业务基础。日本MS&AD保险集团目前已通过MSIG保险在马来西亚经营业务。若未来相关企业实现整合,将有机会扩大经营规模,改变本地普通保险市场的竞争格局。
证券分析估计,MSIG与伦平保险若成功结合,合计市场占有率可能达到约16%,高于大马安联普通保险约15%的水平。不过,这些属于基于假设交易作出的测算,最终结果仍取决于业务范围、交易结构及监管批准等条件。
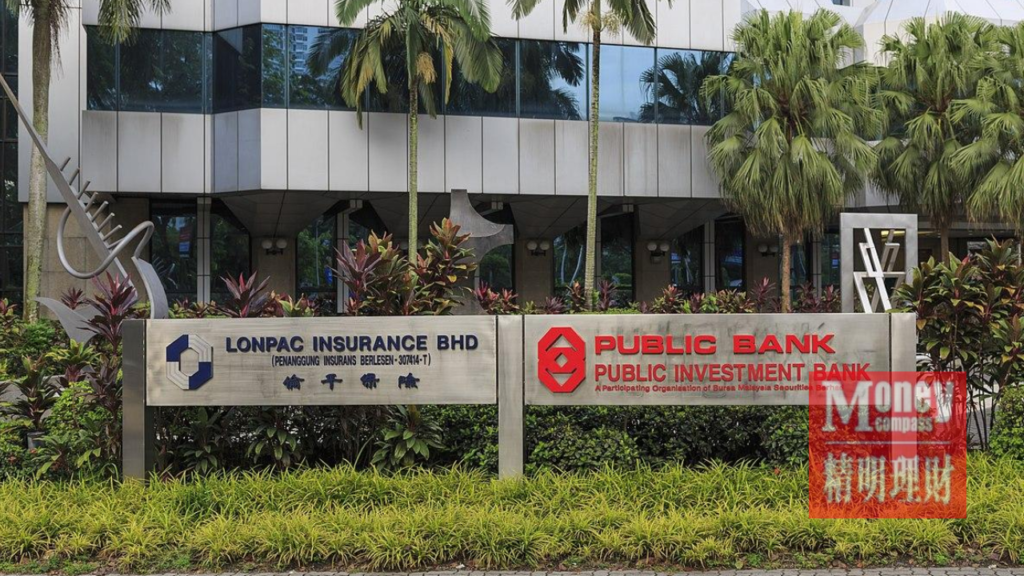
大众银行于2024年12月以每股9.80令吉、总值约17亿2000万令吉的价格收购伦平资本股权。以伦平资本每股12.76令吉的参考股价计算,该笔投资的估值约为22亿4000万令吉,两者差额构成约5亿2100万令吉的潜在账面增值。实际出售收益可能受到成交价格、交易费用及会计处理影响,不能简单等同于最终净利。
对大众银行而言,潜在交易并非只有一次性收益的考量。保险业务可为银行提供较稳定的收入来源,并有助于财富管理及综合金融服务的发展。出售股权虽然可能增加资本灵活性,却也意味着放弃部分长期收益及业务控制权。因此,任何方案都必须衡量短期套现价值与长期战略利益。
另一方面,市场对大众银行的盈利预期也有所调整。证券分析预计,集团截至9月底的2026财政年第三季核心净利约18亿5000万令吉,较去年同期小幅增长,主要受财富管理及外汇等非利息收入支持。有关分析维持“买进”评级,但将目标价由5.50令吉下调至5.35令吉,同时调整未来数年的盈利预测。
潜在并购消息可能带动保险板块估值重估,但投资者仍须区分市场传闻、分析师情景预测与公司正式公告。接下来,交易双方是否展开正式谈判、收购价格是否具吸引力,以及监管机构会否批准,均是决定事件能否落实的关键。

