
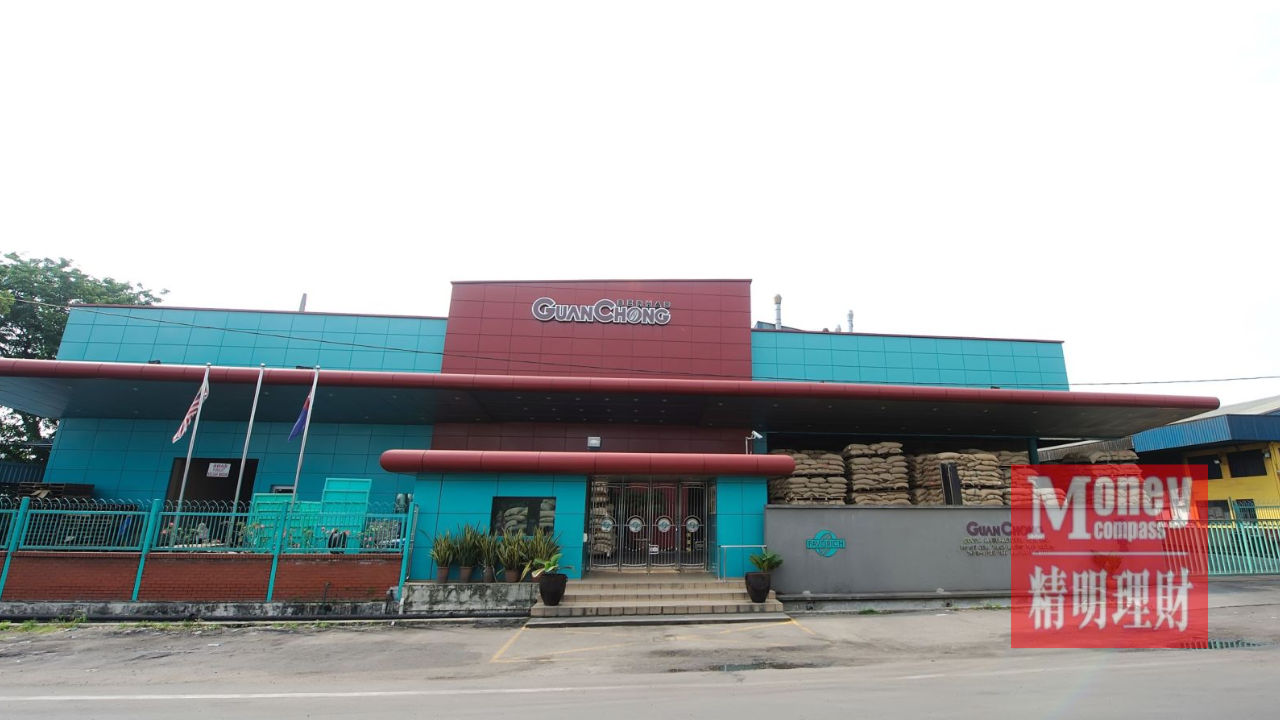
(吉隆坡19日讯)马来西亚可可加工企业源宗集团(GCB,5102)最新季报出现鲜明反差:销售收入明显缩水,净利润却写下新高。集团截至2026年9月30日止第三季,净赚2亿7765万令吉,高于去年同期的4124万令吉,增幅约573%。换句话说,本季盈利约为上年同期的6.7倍。对于习惯以营业额判断企业成长的投资者,这份成绩单提醒市场,原料价格与成本结构有时比销售规模更重要。
第三季营业额为23亿1000万令吉,按年下降38%。集团从事可可豆加工及可可原料供应,相关产品的售价与国际可可行情密切相关。当原料价格回落,销售金额可能同步下降,却不必然代表实际加工业务萎缩。同样道理,营收增加也未必直接带来更高利润;关键还包括采购时点、库存成本、客户定价条款以及每吨加工产品的实际利润。
Related posts

本季利润扩张,主要受惠于可可原料投入成本下降、融资开销减少,以及可可研磨业务维持相对稳健的加工收益。报告所呈现的是已经实现的季度财务结果,并不是未来每季都能维持同等增长的保证。尤其去年同期净利仅4124万令吉,较低的比较基础也放大了本次按年增幅。
把观察期拉长至首九个月,增长仍然明显。集团累计净利达到6亿5425万令吉,对比去年同期1亿8404万令吉,增长约256%;但同期营业额下跌44%,至67亿3000万令吉。单季与累计结果方向一致,说明成本和利润变化并非仅发生在一个月份。不过,投资者还应核对营业现金流、应收账款、存货估值与净负债走势,判断账面盈利是否转化为实际资金。
可可产业近年来经历国际商品价格大幅波动,采购端与销售端未必同步调整。对于既加工原料又服务跨国客户的企业,原料价格回落可能释放营运资金、降低借贷需求,也可能带来库存重新估价与订单定价压力。因此,成本降低固然利好,却不能简单推断价格越低就一定越赚钱。
源宗集团的业务覆盖可可脂、可可粉等食品原料,客户横跨多个海外市场。不同地区的需求、汇率变化、物流成本和产能利用率,都会影响最终盈利。若未来订单数量稳定、成本管理改善,利润率可能获得支撑;相反,若加工差价收窄或新采购成本回升,盈利也有回吐风险。这些属于经营情景分析,而非公司已经确认的预测。
这份季报的投资意义,首先在于厘清“营收下跌”与“生意恶化”并非同义;其次在于提醒市场,异常高的利润增长需要放在商品周期和低基数背景中理解。股价会否因此上扬,还涉及当前估值、未来盈利预期及整体市场风险,不能仅靠一次季报得出结论。
接下来值得追踪的指标,包括可可采购与销售价格的调整幅度、季度加工利润、融资成本、营运现金流及管理层对未来需求的说明。如果这些数据延续改善,市场才有条件评估高盈利的可持续性;若成本优势只是短暂周期效应,则应避免把本季纪录直接年化为长期获利能力。