
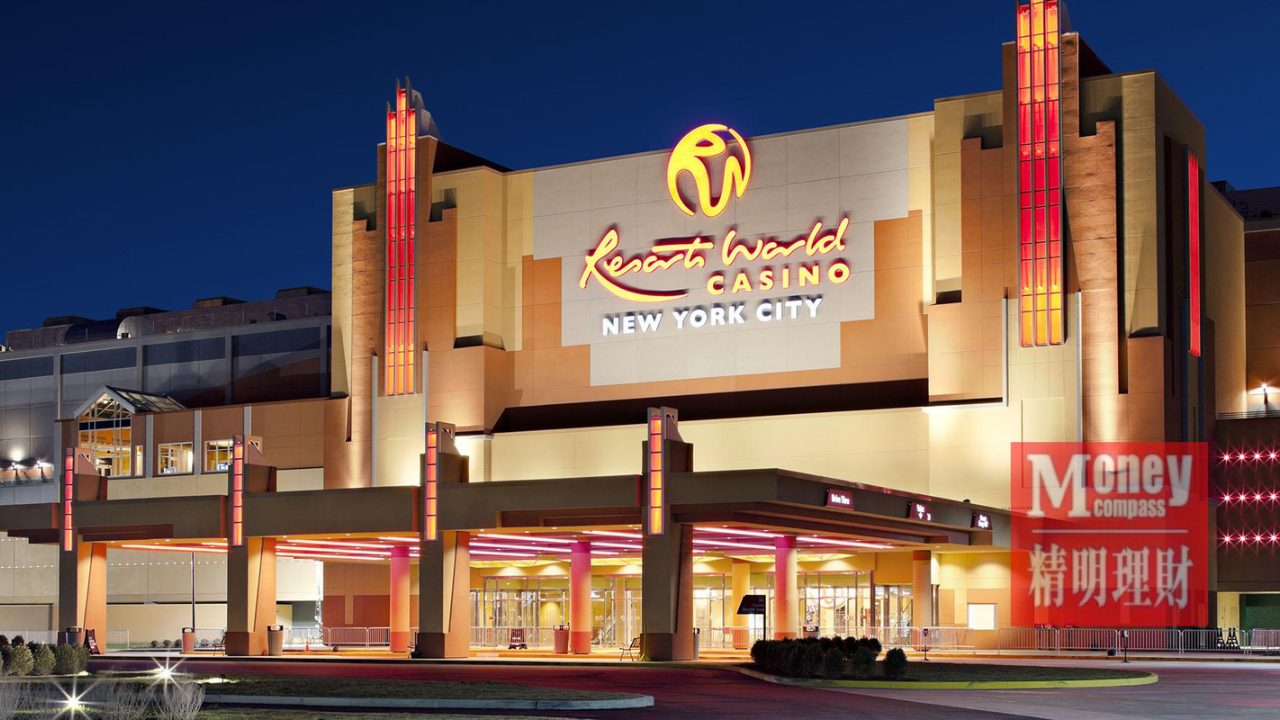
(吉隆坡26日讯)云顶大马旗下纽约云顶世界(Resorts World New York City,RWNYC)继
续成为市场关注焦点。该赌场近期平均每日博彩总收入约430万美元,折合约1756万令吉,虽
然维持可观规模,但按月表现基本持平。投资者接下来关注的重点,是计划于年底推出的私人
博彩贵宾厅,能否为集团带来更高消费客群及新的收入增长。
在8月31日至10月4日期间,纽约云顶世界平均每日博彩总收入约430万美元,与8月3日至30
日的水平大致相同。按业务类别划分,角子机每日博彩收入按月增长约1%,赌桌博彩收入则
下滑约3%。这些数据表明,整体收入稳定并不代表所有业务同步增长,赌场内部不同项目的
表现仍存在差异。
Related posts
博彩总收入是赌场在支付玩家赢款后所记录的博彩收入指标,并不等同企业净利润,更不能把
日均收入直接当作集团每天赚取的纯利。赌场仍须承担人力、设施、营销、折旧、融资及其他
运营成本。对上市公司股东来说,观察收入增长固然重要,但最终仍要结合成本结构与现金流
才能判断对盈利的实际贡献。
促销活动也是需要关注的变量。9月期间,纽约云顶世界的促销赠额占博彩量比率,从8月约
0.5%升至约0.6%。增加促销可能有助吸引顾客、提高回访率,但也可能影响单位收入及经营
利润率。因此,即使未来博彩总收入增加,集团仍须平衡营销投入与利润质量,避免以过高成
本换取短期增长。
瑞银分析员预计,私人博彩贵宾厅有望成为下一阶段的业务推动因素。不过,这仍属于分析预
测,并非已实现的财务成果。新设施是否如期推出、客户需求能否兑现,以及监管和运营条件
都会影响实际表现。市场尤其关注高消费客户能否为现有角子机和赌桌业务带来增量,而不
是单纯转移原有客流。
全年目标方面,分析员预测纽约云顶世界2026年博彩总收入可能达到约15亿美元,折合约61
亿令吉。若要达到这一预测,剩余期间平均每日博彩总收入须提高至约560万美元,明显高于
近期430万美元的水平。这道差距说明,年尾业务提升幅度将成为关键考验。对于云顶大马投
资者而言,接下来的重点是贵宾厅进度、收入结构及盈利转化能力,而不是仅凭“日赚千万”的
标题判断公司表现。

