
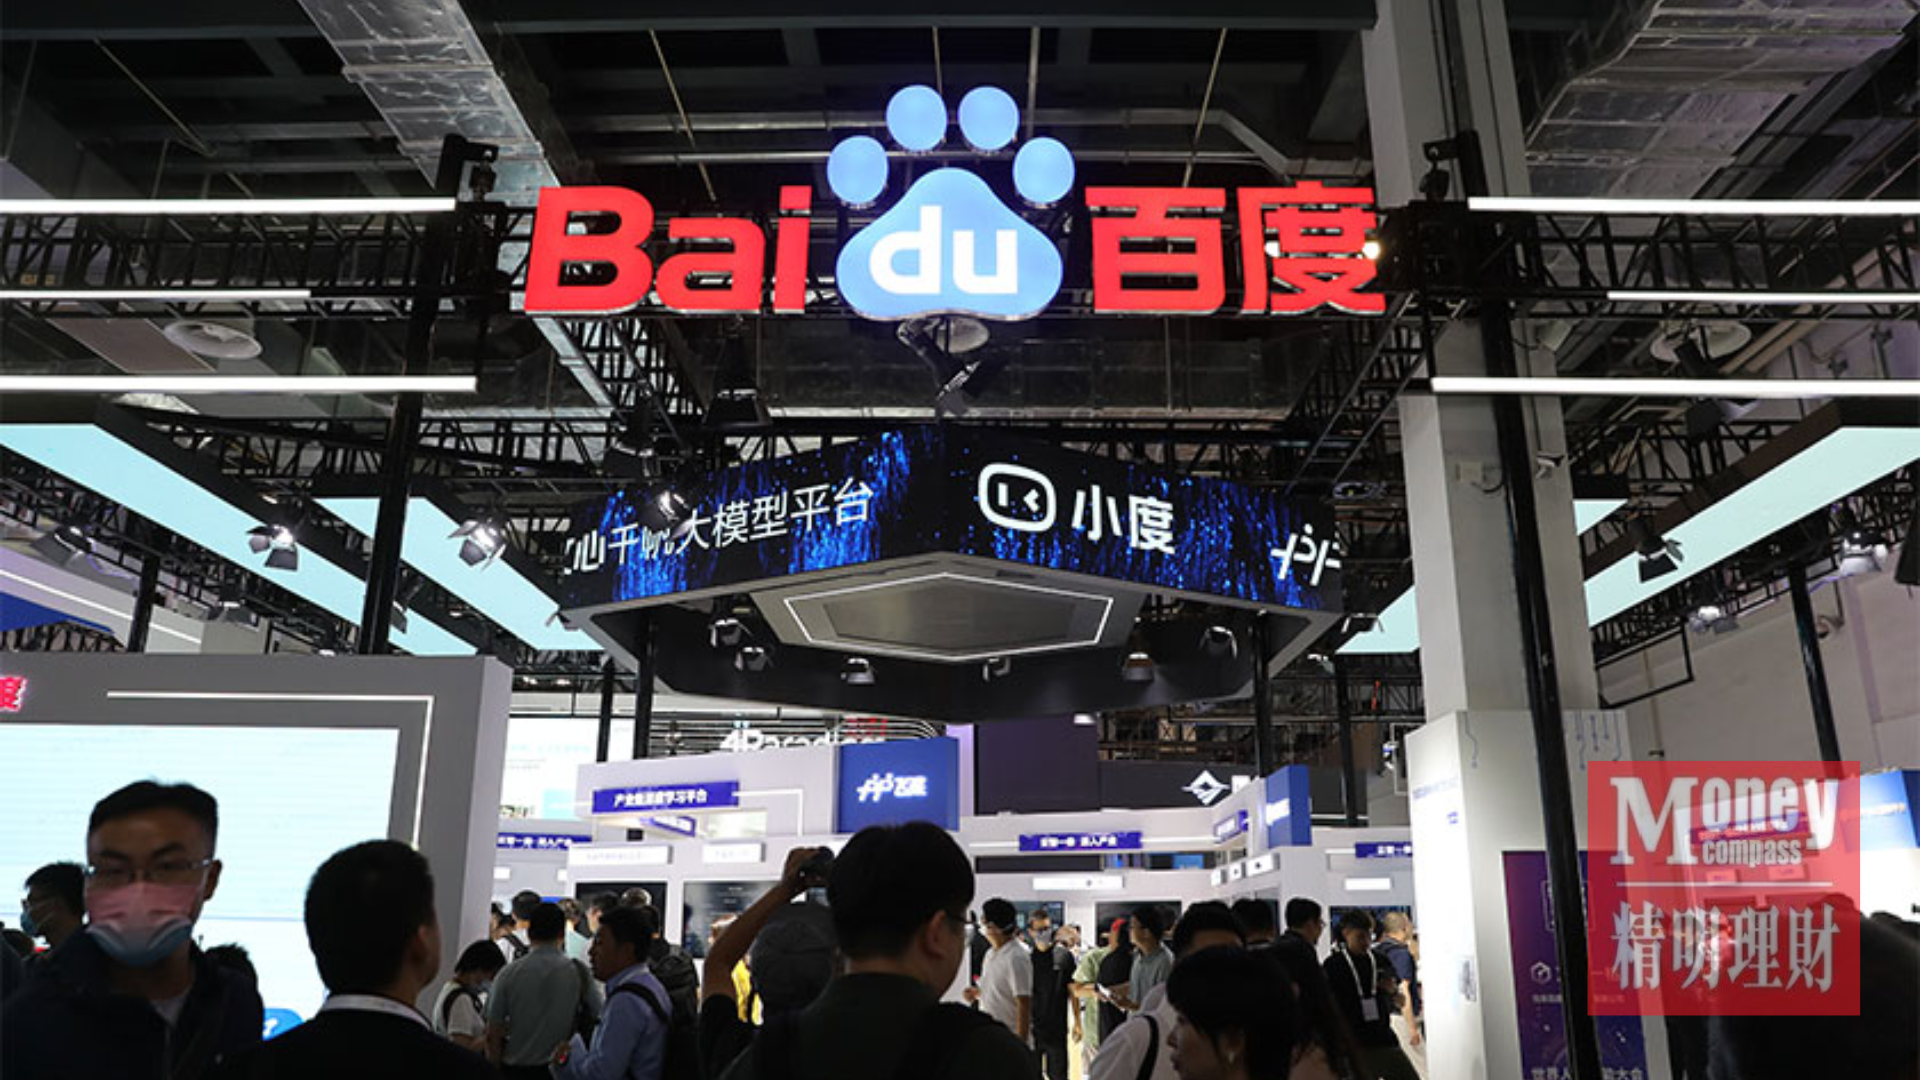
(北京17日讯)人工智能(AI)业务快速增长,却仍难扭转整体业绩下滑!中国互联网搜索引擎巨头百度(Baidu)2026财政年第3季营收连续第6个季度下跌,尽管AI相关业务收入按年增长37%,但传统线上广告业务持续疲软,仍为公司带来压力。
据外媒报道,百度截至9月30日止第3季营收按年下滑1%,至308亿人民币(约189亿令吉),符合分析员平均预期。
Related posts
净利方面,百度本季录得13亿9500万人民币(约8亿5602万令吉),相比去年同期净亏损112亿3200万人民币(约75亿零616万令吉),成功由亏转盈。
AI业务收入占比超过一半
根据百度公布的业绩报告,一般性业务收入达到250亿人民币(约153亿3900万令吉),按年增长1%。
其中,AI业务收入达到132亿人民币(约80亿9900万令吉),按年大增37%,占一般性业务收入的53%,并已连续3个季度贡献超过一半收入。
相比之下,百度传统线上营销服务收入仅119亿人民币(约73亿零100万令吉),按年下滑22%,占一般性业务收入的48%,反映核心广告业务仍面对压力。
百度创办人李彦宏在财报电话会议上表示,AI云基础设施已成为推动整体收入增长的关键动力,其中GPU云是相关业务增长的主要来源。
他指出,本季度GPU云、昆仑芯晶片及模型即服务(MaaS)合计贡献超过一半的AI云基础设施收入。
截至9月30日,百度现金及投资总额达到2766亿人民币(约1697亿1500万令吉),第3季经营现金流则为28亿人民币(约17亿1800万令吉),继续维持正值。
AI竞争加剧 百度面临追赶压力
尽管AI业务增长迅速,百度在中国AI市场的竞争处境仍不轻松。
外媒分析指出,百度正试图在竞争激烈的AI领域重新建立优势,但腾讯(Tencent)及阿里巴巴(Alibaba)等长期竞争对手已取得一定进展。
百度旗下文心(ERNIE)大模型系列也面对来自DeepSeek及月之暗面等新兴竞争者的挑战,面向消费者的AI产品尚未真正打开市场。
与此同时,社交应用持续分流用户注意力及广告预算,也进一步冲击百度传统线上广告业务。
面对这些挑战,李彦宏将希望寄托于自主AI智能体的发展,认为这类技术快速普及后,有望催生新的产业生态,让百度通过云计算及晶片基础设施取得更多商业回报。
目前,AI驱动业务已占百度一般性业务收入超过一半,公司预计这一趋势将持续。
此外,百度上周推出Token交易市场,尝试连接拥有闲置算力的服务商与需要使用开源模型的开发者,希望通过经过认证的服务商,取代市场上被称为“中转站”的中间商。
外媒分析总结,百度在资源及市场规模方面,面对来自中国大型科技平台的竞争压力。随着公司同时布局AI、云计算及无人驾驶出租车等领域,如何分配资源并推动各项业务实现盈利,将成为接下来的重要考验。
报道也指出,即使未来昆仑芯AI晶片业务分拆上市,也未必足以改善百度目前面对的盈利挑战。

