Blog
Your blog category
YES集团18仙招股,拟筹1654万令吉:奖励旅游企业进军创业板
(吉隆坡5日讯)马来西亚企业奖励旅游及会展服务业迎来一项新股计划。经营Yes Travel品牌的YES Group Management有限公司于11月4日正式发布招股书,准备登陆马来西亚交易所创业板。公司把会议、奖励旅游、大会与展览统称为MICE业务,借上市筹资改善海外服务能力与人才培养,但招股书公布不等于股票已经完成挂牌。 这项首次公开募股的发售价为每股18仙。公司计划发行9187万股新普通股,相当于扩大后5亿3000万股股本的17.33%;现有股东另外献售4593万股,相当于8.67%。两部分合计发售1亿3780万股,但必须区分资金去向:新股发行预期为公司带来约1654万令吉;旧股出售款项属于献售股东,不应把全部发售股份计算成公司实际募资。 募得资金已有明确用途。约650万令吉将投入欧洲地面交通服务扩展及英国区域办公室;300万令吉用于成立YES学院,培养领队与服务人才;304万令吉补充一般营运资金;另有400万令吉支付上市相关费用。四项合共1654万令吉。资金用途属于公司的既定筹划,最终成效仍取决于海外项目执行、招聘、客户需求及成本控制。 按18仙发售价及扩大后5亿3000万股计算,公司的理论上市市值约9540万令吉。这只是依招股价格作出的算术估算,不是上市后必然出现的市值,也不能视为股价合理性的保证。投资者仍需查阅完整招股书里的盈利记录、现金流、客户集中度、潜在关联交易和风险因素,再决定是否参与认购。 YES集团的业务历史可追溯至2008年,最初从企业活动策划起步,随后拓展国内奖励旅游,并于2014年进军海外市场。公司强调一站式客制化服务,涵盖旅行安排、会务执行与现场协调,同时通过手机应用程序提供旅程支援。相比单纯售卖机票或酒店,MICE供应商更依赖项目统筹能力、企业客户关系以及跨境合作伙伴的品质。 然而,奖励旅游也有自身周期。企业通常在营收良好、预算充裕时增加奖励活动,经济转弱时可能缩减人数、延后行程或调整目的地。跨国业务还面临外币结算、地接服务品质、航空及酒店成本波动等因素。欧洲交通服务若能扩大客源固然有机会提高收入,但设立海外办事处也会增加固定开支,短期利润率未必同步改善。 上市融资的另一重要用途是人才体系。成立YES学院或有助统一领队训练标准,降低大型活动对少数核心员工的依赖,但培训投入能否转化为客户续约率和更高服务效率,需要时间检验。投资者还应留意公司拓展马来西亚第二家园相关服务的计划:这是业务方向而非已实现收入,不能与现有业绩混为一谈。 本次计划由马六甲证券担任主要顾问、保荐人、包销商及配售代理。接下来市场重点将是认购时间表、最终配售、上市后的流通量,以及新资金是否按照招股书用途逐步投入。旅游业复苏可以带来机会,但长远价值仍须由客户订单、现金回收及可持续盈利证明,单凭“进军资本市场”不足以判断投资回报。
美国中期选举后道指飙升1569点:资金转向蓝筹,科技股却未齐涨
(纽约5日讯)美国中期选举结果出炉,华尔街在11月4日迎来强劲反弹。道琼斯工业平均指数收报53356.12点,一日上涨1569.40点,涨幅3.03%;标普500指数升119.70点至7688.62点,纳斯达克综合指数升364.50点至25736.51点。三大指数同时收高,但道指的表现明显领先,显示买盘并非只集中在大型科技企业。 市场重新评估选举后的政策格局。民主党在中期选举中取得国会两院控制权,意味着总统与国会将由不同政党掌握。部分投资者认为,行政部门推动新税收、支出或监管方案时,可能面临更多国会制衡,政策突变的风险因而降低。不过,这只是市场对政治局势的一种解读,绝非国会换届必然推动股市上涨的定律。 当日波动同样值得注意。道指开盘跳升约623点,盘中一度扩大涨势至超过1700点,最高触及53492点附近,最后回吐部分升幅。此前美股期货曾在选举结果陆续公布时转弱,之后才出现方向逆转。这种由跌转升的过程说明交易员正在重新定价风险,而非所有资金一开始就采取相同判断。 表面上看,三大指数齐涨似乎是科技行情复苏,但板块内部出现显著差异。费城半导体指数反而下跌3.13%,收在约10268点;追踪中概股表现的金龙指数则上升3.49%。这意味着芯片、软件、传统工业、消费及中国概念股之间并未同步。指数收红,也不保证每一类人工智能相关股票都获买盘支持。 投资者还关注美国企业盈利与资金成本。企业持续扩充人工智能基础设施,固然可能带动长远需求,却也需要投入大量资本。若融资利率维持高位、订单兑现速度低于预期,相关公司的估值仍可能承压。相反,财务稳健、现金流充足的蓝筹企业,在市场降低政策不确定性时可能更容易吸引配置型资金;这属于投资逻辑分析,而不是对个股表现的预测。 分析人士对后市看法并不一致。有观点认为,选举完成后,投资者可把注意力重新放回企业获利与经济数据;另一种担忧则是,国会分治可能带来财政预算谈判拖延、产业政策拉锯和监管不确定性。因此,单日暴涨虽显著改善市场情绪,却不足以证明波动已结束,更不代表所有风险都被解除。 马来西亚投资者若持有美国股票、美元基金或全球指数产品,除关注美股点数,还须考虑令吉兑美元汇率变化。美国市场上涨产生的美元收益,换算成令吉后可能被汇率波动扩大或抵消。未来数日应持续追踪国会政策信号、债券收益率、企业盈利指引和板块轮动,而不是只凭道指一次大涨决定追价。
瑞幸咖啡第3季净利暴增45%!大马154家门店占海外逾半
(厦门4日讯)中国连锁咖啡品牌瑞幸咖啡(Luckin Coffee)2026财政年第3季表现亮眼,截至9月30日止,季度盈利按年增长45.41%,达到18亿5900万元人民币(约11亿3331万令吉),每股盈利(EPS)为0.49元人民币。 据外媒报道,瑞幸咖啡第3季营业额按年增长17.04%,达到178亿9100万元人民币(约108亿9938万令吉),显示集团业务继续保持增长。 从收入结构来看,自营门店仍是集团主要收入来源。第3季自营门店营业额按年增长16.8%,达到129亿4000万元人民币(约78亿8362万令吉),占集团总营业额的72.33%。 与此同时,自营门店经营利润按年大增55.5%,达到30亿1900万元人民币(约18亿3930万令吉),经营利润率为23.3%。 联营门店方面,第3季营业额也按年增长11.7%,达到42亿4300万元人民币(约25亿8502万令吉),继续为集团带来收入贡献。 第3季净增2599家门店,全球总数逼近3.9万家 除了盈利与营业额增长,瑞幸咖啡也持续扩大门店网络。第3季集团门店净增加2599家,其中中国市场(包括香港)净增2543家,中国以外市场则净增56家。 截至第3季末,瑞幸咖啡全球门店总数达到3万8909家,距离4万家门店规模更进一步。 其中,中国(包括香港)门店共有3万8630家,包括2万5277家自营门店及1万3353家联营门店。 海外市场方面,瑞幸咖啡共有279家门店,其中新加坡有103家自营门店、美国有22家自营门店,而马来西亚则拥有154家加盟门店。 马来西亚占海外门店逾半 值得关注的是,在瑞幸咖啡279家海外门店中,马来西亚拥有154家,占整体海外门店约55.2%,超过一半。 从门店数量来看,马来西亚目前是瑞幸咖啡海外门店布局中规模最大的市场,数量也高于新加坡及美国。 整体而言,瑞幸咖啡第3季在盈利、营业额及门店规模方面均取得增长。随着全球门店数量逼近3万9000家,集团在海外市场的布局也逐渐扩大,而马来西亚目前占据超过一半的海外门店数量,成为其国际扩张版图中值得关注的一环。
百乐园牵手日本三井不动产!13.4亿令吉打造安邦路服务式公寓
(吉隆坡4日讯)产业发展商百乐园(PARAMON,1724,主板产业股)宣布,与日本房地产发展商三井不动产(Mitsui Fudosan)携手发展吉隆坡安邦路服务式公寓项目,预计发展总值(GDV)达13亿4000万令吉。 百乐园通过文告指出,旗下子公司Meridian Kuasa公司已与三井不动产旗下的三井不动产(亚洲)大马公司(Mitsui Fudosan(Asia)Malaysia)签署股权买卖协议及联营协议,为双方合作开发项目铺路。 根据协议,百乐园将以2306万令吉的价格,脱售Meridian Kuasa公司12万2500股,相当于该公司49%的股权,予三井不动产(亚洲)大马公司。 交易完成后,百乐园将继续持有Meridian Kuasa公司51%的股权,三井不动产(亚洲)大马公司则持有其余49%,双方将通过这家项目公司共同推进有关发展计划。 安邦路地皮今年末季动工,预计2030年竣工 项目选址于吉隆坡安邦路,涉及一块面积达1万4974平方米的地皮,发展总值预计为13亿4000万令吉。 根据合作安排,Meridian Kuasa公司将负责执行整个发展项目;百乐园旗下独资子公司百乐园产业发展公司(Paramount Property Development),则将主导项目管理、销售及营销工作。 项目预计于今年末季动工,并计划在4年内完成,目标于2030年末季竣工。 至于股权交易,百乐园预计最迟可在12月31日前完成相关程序。 此次合作让百乐园与日本三井不动产共同参与吉隆坡安邦路大型服务式公寓发展项目。百乐园继续保留项目公司的控股权,同时引入日本合作伙伴持有49%股权,双方将根据协议分工推动项目发展。
Wegovy销售额单季暴增53%!诺和诺德第3次上调全年业绩展望
(哥本哈根4日讯)丹麦制药巨头诺和诺德(Novo Nordisk)第3季业绩表现优于市场预期,旗下减肥药Wegovy销售额按季大增53%,达到53亿9000万丹麦克朗(约32亿9993万令吉),成为推动公司上调全年业绩展望的重要动力。 据外媒报道,Wegovy第3季销售额达到53亿9000万丹麦克朗,不仅较上一季度大幅增长,也高于市场原先预期的46亿2000万丹麦克朗,反映这款减肥药在市场上的需求持续受到关注。 与此同时,诺和诺德第3季经季节性因素调整后的盈利按年增长27%,达到317亿2000万丹麦克朗(约194亿零942万令吉),同样高于分析员预测的283亿9000万丹麦克朗。 Wegovy美国市场需求强劲,国际市场初步表现亮眼 诺和诺德首席执行员杜斯特达(Mike Doustdar)在声明中指出,第3季业绩增长主要受到肥胖症药物业务带动,其中Wegovy在美国市场持续受到欢迎,而产品在其他国际市场推出后的初期表现也令人鼓舞。 经历过去一年的业务挑战后,诺和诺德正努力重新建立增长动力。此前,该公司在减肥药市场的竞争中表现落后于美国制药商礼来(Eli Lilly),市场也持续关注其能否重新提升竞争力。 全年业绩指引年内第3次上调 随着第3季业绩优于预期,诺和诺德也再次调高全年业绩预测。 公司目前预计,2026年全年经季节性因素调整后的销售额及盈利按年变化,将介于减少2%至增长2%之间。 相比之下,诺和诺德此前预计,这两项指标将介于按年持平至减少6%之间。此次调整意味着公司对全年业绩表现的看法进一步改善。 值得注意的是,这是诺和诺德今年第3次上调全年业绩指引,反映公司对旗下肥胖症药物业务及整体经营表现的预期有所改善。 随着Wegovy销售表现回升,以及国际市场陆续扩大布局,诺和诺德接下来的业绩能否持续改善,将成为市场关注的焦点。
人民币升势引央行调整:外汇存准率升至6%,市场关注240亿美元流动性变化
(北京4日讯)人民币持续走强之际,中国人民银行宣布调整外汇流动性工具。央行于11月3日公布,自11月15日起把金融机构外汇存款准备金率由4%上调至6%,增加两个百分点。这是针对银行外币存款的准备金要求,不是把人民币存款准备金率一并提高,也不等于调整贷款基准利率。消息公布后,离岸人民币兑美元转弱,市场开始重新评估汇率升势。 所谓外汇存款准备金,是银行按规定把吸收的外币存款按一定比例存放在央行的资金。比率上升后,可供银行在市场上自由运用的相关外币资金理论上减少。以今年9月底约1.2万亿美元外币存款余额作静态测算,上调两个百分点约相当于额外240亿美元准备金;这一数字属于基于存款总量的推算,并不代表当天已经发生同等规模的资金转移。 外汇市场反应迅速。相关报道显示,离岸人民币兑美元盘中一度跌至每美元6.6665元人民币,较前一个交易日约6.64724的收盘水平转弱;马来西亚时间11月3日上午10时35分,市场报价约为6.6684。这里需要注意报价方向:美元兑人民币数字上涨,表示一美元可兑换更多人民币,通常意味着人民币相对美元贬值,而非升值。 在此之前,人民币汇率累计走高。今年以来人民币兑美元即期汇率升幅约4.91%,离岸汇率升幅超过4.5%。持续升值有助部分进口商降低以人民币计价的外币采购成本,却可能压缩出口企业把美元收入换成人民币后的金额。因此,汇率变化对不同企业的影响并不相同,不能只用强势或弱势判断所有行业受益。 外汇存准率调整具有金融管理与市场讯号两种层面。直接作用在于改变商业银行持有外币资金的安排;市场可能进一步推测,监管当局希望减少人民币单边快速升值的预期。但“市场将其解读为汇率调节”不等于央行承诺特定汇率目标,更不能由此推论往后美元兑人民币必定持续上涨。政策影响还会受到国际美元利率及跨境资本流动左右。 对马来西亚企业而言,中国是重要贸易伙伴,人民币与美元的相对变化会影响采购合同、收款结算及竞争价格。使用美元采购、人民币销售,或相反安排的企业,对汇率变化会有不同敏感度。实际盈亏更取决于合同定价币种、结算时点、库存周期及是否采用对冲工具,不应单凭当日外汇走势推断某家公司的盈利增减。 下一阶段需要观察11月15日实施后的市场流动性、人民币中间价与离岸价格变化,以及银行对外币资金的配置反应。若汇率波动逐渐收窄,政策可能有助缓和单边预期;若外部美元环境继续剧烈变化,汇率仍可能反复。对投资者而言,分清已宣布措施、静态测算和市场推断,是理解这次调整的关键。
道指跌197点、纳指逆势涨207点:美股资金重新聚焦科技与半导体
(纽约4日讯)美国股市在11月3日收市时出现鲜明分化。道琼斯工业平均指数下跌197.26点或0.38%,收于51786.72点;纳斯达克综合指数却上涨207.65点或0.83%,报25372.01点。标准普尔500指数增加27.52点或0.36%,收于7568.92点。同一交易日里,传统蓝筹与科技成长股走势不同,反映资金对板块前景的判断并不一致。 交易过程比终场数字更能说明波动。道指开盘后曾扩大跌势,盘中一度低见51593点;纳指则曾上扬约1.23%,最后保留部分涨幅。科技相关股票的反弹尤其明显,费城半导体指数上涨2.63%至约10600点。反观追踪在美上市中国概念股的金龙指数仅反弹0.21%,显示科技板块内部也存在差异,不能将所有成长股视为同步回升。 前期科技股承压,是理解这次反弹的重要背景。市场关注人工智能建设带来的资本支出、融资需求及最终商业回报。企业若持续增加数据中心、晶片和算力投资,短期费用与债务压力可能先于利润改善出现;而当股价先前调整较深,部分投资者也可能开始寻找被低估的机会。这些因素能够解释买盘兴趣,但不足以证明一轮新的长期升市已经确立。 美国中期选举在当日成为另一项市场观察焦点。选举结果涉及政策预期与风险偏好,投资者或暂时降低某些持仓,也可能在不确定因素逐渐消退后回补。不过,政治事件与股价波动之间并非简单的一对一关系;利率、企业盈利预测和估值水平同样可能推动行情,不能把指数升跌完全归因于选举。 投资组合层面,道指与纳指所覆盖的公司结构不同。道指是价格加权指数,成份股的股价高低会影响权重;纳指则包含更多科技及成长企业,因此半导体走强时较容易受惠。标普500同时上涨,说明反弹并非仅局限于一家企业,但其0.36%的涨幅仍弱于纳指,提醒投资者区分“整体市场回升”与“少数热门板块领涨”。 对马来西亚投资者而言,这项差异会影响美国指数基金、科技主题基金及美元资产的短期表现;换算成令吉后的实际回报,还会受到汇率改变影响。只依据一日涨幅追入,可能忽略估值、基金集中度和之后的波动。尤其是半导体企业,订单与利润周期并非完全同步,投资时应检查实际业绩而不是只跟随板块热度。 后续焦点将落在企业公布的资本开支与盈利指引、美联储政策讯号,以及选举结果如何影响财政及产业政策。若盈利兑现,科技股反弹可能获得基本面支持;若融资成本持续偏高或营收不及预期,反弹也可能反复。11月3日的走势证明市场出现短线分化,却不能独立构成未来行情的保证。
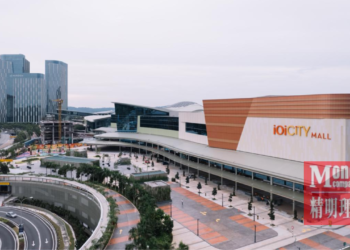
IOI产托启动21亿令吉IPO:九项资产估值76.6亿,6.6%预期派息率受关注
(吉隆坡4日讯)马来西亚房地产投资信托市场迎来重量级新股。IOI置业集团旗下的IOIPG Malaysia REIT于11月3日正式推介招股书,相关财经报道于11月4日刊登。该信托计划以每单位96仙的零售发售价,公开发售最多22亿个单位,预计为发起人筹集约21亿令吉,并以11月25日为马股主板挂牌目标。它被定位为本地历来规模最大的产托首次公开售股,上市仍须依程序推进。 这次交易的看点不只是集资额。初始资产组合包含九项永久地契产业,截至今年5月31日的估值约76亿6000万令吉。核心是IOI City Mall,净可出租面积超过250万平方尺,同期承诺出租率达97.9%。其余资产包括六家万豪旗下品牌酒店,共提供1920间客房,以及IOI City Towers和PFCC Towers两组办公楼。商场、酒店及办公室形成不同租金来源,但也各自面临消费、旅游与办公需求的周期变化。 发行结构分为零售及机构两部分,分别最多约7亿1561万个和14亿8439万个单位。合资格的IOI置业集团股东可按持有十股普通股认购一个产托单位的比例参与;另有1亿1000万个单位向马来西亚公众开放申请,其中一半保留予土著公众。投资者必须核实自身资格及最终配售安排,不能把优先认购比例理解为必然获配。 以96仙计算,上市后55亿个单位对应的预期市值约53亿令吉。IOI置业集团拟保留最多六成单位,意味着成熟资产转移至上市信托后,发起人仍保持重大权益。资料亦显示,信托上市后预计负债约26亿5000万令吉,相当于预期总资产的34.1%。债务能否在可控成本下服务,关系到日后可分派收入。 招股资料估算,截至2027年底财政年度的分派收益率为6.60%,管理公司计划派发全部可分派收入。这两个数字均须谨慎解读:收益率属于预测,不是固定利息,更不是资本保本承诺;实际派息将受租金收取、维修开支、利息费用及租户经营状况影响。高出租率代表资产具一定吸引力,却不能保证未来没有空置或租金调整。 此次招股认购期在11月3日开放,预定于11月10日下午5时截止;随后还须完成定价、分配及上市程序。市场应观察最终发行价格、机构认购需求和上市后的成交深度。对于重视现金流的投资者,关键是核对资产估值、融资安排及每单位实际分派,而非单凭“史上最大”或预测收益率作决定。 在商业模式上,产托的收入主要来自持有物业并收取租金,和依赖出售开发项目获利的产业发展商不完全相同。租约届满后的续租能力、租户集中程度,以及大型商场与酒店的日常资本维护支出,都可能影响实际可分派现金。投资者还需要留意管理费、关联方交易及未来是否通过再融资或发售新单位扩大组合,因为规模增加不必然等于每单位收益同步增加。
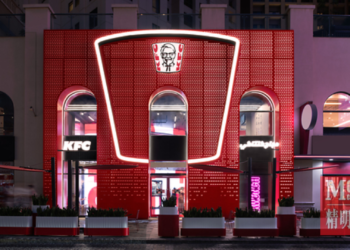
肯德基不只卖炸鸡了!迪拜开设全新概念店,珍珠饮料、客制化炸鸡登场
(迪拜2日讯)全球连锁速食品牌肯德基(KFC)不再只专注于传统炸鸡生意!品牌推出全新餐厅概念“KFC Muse”,首家全球旗舰店于10月31日在迪拜正式开业,结合数码互动、特色饮品及客制化餐点,尝试从传统快速服务餐厅(QSR)转向更注重顾客体验的品质体验餐厅(QXR)。 据外媒报道,KFC Muse不仅在餐厅设计上加入灯光、音效及数码互动元素,也扩大餐饮选择,推出珍珠饮料、奶昔、气泡柠檬饮及冰咖啡等产品,让消费者除了购买炸鸡,也能在店内享受更多元的餐饮体验。 肯德基计划进一步把这一概念拓展至韩国首尔,并以迪拜及首尔门市的营运表现,作为未来全球门市升级及改造的参考。 从传统快餐店转向体验式餐饮 KFC Muse坐落于迪拜朱美拉海滩住宅区(Jumeirah Beach Residence),由肯德基与中东及北非地区餐饮特许经营商Americana Restaurants合作打造。 新店采用两层楼设计,将品牌视觉、餐饮服务与数码科技结合,重新塑造消费者从进店、点餐到用餐的整体体验。 肯德基全球首席执行员史考特(Scott Mezvinsky)表示,转向品质体验餐厅,并不意味着放弃传统速食业讲求的效率与价格优势,而是希望在保留原有便利性的同时,进一步提升顾客的用餐体验,让餐厅不再只是快速购买餐点的地方。 珍珠饮料、冰咖啡登场,炸鸡也能自由搭配 在餐厅设计方面,KFC Muse以品牌经典炸鸡桶为灵感,设置名为“Kinetic Bucket”的动态装置,并结合数码萤幕、灯光及声音系统,让店内氛围能够随着不同时间及场景调整。 餐饮方面,新店推出KWENCH特色饮品系列,涵盖珍珠饮料、奶昔、气泡柠檬饮及冰咖啡等选择。 此外,消费者也能尝试MIX'D客制化炸鸡系列,自行选择鸡肉、酱料及调味配料,打造不同口味组合。...
两年前已警告系统漏洞!GMO仍遭骇客入侵,客户资料恐外泄、被索讨100万美元赎金
(东京2日讯)日本大型IT企业GMO网络集团(GMO Internet Group)遭骇客入侵事件出现新进展!据集团干部透露,旗下资讯安全子公司早在2024年4月便发现集团系统存在漏洞,并建议从根本检讨及改善系统,但集团当时未采取充分措施,最终仍发生网络攻击事件。 据外媒报道,早在此次入侵事件发生前,GMO旗下子公司GMO Cybersecurity by Ierae(简称Ierae)已针对集团经营的网络服务进行全面检查,并向集团高层提出资安警告。 Ierae于2022年2月加入GMO集团,以拥有多名专业“白帽骇客”而闻名,主要协助企业进行系统安全检查、渗透测试及识别潜在漏洞。 所谓“白帽骇客”,是指在取得系统或软件所有者合法授权后,运用骇客技术找出安全弱点,并协助企业修补漏洞的资安专业人员。 两年前已发现漏洞,曾警告可能遭勒索攻击 报道指出,Ierae于2024年4月检查GMO集团旗下网络服务时,发现部分系统存在安全漏洞,并由高层直接向集团干部报告,强调有必要采取相应措施。 值得关注的是,Ierae当时提出的报告,已涵盖此次遭入侵的云端服务。有关服务主要用于外汇保证金交易的自动化操作。 报告也曾指出,若入侵者利用相关漏洞,可能窃取外汇交易所需的认证资料,甚至让系统面临勒索软件攻击的风险。 然而,GMO集团干部透露,要彻底解决有关问题,必须更新整套系统,但集团最终没有采取充分措施。 该名干部认为,集团可能难以作出全面停止相关服务的决定,因为有关服务一直以24小时全天候运作为主要卖点。 客户资料恐外泄,骇客索讨100万美元赎金 此次入侵事件造成进一步影响。根据报道,第三方曾操作用户的外汇交易账户,另有2万6739台处理器的客户资料可能遭到浏览。 入侵者随后向GMO集团索取100万美元赎金,折合约407万令吉。不过,GMO集团已拒绝支付。 由于Ierae早在2024年便提出相关风险警告,此次事件也让外界重新关注集团当时是否充分处理资安问题,以及企业在面对系统漏洞时,是否应优先进行全面修复。 GMO主席坦言后悔,集团拒绝评论早期警告...