Blog
Your blog category
抗癌药降低死亡风险50%!Genmab美股暴涨28.25%,创历史新高
(哥本哈根29日讯)丹麦生物技术公司Genmab传来抗癌药研发捷报!旗下试验性抗癌疗法在后期临床试验中,成功将患者死亡风险降低50%,并在总生存期及客观缓解率方面取得显著改善,推动公司美股股价单日暴涨28.25%,盘中更创下历史新高。 Genmab在官网宣布,全球第III期LiGeR-HN1临床试验取得积极的顶线结果。该研究评估试验性药物petosemtamab联合pembrolizumab,与单独使用pembrolizumab相比,用于一线治疗PD-L1阳性复发性或转移性头颈部鳞状细胞癌(HNSCC)患者的疗效。 根据独立数据监查委员会(IDMC)评估的首次中期分析结果,联合疗法在总生存期(OS)及客观缓解率(ORR)两项指标上,均取得具有统计学显著性及临床意义的改善,死亡风险降低50%,达到研究的双主要终点,而且相关结果不受患者人类乳头瘤病毒(HPV)状态影响。 这项结果为petosemtamab的后续开发带来积极进展,也让市场进一步关注Genmab能否通过自有药物开发,建立新的收入增长来源。 美股单日飙涨28.25% 丹麦股价同步走高 临床试验传出好消息后,Genmab股价随即大幅攀升。 根据报道,Genmab美股股价于隔夜周三(28日)上涨12.62美元或28.25%,收报57.48美元,盘中一度创下历史新高。 在丹麦市场上市的股价也同步走高,上涨871丹麦克朗或19.06%,收报3868丹麦克朗。 市场对这项临床试验结果反应积极,反映投资者对Genmab研发管线及未来增长潜力的关注升温。不过,临床试验取得积极结果,并不代表药物已经获得监管批准,后续仍须经过相关监管程序。 Genmab表示,公司计划根据初步结果与全球监管机构接洽,并在未来医学会议上公布LiGeR-HN1研究的完整数据。 此外,公司指出,联合疗法的整体安全性及耐受性良好,与先前公布的安全性资料一致,目前未发现新的安全性讯号。 Petosemtamab成新增长关键 有望拓展自有药物收入 petosemtamab对Genmab具有重要战略意义,原因在于公司拥有这款药物的全部权益。 与主要依靠合作伙伴开发及销售药物、再收取特许权使用费的模式相比,拥有药物全部权益,有机会让公司在药物成功开发及商业化后,建立不同的收入来源。 近年来,Genmab一直面对市场对未来增长动力的关注。投资者尤其留意,其重磅多发性骨髓瘤药物Darzalex所带来的特许权使用费收入,未来可能面临增长放缓或下降的压力。 因此,petosemtamab若能继续取得积极的临床成果,并最终成功获得批准及商业化,将有望为集团拓展新的增长空间,降低市场对现有核心药物收入前景的担忧。 不过,药物最终能否上市、商业销售规模有多大,以及何时能够为集团带来实质收入,仍取决于后续临床数据、监管审批及市场接受程度。 Genmab与诺和诺德表现形成对比 Genmab近期的积极研发进展,也与丹麦另一家制药巨头诺和诺德(Novo Nordisk)面对的市场挑战形成对比。...
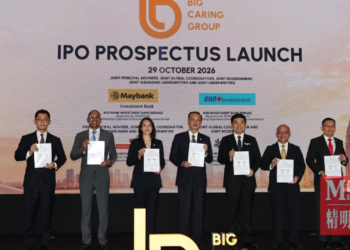
BIG Caring IPO集资6.38亿令吉!19家基石投资者加持,11月19日上市
(吉隆坡29日讯)马股今年大型IPO之一登场!大马综合药剂连锁集团BIG Caring集团(Big Caring Group Berhad)今日正式推介招股书,以每股1.08令吉的发售价公开发行5亿9054万股新股,预计集资6亿3780万令吉,并计划于11月19日登陆马股主板。 根据招股书,BIG Caring集团此次IPO集资额预计位居马股今年第二大。按每股1.08令吉的发售价及上市后扩大股本73亿8183万股计算,集团上市市值预计约为79亿7244万令吉,接近80亿令吉。 以2026财政年每股净利2.6仙计算,该集团上市本益比约为41.5倍。 19家基石投资者参与认购 BIG Caring集团此次IPO吸引19家机构投资者成为基石投资者,认购股票数量达6亿6550万股,成为本次上市计划的一大焦点。 根据招股书,基石投资者包括abrdn大马公司、abrdn伊斯兰大马公司、AHAM资产管理公司、AIIMAN资产管理公司、Amova亚洲资产管理公司、Eastspring Investments Berhad、FIL投资管理(香港)公司、First Sentier投资者(香港及新加坡)公司、International Finance Corporation、肯纳格投资公司、摩根资产管理(新加坡)公司、伊斯兰投资者公司、Magna Umbrella Fund PLC、Mawer新兴市场股票基金、Oaks...
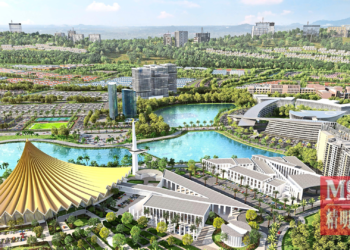
先达房地产砸4209万令吉进军关丹!新商场项目GDV达2.81亿令吉
(吉隆坡29日讯)马股产业公司先达房地产(ASIAPAC,4057,主板产业股)宣布进军东海岸,计划在彭亨关丹苏丹阿末沙城(KotaSAS)发展购物中心及商街,项目初始发展总值(GDV)预计达2亿8130万令吉,未来发展潜力更受关注。 先达房地产通过文告指出,两家子公司Wangsa Mahsyur及Everest Pioneer已分别与KotaSAS公司签署土地买卖协议及联营发展协议,为该项目的推进铺路。 根据协议,Wangsa Mahsyur将以4209万令吉收购一片约21.48英亩的土地;与此同时,Everest Pioneer将与KotaSAS公司合作,负责分阶段发展约28.20英亩的土地。 公司指出,相关街区的发展潜力可进一步提升,未来发展总值有望达到20亿令吉。不过,具体发展规模仍有待后续规划及落实。 靠近ECRL车站 主打交通导向发展 该项目计划坐落于苏丹阿末沙城中央商务区,距离东海岸铁路(ECRL)苏丹阿末沙城车站仅需步行即可抵达,并采用交通导向发展(TOD)概念,将交通、商业及社区生活结合起来。 根据规划,项目将涵盖购物中心、商街及行人步道,并引入零售、餐饮、休闲和商业空间,以满足当地居民、上班族及访客的需求。 项目也计划建设行人步道,连接购物中心、商业区域及周边社区,提升街区的步行便利性,打造更具连通性的商业环境。 随着ECRL预计于今年12月展开初始商业运营,苏丹阿末沙城与巴生谷及东海岸其他地区之间的交通联系有望进一步加强。不过,交通便利性对项目人流及商业表现的实际影响,仍有待未来市场表现验证。 发展商看好新市镇商业潜力 Tanah Makmur集团首席执行员拿督沙鲁尼赞指出,该项目有望成为苏丹阿末沙城下一阶段发展的催化剂,进一步连接交通、商业活动与社区生活。 他表示,项目预计在施工及营运阶段创造就业机会,并通过零售店面、餐饮业、服务业及供应链等相关商业活动,为当地创业者和企业提供发展空间。 他也指出,多元化的商业空间规划,有助于当地企业与区域及全国品牌共同发展,而以行人为本的设计,则可提升街区内各个区域之间的通行便利性。 苏丹阿末沙城拥逾2.1万居民 苏丹阿末沙城占地约2165英亩,目前拥有超过2万1000名居民,也是彭亨州政府行政中心——苏丹阿末沙行政中心(Pusat...
CTOS第三季多赚11.5%!净利2754万令吉 首九个月盈利增至6871万
(吉隆坡29日讯)信贷资讯服务集团CTOS数码公布第三季业绩,营业额和净利双双增长,并宣布每股0.70仙中期股息。不过,系统升级成本及部分服务暂停,仍压抑国内业务盈利表现。 马来西亚信贷报告服务集团CTOS数码(CTOS,5301)交出营业额与盈利同步增长的季度成绩单。截至2026年9月30日的第三季,集团净利由去年同期2469万令吉升至2754万令吉,按年增加11.5%;营业额则从8300万令吉提高至8757万令吉,增长5.5%。在企业和个人信用资讯需求持续发展的背景下,集团维持增长,但不同业务的利润表现并不完全一致。 累计首九个月,CTOS净利达到6871万令吉,比去年同期6029万令吉增长约14%;同期营业额从2亿3808万令吉增加7.5%,至2亿5602万令吉。季度与累计数字均显示业务规模扩大,但投资者仍须留意增长来自营运改善、成本变化还是其他会计因素,不能只看单一百分比。 集团说明,国内与国际业务持续扩张,各客户群的收入均有所提高。不过,马来西亚业务部门的盈利大致与去年同期持平,未能跟随收入同步增加。主要原因包括云端系统迁移、基础设施现代化所带来的营运费用,以及部分信贷报告服务暂停对收入和利润的影响。科技投资有助长期提升效率,但短期会占用资源。 CTOS的业务与银行、企业授信、风险评估和消费者信用管理密切相关。企业在扩大数字化服务时,必须同时处理资料安全、系统稳定和合规要求。倘若新平台升级顺利,长期可能改善处理效率与客户体验;但如果项目成本高于预算,或受影响服务恢复进度缓慢,盈利率仍可能承压。这些属于潜在风险,不能直接当成已经发生的额外损失。 董事部宣布派发每股0.70仙第三次单层中期股息,预计于2027年1月27日支付。股息是股东现金回报的一部分,但不能单独证明公司估值便宜。投资者还需结合经营现金流、资本开支、盈利可持续性及未来派息政策综合判断。 展望后市,市场关注集团能否在收入增长与营运成本之间取得更好平衡,并进一步厘清暂停服务的后续安排。国际业务的贡献、云端迁移进度以及各客户群收入趋势,将成为下一季的观察指标。对于马股投资者而言,CTOS的业绩反映数据服务仍具需求,但未来回报最终取决于利润质量、风险管理及实际现金流,而非只凭一次财报中的双位数净利增长。
3亿令吉布局槟城物流资产!PHB收购DHL全租仓储中心 锁定长期租金
(吉隆坡29日讯)土著地产投资公司PHB宣布以3亿令吉收购槟城峇六拜一项高规格物流产业,资产已全数出租给DHL快递,显示机构资金继续寻找具稳定租金的工业与物流物业。 马来西亚物流房地产市场出现一宗价值3亿令吉的重要交易。土著地产投资公司(PHB)宣布向上市公司帝亿置地(Titijaya Land,5239)间接独资子公司Aman Duta收购位于槟城峇六拜Bayan Lepas Waterfront的物流资产。交易对象并非一般空置土地,而是已经竣工并有租户使用的专用物流综合设施。 这项资产涵盖约2万8562平方米的租赁地契土地,以及一栋三层高的Penang Logistics Hub 5物流商业综合楼。设施配备自动化存取系统(ASRS),于2024年竣工,目前已全数租予DHL快递。对房地产投资者而言,已落实的租户与现有租约有助提升收入可预测性,但实际净回报仍须扣除管理、维修、融资和其他持有成本。 PHB表示,收购属于扩大物流物业组合和增加经常性收入的长期策略。交易完成后,物流资产预计约占其投资物业组合总值的11%。这一比例显示集团正逐步提高工业及物流资产权重,以分散传统商业物业带来的风险。惟报道没有公布具体租金、租约剩余期限、资产估值收益率或付款安排,不能自行推算收购的即时利润。 槟城拥有电子与制造业基础,工业生产、跨境贸易及电商配送都需要可靠的仓储与物流设施。高规格仓库尤其重视自动化设备、货物周转效率和运输网络衔接。对于租户来说,搬迁大型物流中心涉及设备和营运安排,长期稳定的设施具有实际价值;对业主而言,则须持续投入保养及技术更新。 PHB董事经理马祖基认为,具优质租户与稳定租约的物流资产,有助支持投资组合多元化,并为土著产业信托基金(AHB)单位持有人创造具竞争力的回报。不过,这属于管理层对未来表现的预期,并非保证派息或资产价值一定上升。租户续约、地契年限和未来租金水平仍是关键变量。 从上市公司角度看,卖方关联企业帝亿置地的资本回收及相关财务影响,也值得后续追踪。市场需要等待正式交易公告,了解收益确认时间、资金用途及是否附带先决条件。对整个产业市场而言,这宗收购反映机构投资者愿意为成熟物流资产投入资金,但不能因此推论所有仓储物业都会同步升值。未来观察重点将是交易完成进度、租金现金流及物流物业供需是否保持平衡。
AI融资推高全球发债纪录!年内融资6.61兆美元,债市考验科技投资回报
(纽约29日讯)全球债券发行量在2026年尚未结束前已刷新年度纪录。人工智能基础设施成为新增融资的重要推手,但债务快速膨胀也让投资者重新关注利率、偿债能力与未来现金流。 全球债务融资市场迎来一个不同寻常的年份。金融机构、企业与政府今年以来通过投资级及高收益债券合计融资6兆6100亿美元,较去年同期增长15%。即使距离年底还有两个月,累计规模已超越2025年全年的纪录。这不只是企业借钱变多,也显示人工智能投资正改变国际资本市场的资金分配。 最显著的变化来自云端运算和数据中心。相关企业发行债务规模接近3680亿美元,超过去年同期六倍,约占今年整体新增借贷规模的三分之一。大型科技企业需要投入服务器、晶片、电力与网络设备,资本开支往往先于相关服务收入实现,因此债券市场成为支撑扩张的重要资金来源。 发行人排名也出现变化。亚马逊今年跻身全球第四大债券发行人,仅次于德国、欧盟和意大利,并超过法国及英国。美国十大企业债发行人中,科技公司占五席,金融机构所占份额则降至至少十年来最低水平。这些排名反映资金需求结构变化,并不代表科技企业债券天然比其他行业安全。 供给快速增加,已经使部分投资者要求更高回报。美国数据中心开发商发行的部分投资级债券收益率达到7.2%。收益率上升意味着新融资成本更高,也可能压低既有债券的市场价格。高油价、地缘政治紧张及政府财政赤字扩大,同样使资金争夺更为激烈。 市场眼下关注两道考题:第一,人工智能基础设施能否在合理时间内带来足够收入;第二,企业在利率较高的环境下,能否维持稳定现金流及信用评级。若项目投产延迟或客户需求不如预期,债务利息仍须支付,财务压力可能上升。相反,拥有成熟业务与充足现金储备的发行人,抗风险能力相对较强。 部分资产管理机构仍认为算力需求旺盛,人工智能资本开支可能延续至2027年。摩根士丹利也预计11月或迎来密集的企业发债活动。不过,这些属于市场预测,不能当成已经发生的融资金额。对马来西亚投资者而言,全球债券供给与收益率变化还可能影响区域资金成本、汇率和股票估值。未来应同时观察新债发行利差、科技企业财报及债务到期结构,避免仅凭AI热度判断投资价值。
全球政府债务排名出炉!新加坡达166.4%,中国首破100%,大马排第52
(吉隆坡、新加坡、华盛顿28日讯)全球政府债务排名引起关注!根据国际货币基金组织(IMF)最新《世界经济展望》资料,2026年苏丹政府债务占国内生产总值(GDP)比率高达334.4%,位居全球第一;日本以199.4%排名第二,新加坡则以166.4%位列第三。至于马来西亚,政府债务占GDP比率为69.2%,排名全球第52。 与此同时,中国政府债务占GDP比率预计在2026年升至104.4%,首次突破100%关口,反映全球主要经济体正面对不同程度的财政压力。 这份排名以各国政府总债务占GDP的比率为依据,并排除人口少于100万的经济体。当债务比率超过100%,意味着政府总债务规模高于该国一年的GDP。不过,债务比率并非衡量财政健康的唯一指标,政府资产、借贷成本、经济增长及偿债能力同样重要。 新加坡债务比率166.4% 为何不能单看排名? 新加坡在全球政府债务排名中位居第三,债务占GDP比率达到166.4%,高于巴林的162.8%、黎巴嫩的139.4%、意大利的137.9%及希腊的136%。 不过,新加坡的财政结构与部分高负债国家有所不同。报告指出,新加坡在承担政府债务的同时,也持有大量金融资产,政府借款主要用于投资及发展国内债券市场,而非直接支应日常政府开销。 因此,单凭政府债务总额与GDP的比率,未必能全面反映新加坡的财政风险。评估一个国家的财政状况,还需要考虑其资产规模、债务管理方式,以及偿还利息和本金的能力。 相比之下,苏丹以334.4%的债务占GDP比率高居榜首,日本则以199.4%排名第二,显示不同经济体的债务负担存在显著差异。 美国债务比率达126.8% 利息支出持续受关注 美国政府债务占GDP比率达到126.8%,排名全球第八。资料显示,美国联邦政府净利息支出预计在2026年达到1兆美元,相当于约4兆800亿令吉,并预计到2036年将超过目前水平的两倍。 政府债务增加,不仅涉及借款规模,也会影响未来的利息支出。当利息支出持续上升,政府可用于基础建设、社会福利及其他公共服务的财政空间,可能因此受到挤压。 欧洲主要经济体同样面临债务压力。意大利、希腊、法国、比利时及英国的政府债务占GDP比率均超过100%。其中,意大利达到137.9%,是债务负担较重的发达经济体之一。 中国政府债务首次突破100% 中国的政府债务情况也受到关注。资料估计,中国政府债务占GDP比率将在2026年升至104.4%,较2019年的59.9%明显增加,并首次突破100%关口。 房地产市场长期低迷,以及地方政府债务负担日益沉重,被视为中国债务比率上升的背景因素。 债务比率超过100%,并不代表政府立即面临偿债危机,但意味着政府债务规模已超过一年的经济产出。未来的经济增长、财政收入、借贷成本及债务管理,将成为观察其财政可持续性的重要因素。 大马债务占GDP为69.2% 排名全球第52 回看马来西亚,2026年政府债务占GDP比率为69.2%,排名全球第52。与苏丹、日本及新加坡等高债务经济体相比,大马的比率相对较低,但这并不代表可以单凭排名判断国家财政状况。 政府债务占GDP比率主要反映债务规模相对于经济产出的大小,实际财政压力还取决于政府收入、利息支出、经济增长及未来融资需求。因此,观察大马财政表现时,除了债务比率,也应关注政府如何控制支出、增加收入及管理债务。 土库曼债务比率仅2.9% 位居最低水平...
曾是“亚洲粮仓”,如今缅元缩水逾71%!缅甸坐拥重稀土与翡翠,为何越陷越穷?
(内比都28日讯)曾经被誉为“亚洲粮仓”的缅甸,拥有肥沃的稻米产区、丰富的翡翠与重稀土矿藏,以及连接中国与印度洋的战略位置,如今却深陷经济困局。缅元大幅贬值、贫困人口增加,军政府更计划向中央银行借款填补财政缺口。一个坐拥丰富天然资源的国家,为何始终难以摆脱贫困? 缅甸独立媒体《伊洛瓦底江》(The Irrawaddy)报道,缅甸国会已批准军政府在2026至2027财政年向中央银行借款最多2兆1000亿缅元(Kyat,约40亿8700万令吉),以弥补资金缺口。这项计划再次引发外界对缅甸财政赤字、货币贬值及通货膨胀持续恶化的担忧。 反对派民族团结政府(NUG)指出,根据其财政和投资部长丁吞奈(Tin Tun Naing)的估算,自2021年军事政变以来,军政府控制的中央银行已印制近30兆缅元纸币,规模约为前文人政府时期的8倍。 这场经济危机并非单纯的货币问题,而是长期政治动荡、武装冲突、财政失衡与资源利益分配失调交织而成的结果。 缅元价值缩水逾71% 通胀与贫困压力加剧 缅甸依赖中央银行融资并非新现象。2024年,澳洲洛伊国际政策研究所(Lowy Institute)研究员、缅甸前经济顾问肖恩·特尼尔(Sean Turnell)指出,当时缅甸超过70%的政府财政赤字依靠中央银行融资。 他也指出,自2021年政变以来,民营银行被迫购买超过10兆缅元(约195亿令吉)的军政府公债,相当于政变前银行放款总额的三分之一;国营银行则另外购买约3兆缅元公债。 当银行体系大量资金流向政府,可用于企业贷款及民间投资的资金便可能受到挤压,进一步限制企业发展与经济复苏。 货币市场已经反映出相关压力。外汇交易商指出,非官方市场的缅元兑美元汇率从10月初的1美元兑4450缅元,跌至15日的1美元兑4670缅元,短短半个月贬值约4.7%。缅元兑泰铢汇率也从1泰铢兑129缅元,跌至1泰铢兑139缅元。 若与2021年军事政变前约1美元兑1329缅元相比,如今非官方市场汇率已达到1美元兑4670缅元,缅元价值缩水约71.5%。 货币贬值也加重进口商品的价格压力。世界银行今年6月发布的报告指出,缅甸4月消费者物价指数(CPI)按年上涨24.6%;2025至2026财政年的实际国内生产总值(GDP)估计萎缩2%,2026至2027财政年的经济增长预测则从3%下调至2%。 燃料价格上涨、物流受阻与持续冲突,进一步拖累当地经济。 从“亚洲粮仓”到贫困国家 发展成果遭逆转 缅甸曾经是国际稻米市场的重要供应者。肥沃的伊洛瓦底江(Irrawaddy)三角洲,为当地农业提供有利条件。根据英国剑桥大学出版社出版的资料,20世纪初首10年,缅甸每年平均出口217万吨稻米与稻谷,销往印度、欧洲、中国、日本及东南亚等市场。 英国历史学家理查德·考科特(Richard...
印尼吁朝圣者避开新马转机!约7万人涉及相关路线,鼓励改搭直飞航班
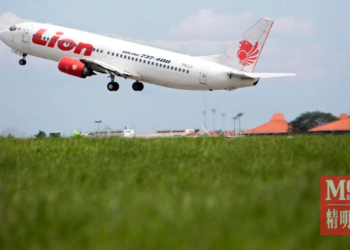
(雅加达28日讯)中东局势持续紧张,印尼朝圣部副部长西曼俊塔克(Dahnil Anzar Simanjuntak)呼吁前往沙地阿拉伯的朝圣者,优先选择印尼航空公司的直飞航班,暂时避免经马来西亚或新加坡转机,以降低潜在安全风险,并扶持本国航空业发展。 综合印尼媒体报道,西曼俊塔克指出,考虑到中东冲突持续升温,经由第三国转机的行程可能面临更高风险。不过,他强调,目前沙地阿拉伯境内的朝圣活动尚未受到干扰。 他表示,印尼当局已召集朝圣者及相关旅行社协会,传达有关建议,并要求业者暂时避免安排经马来西亚或新加坡中转的航班。他认为,直飞吉达或麦地那的航班是值得优先考虑的选择。 约7万人涉及新马转机路线 印尼盼带动本国航空业 印尼每年约有200万人前往麦加进行副朝觐,另有约22万1000人参与年度正式朝觐(Hajj)。 西曼俊塔克指出,约有7万人选择经马来西亚或新加坡转机。若能引导更多朝圣者改搭印尼航空公司的航班,将为本国航空业带来潜在客源。 他呼吁民众支持印尼两家本土航空公司——狮航(Lion Air)及印尼鹰航(Garuda Indonesia),并表示,朝圣服务也应体现总统普拉博沃所强调的经济主权理念。 印尼航空公司须改善服务 票价与舒适度成关键 尽管印尼政府鼓励朝圣者优先选择本国航空公司,西曼俊塔克也承认,航空业者必须进一步改善服务,并提供具有竞争力的票价,才能吸引更多乘客,同时提升国际市场竞争力。 为回应乘客对航班服务的疑虑,印尼相关部门已召集印尼鹰航、狮航及机场运营商Angkasa Pura的高层,讨论朝圣航班的服务安排,包括改善机场朝圣专用航站楼的设施与服务,让旅客能够更舒适、有序地完成行程。 中东局势受关注 印尼将持续评估安全风险 西曼俊塔克指出,针对中东地缘政治冲突升温,以及也门武装组织“青年运动”近期对沙地阿拉伯发动无人机袭击的情况,印尼政府将持续关注当地局势,并密切留意国民在海外的安全。 与此同时,印尼媒体指出,这项呼吁提出之际,印尼与新加坡正因跨境烟霾及天然气供应问题出现外交争议,因此相关表态也引起关注。 不过,目前有关呼吁主要针对朝圣航班的选择建议,并不代表印尼已正式禁止朝圣者经马来西亚或新加坡转机。
百丽环球3.98亿令吉卖地获股东放行!拟减债5600万释放柔佛土地价值
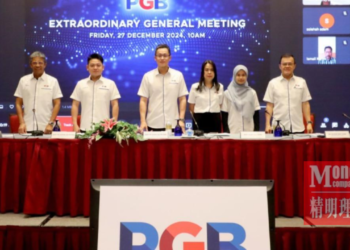
(吉隆坡28日讯讯)柔佛产业发展商百丽环球(Paragon Globe Berhad,股票代号3611)一项大型土地变现计划获得股东支持。集团10月27日召开特别股东大会,以99.99%的赞成票通过普通决议案,拟以3亿9811万令吉出售依斯干达公主城丹绒古邦约65英亩土地,买方为DayOne Data Centers Malaysia I私人有限公司。股东批准是交易的重要进展,但并不等于买卖已完成。 该地段位于努沙再也门户一带,距离苏丹阿布峇卡海关、移民与检疫中心约7公里,属于柔新经济特区旗舰区B。买方计划把土地发展为数据中心。对百丽环球而言,出售的重点并非直接经营数据中心,而是把持有的土地资产转化为可重新配置的资金。 公司估计,交易若按预期完成,可带来约1亿8743万令吉净收益。按截至2026年3月31日的经审核财务状况作备考计算,每股净资产有望由64仙增至89仙;在拟偿还5600万令吉银行借款后,负债比率预计由1.06倍降至0.68倍。这些属于基于交易完成假设的财务影响,不能当成目前已经实现的资产负债表数字。 原本集团计划在有关土地上发展工业项目首期,兴建88个工厂单位,预计发展总值约4亿1910万令吉。如今改为出售,意味着公司选择减少自行开发所需的资金、施工及销售风险。售价也与独立估值机构评定的约3亿9800万令吉市值接近,显示交易定价有可比较的估值基础。 资金安排方面,集团计划把1亿4600万令吉投入现有项目,其中9000万令吉用于Calia Residences及Kensley Square,另外5600万令吉用于汽车园、宿舍第二期及Desa 27等项目;另拨5600万令吉偿还部分银行贷款,预计每年节省约309万令吉利息,并预留5710万令吉寻找未来土地或房地产投资机会。预留款项并不表示已经找到收购对象。 截至9月28日,相关子公司按分阶段付款安排已收到2亿2891万令吉,相当于总售价57.5%。不过,余下交易条件及监管批准仍待落实,集团预计在条件顺利满足后,于2027年下半年完成出售。投资者须区分已收到的分期款、最终交割,以及未来可确认的净收益。 从市场角度看,柔佛土地受到数据中心开发商关注,可能提高部分具备电力与交通配套地段的交易活跃度,但个别高价成交不能直接推论整个州属地价全面上涨。对百丽环球而言,未来重点是资金再投资回报、借款成本下降及持有型物业租金收入是否增加。 这宗交易展示发展商在土地升值与资金流动性之间的取舍。股东已表决通过,出售价格及拟定用途也已公布;最终完成时间、实际收益与资本回收成效,仍须等待后续正式披露确认。