
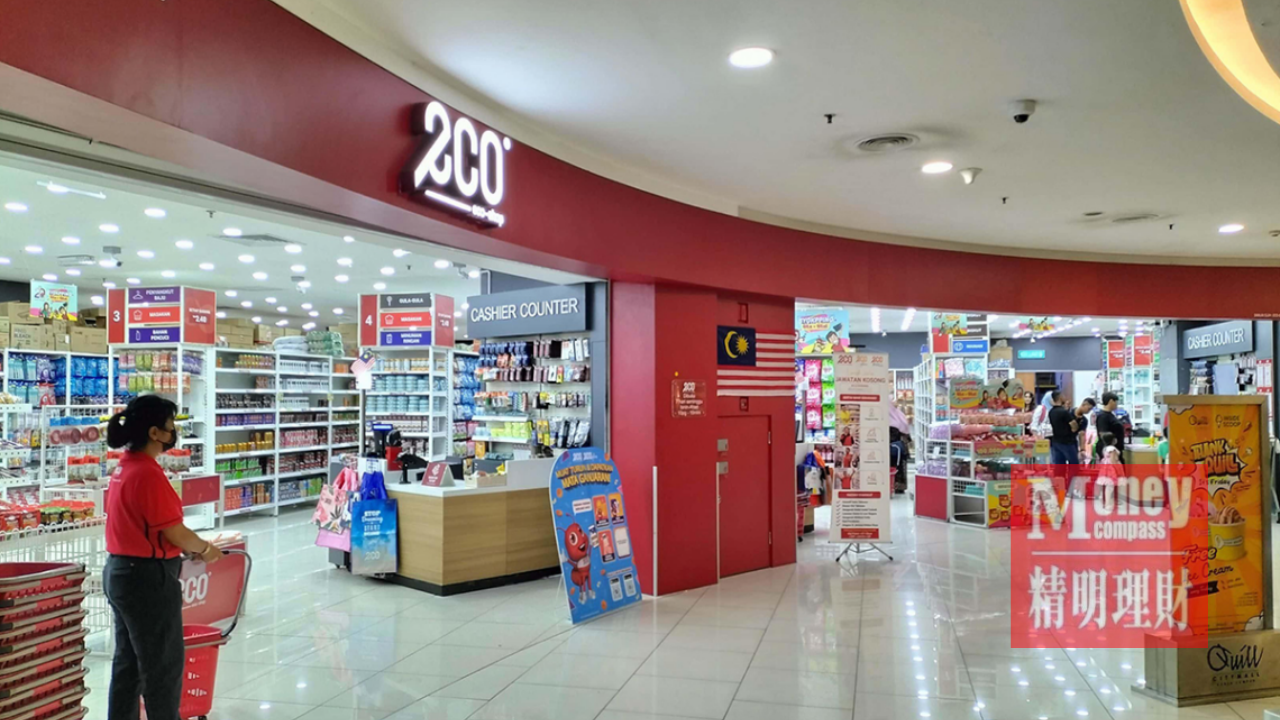
(吉隆坡28日讯)主打平价日用品的宜购市场(Eco-Shop,股票代号5337)交出新财年首季成绩单。集团截至2026年8月31日的季度净利达6320万令吉,较去年同期5880万令吉增加7.6%;营业额上升16%至7亿9370万令吉。销售与盈利同步增长,显示零售网络扩大之际,集团仍维持正向获利表现。
董事局同时宣布派发每股0.61仙单层中期股息,预计派息总额约3510万令吉,付款日期定于11月27日。股息属于已宣布的分配安排,但投资者仍应查看正式除权日及持有人资格,不能仅凭公布日期推断自己必然符合领取条件。
推动收入上升的重要因素,是门店数量持续增加,以及同店销售重新转正。截至8月底,集团门店总数达477家,较上一财年末增加15家。新店扩大服务覆盖范围,原有门店销售回升则反映既有网络的经营效率有所改善,两者对零售商的意义不同:前者依靠资本投入,后者更考验商品组合、客流与消费频率。\
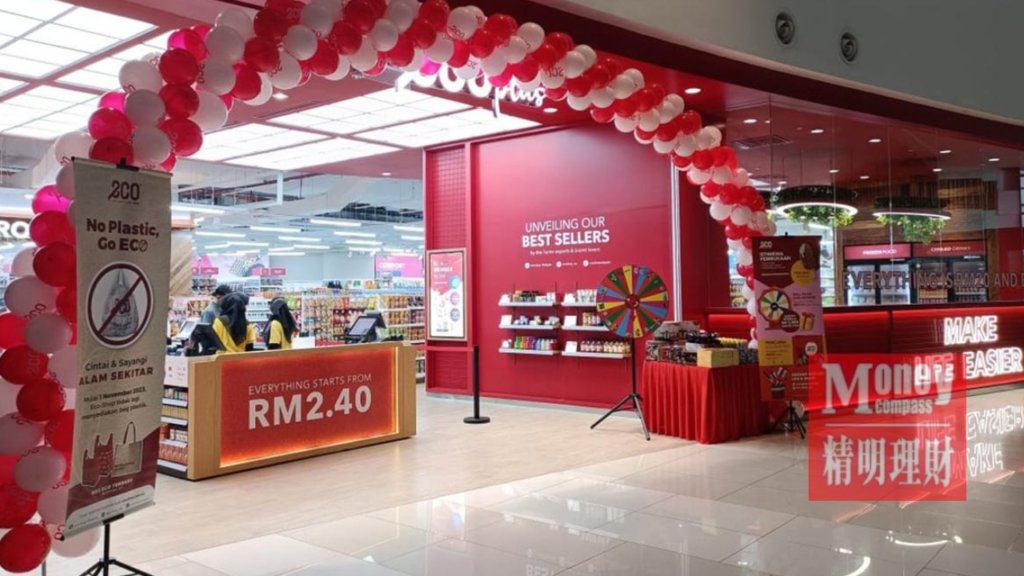
在消费趋于精打细算的环境下,平价零售模式具有一定吸引力,但并非不受成本压力影响。店铺租金、员工薪酬、物流费用及采购价格,都会影响实际利润率。尤其门店快速扩张时,装修、库存与人手培训可能先产生支出,新增收入未必即时转化为同等幅度的净利润。
集团管理层表示,将继续翻新现有门店,并加强运用数据分析理解会员消费习惯。公司也计划在本财年推出新的客户关系管理系统,以改善会员互动及营销效率。这些属于未来执行计划,实际成效仍须等待实施后的同店销售、顾客回购率及营运费用数据验证。
扩张方面,宜购市场放眼2027财年再增设100家新店。这个目标显示管理层仍看好平价消费市场,但新增门店数量属于规划,不是已完成的建设成果。投资者应进一步关注选址质量、开店进度及新店成熟期,避免单纯以店数推算未来利润。
从马股角度观察,宜购市场具备消费类上市公司特征,市场对其估值不仅取决于总收入,更取决于同店增长能否持续、库存周转是否健康,以及现金流是否足以支持扩张与派息。直接采购和规模经济有望改善成本结构,但供应链及消费者购买力变化仍可能带来压力。
未来几个季度,集团能否在门店扩张与单店效率之间取得平衡,将决定增长质量。首季6320万令吉净利和每股0.61仙股息是已经公布的事实;100家新店及客户管理系统的预期效益,则仍需后续业绩检验。若零售需求转弱,新店的固定成本可能压缩利润;若现有门店保持稳定客流,新增网点才更容易产生规模效益。

