
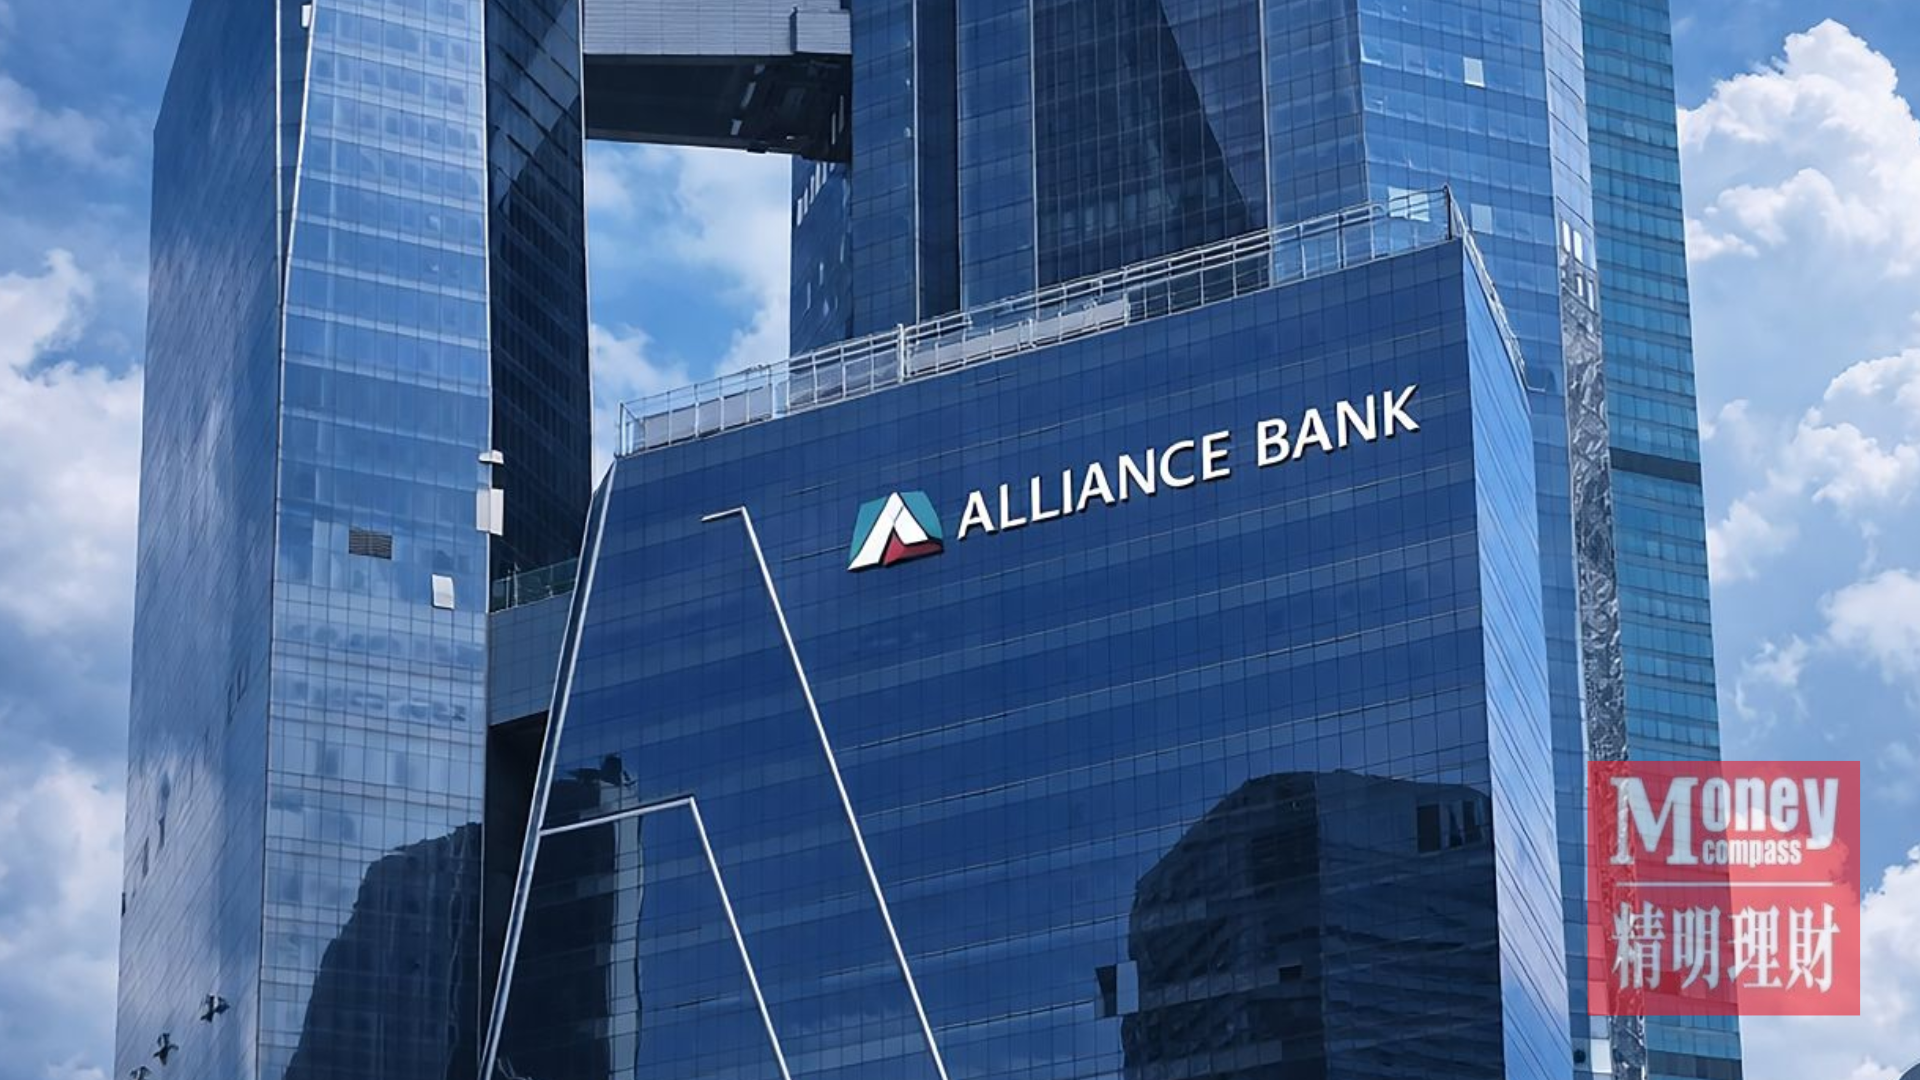
(吉隆坡19日讯)安联银行(ABMB,2488,主板金融股)盈利增长与股息前景受看好,丰隆投行研究预计,该行2027财政年净利将按年增长8.8%,至8亿9930万令吉,并维持“买入”评级及5.60令吉目标价。
根据丰隆投行研究的估算,以报告采用的4.57令吉参考股价计算,安联银行潜在上涨空间达22.5%,若加上4.9%的预期股息收益率,总预期回报约27.5%,成为该股值得关注的投资亮点。
Related posts
丰隆投行研究在最新报告中指出,与安联银行管理层会面后,该行对其盈利及资产素质前景保持审慎乐观。尽管短期经营环境仍面对挑战,但贷款增长、风险管理及整体业务发展趋势尚未出现明显转弱。
净利料增长8.8%,上半年派息或达每股9.5仙
丰隆投行研究预计,安联银行2027财政年净利将达到8亿9930万令吉,按年增长8.8%。
该行也预测,安联银行2027财政年上半年盈利有望按年增长,占全年净利预测约50%;上半年派息则预计约每股9.5仙。
盈利增长与股息表现,是投资者评估银行股的重要指标。不过,相关数字仍属于分析员预测,实际表现有待公司公布业绩及派息决定确认。
贷款增长目标最高10%,资产素质保持稳健
在业务表现方面,丰隆投行研究预计,安联银行2027财政年贷款增长可维持在管理层设定的7.5%至10%目标范围内。
该行将继续以风险调整后的增长为重点,不会单纯为了扩大贷款规模而放宽风险标准。
在资产素质方面,管理层维持2027财政年净信贷成本介于20至25个基点的指引。截至首季,安联银行贷款损失覆盖率为113%,为潜在信贷风险提供一定缓冲。
分析员认为,贷款增长保持稳健,加上资产素质仍具韧性,有助支撑银行未来的盈利表现。不过,信贷成本及贷款质量后续变化,仍是需要持续观察的因素。
或受惠富时隆综指扩容,机构资金成关注焦点
除了盈利与股息前景,安联银行未来是否获纳入市场预期中的富时隆综指扩容名单,也是潜在关注点。
若最终获纳入相关指数,安联银行可能吸引追踪指数的基金及其他机构投资者关注,为股价带来额外资金流入的机会,并成为推动估值重新评估的潜在催化剂。
不过,指数成分调整仍存在不确定性,不能视为安联银行必然获得资金流入或股价上涨的保证。
整体而言,丰隆投行研究维持安联银行“买入”评级,主要看好其盈利增长、稳健的贷款表现及资产素质。以4.57令吉参考股价计算,该股潜在上涨空间为22.5%,加上预期股息收益率后,总预期回报约27.5%。
对投资者而言,接下来值得关注的重点包括全年盈利能否达到预测、股息是否符合预期,以及安联银行能否受惠于潜在的指数调整。

