Money Compass

Money Compass

莱纳斯稀土厂停运一个月!本季度产量料减少,库存成关键

(吉隆坡30日讯)全球稀土供应链再受关注!澳洲稀土生产商莱纳斯(Lynas Rare Earths)计划维修位于马来西亚的稀土加工厂窑炉,工程预计耗时约一个月,料拖累本季度产量。不过,公司表示,现有库存足以应付客户订单,暂时无需担心供应受到影响。 根据外媒报道,莱纳斯在最新营运更新中指出,大马加工厂将进行窑炉维修,但尚未公布确切的停工日期。与此同时,公司位于澳洲的矿场也将因电力设备维修而暂停运作两周。 莱纳斯代理首席执行员波尔勒鲁在与分析员举行的电话会议上表示,此次停工主要是为了进行必要的预防性维修,重点包括其中一座窑炉。 他指出,公司对目前的库存水平“非常有信心”,相信即使加工厂暂时停止运作,仍能够继续满足客户订单。 窑炉维修影响产量 库存成为供应关键 此次维修预计持续约一个月,意味着莱纳斯本季度的产量将受到影响。不过,公司强调,现有库存能够在停工期间发挥缓冲作用,维持对客户的供应。 除了大马加工厂的维修安排,莱纳斯位于澳洲西部的矿场也将暂停运作两周,以维修电力设备。 矿场与加工厂分别承担原料开采和稀土提炼等工作,因此,两地的维修安排都可能影响生产进度。至于实际减产幅度及停工对后续季度产量的影响,仍须视维修进度与复产情况而定。 中国以外主要稀土供应商 供应链地位受关注 莱纳斯是中国以外的重要稀土生产商之一,在全球稀土供应链中占有一定地位。 稀土是制造永久磁铁的重要原料,广泛应用于电动车、风力发电设备、电子产品及部分国防相关技术。随着能源转型与先进制造业发展,稳定的稀土供应也成为各国关注的产业课题。 中国在全球稀土开采、分离及加工领域占据重要地位。对于希望降低供应来源集中风险的市场而言,中国以外的生产商因此具有战略意义。 莱纳斯在澳洲开采的稀土原料,包括主要产品钕镨(NdPr),之后会运往马来西亚加工厂进行提炼。钕镨是制造高性能永久磁铁的重要材料,可用于电动车马达及风力发电设备等领域。 因此,大马加工厂的维修安排不仅涉及企业本身的生产进度,也受到稀土产业供应链观察者关注。 重稀土成为焦点 出口管制牵动市场 除了轻稀土产品,莱纳斯今年也开始出货经提炼的重稀土产品,进一步扩大其产品范围。 重稀土在部分高性能磁铁及高科技应用中具有重要用途,而中国于2025年实施的相关重稀土出口管制,也使全球市场更加关注中国以外的供应来源及加工能力。 在这样的背景下,莱纳斯的生产表现、产品扩张及供应能力,成为观察全球稀土供应链变化的重要因素之一。 不过,稀土市场的实际供需仍会受到终端需求、生产成本、库存水平、出口政策及其他生产商供应情况影响,不能单凭一家企业的短期维修安排判断全球稀土供应将出现短缺。 收购巴西资源公司 扩大稀土布局 在业务扩张方面,莱纳斯也宣布以全股票方式收购Meteoric Resources,计划借此进军巴西市场,并取得相关稀土资源。 这项收购显示,莱纳斯除了持续经营现有的澳洲矿场与马来西亚加工业务,也在寻求扩大未来的资源布局。 整体而言,窑炉维修将对莱纳斯本季度产量带来压力,但公司认为现有库存足以维持客户订单。接下来,市场将关注维修工程能否按计划完成、生产何时恢复,以及公司扩大重稀土产品与资源布局的进展。

Read more
德信控股次季净利跳升近30%!赚9130万令吉再派每股1仙股息

(吉隆坡30日讯)DXN控股2027财年第二季净利同比增长29.9%,但首半年营业额较去年同期略低。集团披露上游种植及跨国制造扩张计划,投资者仍须关注资本开支和现金流表现。 以健康食品、灵芝及咖啡相关产品闻名的德信控股(DXN,5318),公布2027财政年第二季业绩,季度净利达到9130万令吉,较去年同期的7030万令吉增长29.9%。同季营业额由4亿8120万令吉增加至5亿680万令吉,升幅5.3%。盈利增幅高于营收增幅,显示当季获利表现较销售增长更为突出,但仍需进一步观察成本及产品组合变化。 集团同时宣布派发每股1仙股息。对股东而言,股息代表本期拟作出的现金回馈,但不应单凭一次派息推断未来持续的派息能力。公司于10月29日收报46.5仙,参考市值约23亿1800万令吉;市场价格会随交易波动,不能把当日收市价当成往后的固定估值。 综合2027财年首六个月,集团净利为1亿4982万令吉,上年同期为1亿4417万令吉;累计营业额却由9亿6026万令吉略降至9亿4983万令吉。这组数据提醒投资者,单季盈利跃升与半年销售整体表现并不完全一致。要判断复苏是否持续,必须同时追踪不同地区的订单、毛利率和营运费用。 管理层提出的增长蓝图,横跨原材料种植、制造及全球销售网络。上游方面,集团为吉兰丹话望生大型种植园规划约2亿4900万令吉投资,新增种植面积5929公顷;巴西咖啡种植园则规划3420万令吉投资,新增155公顷。这些都是计划中的投资预算及新增面积,并非已实现的产量或盈利。 种植项目的商业意义,在于提高灵芝、螺旋藻及咖啡原材料供应的可控程度。若种植顺利成熟,可望降低部分采购不确定性;但土地开发、农业产量、天气及原料成本均有风险,而且植物成熟需要时间。市场不宜把新的种植面积立即折算为短期利润贡献。 中游制造则规划在五个地点扩充设施,分别为马来西亚黑木山与话望生、玻利维亚圣克鲁斯、秘鲁奇尔卡,以及摩洛哥梅克内斯。相关五项投资预算总计约5亿8320万令吉。跨地域布局有助分散单一市场生产风险,也能拉近部分工厂与消费者距离,但汇率、工程延期、人力及跨境监管成本,均会影响实际回报。 集团强调从上游种植、中游制造至下游销售的垂直整合模式,配合长期消费群体,支撑未来数季增长的管理层预期。有关预期属于公司展望,不能视为盈利保证。资本市场应观察新厂投产进度、项目资金来源、货品周转与现金净流入能否同步改善。对DXN而言,本季利润强劲是积极讯号,更关键的是能否在庞大扩张计划下维持稳定现金流与股东回报。

Read more

丰隆系医疗资产拟上市!Asia OneHealthcare呈交草拟招股书 最多发售43.81亿股

(吉隆坡30日讯)Columbia Asia医院母公司Asia OneHealthcare提交主板IPO草拟招股书,拟发售最多约43.81亿股,其中大部分属于现有股东献售。上市价格、时间及最终募资额尚未敲定。 马来西亚资本市场正在酝酿一宗规模引人注目的医疗集团上市计划。Asia OneHealthcare(A1Health)于10月29日成为市场焦点,旗下包括Columbia Asia医院等资产的集团,已呈交首次公开售股草拟招股书,拟申请在大马交易所主板挂牌。提交草案只代表上市程序向前推进,并不等于已获最终批准或完成发行。 草拟文件所列发售规模上限为43亿8058万9000股,约占扩大后股本26.1%。其中约38亿5949万500股属现有股东献售,另有约5亿2109万8500股为新增股份。以数量划分,旧股约占本次发售的88%,因此即使发行规模庞大,也不能把全部售股金额视作医院集团的集资所得。 现有股东献售的款项归出售股份的股东,新增股份筹得资金才会进入公司。草案指出,新股所得资金计划用于业务扩张、设施维护及偿还银行借款。最终发行价格、募集金额、各用途分配及正式上市时间仍待招股程序进一步确定,不能以未经落实的融资数字计算公司的负债改善效果。 这家医疗集团由丰隆集团与美国私募股权机构TPG相关投资参与持有。双方在2019年收购Columbia Asia Healthcare资产后,集团又在2024年整合Ramsay Sime Darby Health Care相关业务,并采用Asia OneHealthcare名称。多次收购形成覆盖不同区域、定位与服务组合的私立医院网络,也使集团需要同步管理设施投资、人力配置及各院营运效率。 旗下医院资产包括Columbia Asia医院网络、原Ramsay Sime Darby医疗中心,以及来自TE Asia Healthcare的五家超级专科医院等。市场熟悉的品牌涵盖ParkCity医疗中心、Ara Damansara医疗中心、梳邦再也医疗中心及Beacon Hospital等。不同医院的病患结构、专科服务及资本开支强度可能有别,不能简单以医院数量比较盈利能力。 此前市场曾流传这宗IPO可能募集最高100亿令吉,并被视为有机会跻身多年来最大型新股交易。不过,这属于尚待证实的市场估计,草拟招股书并未据此确定价格或融资规模。能否成为大型IPO,取决于最后发售价、公开及机构配售需求,以及监管审核和整体市场情况。 对投资者而言,医疗集团的吸引力来自医疗需求、专科服务和规模经济;风险则包括医生及护理人员成本、医院设备折旧、保险支付政策及借贷压力。真正值得检验的,是医院成熟度、床位使用率、单院利润和营运现金流。上市若成行,将为投资者提供参与私立医疗服务的新渠道,但估值与增长仍需以正式招股书和经审计财务数据判断。

Read more

令吉升势加速!兑美元连涨3天 兑新元写下五连升

(吉隆坡30日讯)令吉近期升势持续扩大,在美元走势转弱及区域货币表现改善的背景下,令吉兑美元连续第三个交易日走高,兑新元更取得五连升,成为外汇市场近期备受关注的焦点。 周五早盘,令吉兑美元延续过去两个交易日的上涨走势,一度升至4.0404令吉兑1美元,升幅达到0.47%。截至上午10时50分,令吉兑美元报4.048令吉,仍升值约0.28%,继续向4.00心理关口靠近。 令吉兑新元表现同样强劲,盘中一度升至3.1625令吉兑1新元;截至上午10时50分报3.1673令吉,升值0.14%,并写下连续第五个交易日上涨的表现。 令吉连续走强 4.00关口受关注 随着令吉连续多个交易日升值,市场焦点开始转向兑美元能否进一步挑战4.00水平。4.00并非决定汇率方向的绝对界线,但由于属于重要整数关口,通常容易成为企业、投资者及外汇交易员关注的心理价位。 令吉若持续走强,对于依赖美元采购原材料、设备或进口商品的企业而言,可能有助于降低部分进口成本。尤其是需要支付美元采购成本的行业,包括食品原料、机械设备、科技产品及部分制造业,在其他条件不变的情况下,令吉升值意味着企业兑换相同金额美元所需要支付的令吉减少。 不过,汇率变化最终能否转化为更低的商品售价,还取决于企业采购周期、库存成本、运输费用及定价策略,因此消费者未必能够立即感受到价格变化。 出口企业面对另一面影响 令吉升值并非所有企业都会同样受惠。 对于以美元或其他外币取得收入、但主要成本以令吉计算的出口企业而言,令吉快速升值可能影响外币收入兑换回令吉后的金额。 因此,电子、电气、手套、家具、棕油以及其他出口导向企业,除了关注订单表现,也必须管理汇率波动带来的风险。部分大型企业会通过外汇对冲降低短期波动,因此不能单凭令吉升值便直接判断某家出口公司的盈利一定受到影响。 企业实际承受的汇率影响,还需视出口市场、交易货币、成本结构及对冲安排而定。 兑新元五连升 跨境消费受关注 令吉兑新元连续第五个交易日走高,同样受到市场关注。 新加坡与马来西亚之间拥有密切的贸易、旅游及人员往来,因此令吉兑新元的变化,与一般消费者和跨境企业的关系较为直接。 对计划前往新加坡旅游、购物或支付当地费用的马来西亚消费者而言,令吉升值意味着兑换相同金额新元所需要的令吉相对减少。 反过来,对持有新元并在马来西亚消费的人士而言,如果令吉持续升值,新元兑换令吉的优势则可能相对缩小。 美元走势仍是重要变量 虽然令吉近期表现强劲,但短期汇率方向仍受到多项外围因素影响。 美元走势、美国利率预期、全球风险情绪、国际资金流向,以及亚洲主要货币的整体表现,都可能影响令吉接下来的方向。 因此,连续数日升值并不代表令吉会保持单向上涨。若国际市场风险情绪突然改变,资金重新流向美元等资产,区域货币也可能重新面对波动。 对企业而言,比预测单一汇率目标更重要的是管理外汇风险,尤其是拥有大量进口成本或海外收入的公司。 市场聚焦令吉升势能否延续 令吉兑美元连续三天上涨、兑新元连续五天走高,显示近期马币表现明显改善。 接下来市场将继续观察令吉兑美元是否能够进一步靠近甚至突破4.00水平,以及升值趋势能够维持多久。 若令吉维持相对强势,进口成本、企业利润率、消费者海外购买力以及出口商收入换算,都可能成为市场进一步关注的方向。 对马来西亚经济而言,汇率走强带来的影响并非单一方向。进口商、出口商、消费者及投资者面对的效果各不相同,因此令吉这一轮升势能否持续,以及企业如何应对新的汇率环境,将成为接下来外汇与财经市场的重要观察重点。

Read more

抗癌药降低死亡风险50%!Genmab美股暴涨28.25%,创历史新高

(哥本哈根29日讯)丹麦生物技术公司Genmab传来抗癌药研发捷报!旗下试验性抗癌疗法在后期临床试验中,成功将患者死亡风险降低50%,并在总生存期及客观缓解率方面取得显著改善,推动公司美股股价单日暴涨28.25%,盘中更创下历史新高。 Genmab在官网宣布,全球第III期LiGeR-HN1临床试验取得积极的顶线结果。该研究评估试验性药物petosemtamab联合pembrolizumab,与单独使用pembrolizumab相比,用于一线治疗PD-L1阳性复发性或转移性头颈部鳞状细胞癌(HNSCC)患者的疗效。 根据独立数据监查委员会(IDMC)评估的首次中期分析结果,联合疗法在总生存期(OS)及客观缓解率(ORR)两项指标上,均取得具有统计学显著性及临床意义的改善,死亡风险降低50%,达到研究的双主要终点,而且相关结果不受患者人类乳头瘤病毒(HPV)状态影响。 这项结果为petosemtamab的后续开发带来积极进展,也让市场进一步关注Genmab能否通过自有药物开发,建立新的收入增长来源。 美股单日飙涨28.25% 丹麦股价同步走高 临床试验传出好消息后,Genmab股价随即大幅攀升。 根据报道,Genmab美股股价于隔夜周三(28日)上涨12.62美元或28.25%,收报57.48美元,盘中一度创下历史新高。 在丹麦市场上市的股价也同步走高,上涨871丹麦克朗或19.06%,收报3868丹麦克朗。 市场对这项临床试验结果反应积极,反映投资者对Genmab研发管线及未来增长潜力的关注升温。不过,临床试验取得积极结果,并不代表药物已经获得监管批准,后续仍须经过相关监管程序。 Genmab表示,公司计划根据初步结果与全球监管机构接洽,并在未来医学会议上公布LiGeR-HN1研究的完整数据。 此外,公司指出,联合疗法的整体安全性及耐受性良好,与先前公布的安全性资料一致,目前未发现新的安全性讯号。 Petosemtamab成新增长关键 有望拓展自有药物收入 petosemtamab对Genmab具有重要战略意义,原因在于公司拥有这款药物的全部权益。 与主要依靠合作伙伴开发及销售药物、再收取特许权使用费的模式相比,拥有药物全部权益,有机会让公司在药物成功开发及商业化后,建立不同的收入来源。 近年来,Genmab一直面对市场对未来增长动力的关注。投资者尤其留意,其重磅多发性骨髓瘤药物Darzalex所带来的特许权使用费收入,未来可能面临增长放缓或下降的压力。 因此,petosemtamab若能继续取得积极的临床成果,并最终成功获得批准及商业化,将有望为集团拓展新的增长空间,降低市场对现有核心药物收入前景的担忧。 不过,药物最终能否上市、商业销售规模有多大,以及何时能够为集团带来实质收入,仍取决于后续临床数据、监管审批及市场接受程度。 Genmab与诺和诺德表现形成对比 Genmab近期的积极研发进展,也与丹麦另一家制药巨头诺和诺德(Novo Nordisk)面对的市场挑战形成对比。 诺和诺德过去凭借减重及糖尿病治疗药物,在全球医药市场占据重要地位,但在肥胖症治疗领域,正面对来自美国竞争对手礼来(Eli Lilly)的激烈竞争。 随着两家公司的发展表现出现差异,市场也开始重新评估丹麦制药及生物技术企业的增长前景。 Nordnet投资经济学家指出,Genmab近期的表现,可能让这家公司在投资者心中的吸引力上升,甚至在短期内接替诺和诺德,成为市场关注的焦点之一。 不过,两家公司的业务结构、药物研发方向及收入来源并不相同,单凭短期股价表现,尚不足以判断谁能长期主导丹麦医药产业。 对Genmab而言,这次临床试验捷报无疑是研发进程中的重要进展。接下来,市场将继续关注完整临床数据、监管机构的反馈,以及petosemtamab能否进一步转化为集团的长期商业价值。

Read more

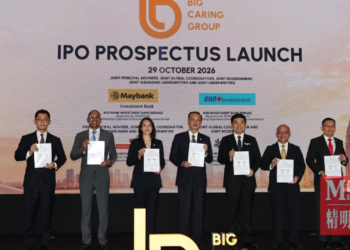
BIG Caring IPO集资6.38亿令吉!19家基石投资者加持,11月19日上市

(吉隆坡29日讯)马股今年大型IPO之一登场!大马综合药剂连锁集团BIG Caring集团(Big Caring Group Berhad)今日正式推介招股书,以每股1.08令吉的发售价公开发行5亿9054万股新股,预计集资6亿3780万令吉,并计划于11月19日登陆马股主板。 根据招股书,BIG Caring集团此次IPO集资额预计位居马股今年第二大。按每股1.08令吉的发售价及上市后扩大股本73亿8183万股计算,集团上市市值预计约为79亿7244万令吉,接近80亿令吉。 以2026财政年每股净利2.6仙计算,该集团上市本益比约为41.5倍。 19家基石投资者参与认购 BIG Caring集团此次IPO吸引19家机构投资者成为基石投资者,认购股票数量达6亿6550万股,成为本次上市计划的一大焦点。 根据招股书,基石投资者包括abrdn大马公司、abrdn伊斯兰大马公司、AHAM资产管理公司、AIIMAN资产管理公司、Amova亚洲资产管理公司、Eastspring Investments Berhad、FIL投资管理(香港)公司、First Sentier投资者(香港及新加坡)公司、International Finance Corporation、肯纳格投资公司、摩根资产管理(新加坡)公司、伊斯兰投资者公司、Magna Umbrella Fund PLC、Mawer新兴市场股票基金、Oaks Emerging Umbrella Fund PLC、Principal资产管理公司、RWC资产管理责任合伙企业,以及RWC资产顾问(美国)责任公司。 机构投资者参与基石认购,反映这宗IPO获得部分机构资金支持,但并不代表上市后股价必然上涨,投资者仍须评估公司估值、盈利表现及市场风险。 新发行5.91亿股 现有股东献售逾12亿股 根据招股书,BIG Caring集团此次发行的5亿9054万股新股,将分配予不同投资者群体: 1亿4763万股供大马公众申购; 1亿2000万股保留予合格董事、雇员及对公司有贡献的人士;...

Read more

先达房地产砸4209万令吉进军关丹!新商场项目GDV达2.81亿令吉

(吉隆坡29日讯)马股产业公司先达房地产(ASIAPAC,4057,主板产业股)宣布进军东海岸,计划在彭亨关丹苏丹阿末沙城(KotaSAS)发展购物中心及商街,项目初始发展总值(GDV)预计达2亿8130万令吉,未来发展潜力更受关注。 先达房地产通过文告指出,两家子公司Wangsa Mahsyur及Everest Pioneer已分别与KotaSAS公司签署土地买卖协议及联营发展协议,为该项目的推进铺路。 根据协议,Wangsa Mahsyur将以4209万令吉收购一片约21.48英亩的土地;与此同时,Everest Pioneer将与KotaSAS公司合作,负责分阶段发展约28.20英亩的土地。 公司指出,相关街区的发展潜力可进一步提升,未来发展总值有望达到20亿令吉。不过,具体发展规模仍有待后续规划及落实。 靠近ECRL车站 主打交通导向发展 该项目计划坐落于苏丹阿末沙城中央商务区,距离东海岸铁路(ECRL)苏丹阿末沙城车站仅需步行即可抵达,并采用交通导向发展(TOD)概念,将交通、商业及社区生活结合起来。 根据规划,项目将涵盖购物中心、商街及行人步道,并引入零售、餐饮、休闲和商业空间,以满足当地居民、上班族及访客的需求。 项目也计划建设行人步道,连接购物中心、商业区域及周边社区,提升街区的步行便利性,打造更具连通性的商业环境。 随着ECRL预计于今年12月展开初始商业运营,苏丹阿末沙城与巴生谷及东海岸其他地区之间的交通联系有望进一步加强。不过,交通便利性对项目人流及商业表现的实际影响,仍有待未来市场表现验证。 发展商看好新市镇商业潜力 Tanah Makmur集团首席执行员拿督沙鲁尼赞指出,该项目有望成为苏丹阿末沙城下一阶段发展的催化剂,进一步连接交通、商业活动与社区生活。 他表示,项目预计在施工及营运阶段创造就业机会,并通过零售店面、餐饮业、服务业及供应链等相关商业活动,为当地创业者和企业提供发展空间。 他也指出,多元化的商业空间规划,有助于当地企业与区域及全国品牌共同发展,而以行人为本的设计,则可提升街区内各个区域之间的通行便利性。 苏丹阿末沙城拥逾2.1万居民 苏丹阿末沙城占地约2165英亩,目前拥有超过2万1000名居民,也是彭亨州政府行政中心——苏丹阿末沙行政中心(Pusat Pentadbiran Sultan Ahmad Shah)的所在地。 随着当地持续发展,新增商业设施有望进一步完善社区配套,并为零售、餐饮及其他服务业带来潜在商机。 不过,先达房地产指出,项目的发展总值、具体规划、行人步道连接、经济效益及时间表目前仍属指示性内容,最终落实情况须视当局批准、融资安排及市场状况而定。

Read more

CTOS第三季多赚11.5%!净利2754万令吉 首九个月盈利增至6871万

(吉隆坡29日讯)信贷资讯服务集团CTOS数码公布第三季业绩,营业额和净利双双增长,并宣布每股0.70仙中期股息。不过,系统升级成本及部分服务暂停,仍压抑国内业务盈利表现。 马来西亚信贷报告服务集团CTOS数码(CTOS,5301)交出营业额与盈利同步增长的季度成绩单。截至2026年9月30日的第三季,集团净利由去年同期2469万令吉升至2754万令吉,按年增加11.5%;营业额则从8300万令吉提高至8757万令吉,增长5.5%。在企业和个人信用资讯需求持续发展的背景下,集团维持增长,但不同业务的利润表现并不完全一致。 累计首九个月,CTOS净利达到6871万令吉,比去年同期6029万令吉增长约14%;同期营业额从2亿3808万令吉增加7.5%,至2亿5602万令吉。季度与累计数字均显示业务规模扩大,但投资者仍须留意增长来自营运改善、成本变化还是其他会计因素,不能只看单一百分比。 集团说明,国内与国际业务持续扩张,各客户群的收入均有所提高。不过,马来西亚业务部门的盈利大致与去年同期持平,未能跟随收入同步增加。主要原因包括云端系统迁移、基础设施现代化所带来的营运费用,以及部分信贷报告服务暂停对收入和利润的影响。科技投资有助长期提升效率,但短期会占用资源。 CTOS的业务与银行、企业授信、风险评估和消费者信用管理密切相关。企业在扩大数字化服务时,必须同时处理资料安全、系统稳定和合规要求。倘若新平台升级顺利,长期可能改善处理效率与客户体验;但如果项目成本高于预算,或受影响服务恢复进度缓慢,盈利率仍可能承压。这些属于潜在风险,不能直接当成已经发生的额外损失。 董事部宣布派发每股0.70仙第三次单层中期股息,预计于2027年1月27日支付。股息是股东现金回报的一部分,但不能单独证明公司估值便宜。投资者还需结合经营现金流、资本开支、盈利可持续性及未来派息政策综合判断。 展望后市,市场关注集团能否在收入增长与营运成本之间取得更好平衡,并进一步厘清暂停服务的后续安排。国际业务的贡献、云端迁移进度以及各客户群收入趋势,将成为下一季的观察指标。对于马股投资者而言,CTOS的业绩反映数据服务仍具需求,但未来回报最终取决于利润质量、风险管理及实际现金流,而非只凭一次财报中的双位数净利增长。

Read more

3亿令吉布局槟城物流资产!PHB收购DHL全租仓储中心 锁定长期租金

(吉隆坡29日讯)土著地产投资公司PHB宣布以3亿令吉收购槟城峇六拜一项高规格物流产业,资产已全数出租给DHL快递,显示机构资金继续寻找具稳定租金的工业与物流物业。 马来西亚物流房地产市场出现一宗价值3亿令吉的重要交易。土著地产投资公司(PHB)宣布向上市公司帝亿置地(Titijaya Land,5239)间接独资子公司Aman Duta收购位于槟城峇六拜Bayan Lepas Waterfront的物流资产。交易对象并非一般空置土地,而是已经竣工并有租户使用的专用物流综合设施。 这项资产涵盖约2万8562平方米的租赁地契土地,以及一栋三层高的Penang Logistics Hub 5物流商业综合楼。设施配备自动化存取系统(ASRS),于2024年竣工,目前已全数租予DHL快递。对房地产投资者而言,已落实的租户与现有租约有助提升收入可预测性,但实际净回报仍须扣除管理、维修、融资和其他持有成本。 PHB表示,收购属于扩大物流物业组合和增加经常性收入的长期策略。交易完成后,物流资产预计约占其投资物业组合总值的11%。这一比例显示集团正逐步提高工业及物流资产权重,以分散传统商业物业带来的风险。惟报道没有公布具体租金、租约剩余期限、资产估值收益率或付款安排,不能自行推算收购的即时利润。 槟城拥有电子与制造业基础,工业生产、跨境贸易及电商配送都需要可靠的仓储与物流设施。高规格仓库尤其重视自动化设备、货物周转效率和运输网络衔接。对于租户来说,搬迁大型物流中心涉及设备和营运安排,长期稳定的设施具有实际价值;对业主而言,则须持续投入保养及技术更新。 PHB董事经理马祖基认为,具优质租户与稳定租约的物流资产,有助支持投资组合多元化,并为土著产业信托基金(AHB)单位持有人创造具竞争力的回报。不过,这属于管理层对未来表现的预期,并非保证派息或资产价值一定上升。租户续约、地契年限和未来租金水平仍是关键变量。 从上市公司角度看,卖方关联企业帝亿置地的资本回收及相关财务影响,也值得后续追踪。市场需要等待正式交易公告,了解收益确认时间、资金用途及是否附带先决条件。对整个产业市场而言,这宗收购反映机构投资者愿意为成熟物流资产投入资金,但不能因此推论所有仓储物业都会同步升值。未来观察重点将是交易完成进度、租金现金流及物流物业供需是否保持平衡。

Read more

AI融资推高全球发债纪录!年内融资6.61兆美元,债市考验科技投资回报

(纽约29日讯)全球债券发行量在2026年尚未结束前已刷新年度纪录。人工智能基础设施成为新增融资的重要推手,但债务快速膨胀也让投资者重新关注利率、偿债能力与未来现金流。 全球债务融资市场迎来一个不同寻常的年份。金融机构、企业与政府今年以来通过投资级及高收益债券合计融资6兆6100亿美元,较去年同期增长15%。即使距离年底还有两个月,累计规模已超越2025年全年的纪录。这不只是企业借钱变多,也显示人工智能投资正改变国际资本市场的资金分配。 最显著的变化来自云端运算和数据中心。相关企业发行债务规模接近3680亿美元,超过去年同期六倍,约占今年整体新增借贷规模的三分之一。大型科技企业需要投入服务器、晶片、电力与网络设备,资本开支往往先于相关服务收入实现,因此债券市场成为支撑扩张的重要资金来源。 发行人排名也出现变化。亚马逊今年跻身全球第四大债券发行人,仅次于德国、欧盟和意大利,并超过法国及英国。美国十大企业债发行人中,科技公司占五席,金融机构所占份额则降至至少十年来最低水平。这些排名反映资金需求结构变化,并不代表科技企业债券天然比其他行业安全。 供给快速增加,已经使部分投资者要求更高回报。美国数据中心开发商发行的部分投资级债券收益率达到7.2%。收益率上升意味着新融资成本更高,也可能压低既有债券的市场价格。高油价、地缘政治紧张及政府财政赤字扩大,同样使资金争夺更为激烈。 市场眼下关注两道考题:第一,人工智能基础设施能否在合理时间内带来足够收入;第二,企业在利率较高的环境下,能否维持稳定现金流及信用评级。若项目投产延迟或客户需求不如预期,债务利息仍须支付,财务压力可能上升。相反,拥有成熟业务与充足现金储备的发行人,抗风险能力相对较强。 部分资产管理机构仍认为算力需求旺盛,人工智能资本开支可能延续至2027年。摩根士丹利也预计11月或迎来密集的企业发债活动。不过,这些属于市场预测,不能当成已经发生的融资金额。对马来西亚投资者而言,全球债券供给与收益率变化还可能影响区域资金成本、汇率和股票估值。未来应同时观察新债发行利差、科技企业财报及债务到期结构,避免仅凭AI热度判断投资价值。

Read more
Page 6 of 31 1 … 5 6 7 … 31

Welcome Back!

Login to your account below

Retrieve your password

Please enter your username or email address to reset your password.